CONJONCTURE DE LA FILIÈRE CONSTRUCTION - GRAND EST T4-2016
←
→
Transcription du contenu de la page
Si votre navigateur ne rend pas la page correctement, lisez s'il vous plaît le contenu de la page ci-dessous
Conjoncture
                                                                                          T4-2016

CONJONCTURE DE LA
FILIÈRE CONSTRUCTION
GRAND EST

                                                              GRAND-EST        N°5 | MARS 2017
                                            CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
                                                                                                 1
     Conception Pôle de compétence CERC   Conception Pôle de compétence CERC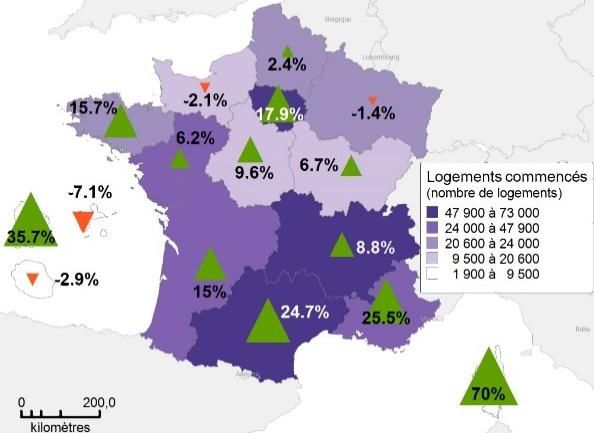
GRAND EST

L’ESSENTIEL DE LA CONJONCTURE│

Des espoirs de reprise malgré un début d’année difficile                                                        LES INDICATEURS AU SOMMAIRE :

                                                                                                                BÂTIMENT
Ce début d’année n’est pas encore apaisé pour       autant, la commercialisation se porte bien au                 Bâtiment résidentiel
l’activité de la construction neuve dans le         niveau des ventes.                                              Construction neuve
Grand Est. Malgré cela, des indicateurs nous
donnent l’espoir d’une amélioration au courant                                                                      Commercialisation
de l’année.                                         Les Travaux Publics : sérénité en ce début                      Entretien-amélioration
                                                    d’année ?
Une hausse des autorisations qui                                                                                    Prêts à taux zéro
pourraient se transformer en mises en               Même si l’activité au 4ème trimestre est encore               Bâtiment non résidentiel
chantier                                            morose, les prévisions du 1er trimestre 2017 se
                                                    redressent, grâce à des carnets de commandes
A janvier 2017, les mises en chantier de            plus remplis. Ces données ne sont pas à                     TRAVAUX PUBLICS
logements sont en repli dans le Grand Est, tout     transposer aux 3 territoires, qui ont des
                                                    variations différentes, mais dans l’ensemble, le              Activité récente et prévisions
de même moins prononcé qu’en fin d’année
2016. Espérons que la belle progression des         secteur des Travaux Publics perçoit un début                  Carnets de commandes
autorisations amènera à une amélioration de         d’année 2017 plus serein.
                                                                                                                  Contraintes de production
l’activité de construction neuve courant de
l’année.
Pour les locaux, malgré des mises en chantier       Une production de matériaux supérieure
                                                                                                                MATÉRIAUX
bien inférieures à 2001, le début d’année 2017
note       une     reprise    des      surfaces     En 2016, la production de Béton Prêt à l’Emploi               BPE, Ciments, Granulats
commencées, reprise qui ne concerne pas tous        est en hausse, tout comme celle des granulats
les départements du Grand Est.                      sur les 11 mois de l’année. Il est à noter que le
                                                    Béton Prêt à l’Emploi est principalement utilisé            APPAREIL DE PRODUCTION
                                                    par le Bâtiment et les Granulats par l’activité de
                                                                                                                  Emploi salarié et intérimaire
L’entretien-amélioration       ne      décolle      Travaux Publics.
toujours pas                                                                                                      Demandes d’emploi
                                                                                                                  Créations et défaillances
Et a même du mal à se développer au niveau          L’emploi salarié substitué par l’emploi
des logements collectifs, où l’activité est en      intérimaire ?                                                 d’entreprises
recul depuis au moins 3 trimestres. L’activité
au niveau des logements individuels subit le        L’emploi         salarié       poursuit        sa
même sort au 2ème trimestre 2016 mais               descente, représentant une perte de près de 10
progresse au 3ème trimestre 2016.                   000 emplois en 15 ans. L’emploi intérimaire
                                                    ajuste donc les besoins en main d’œuvre des
                                                    entreprises,       qui,      manquant         de
La commercialisation toujours dans le vert          visibilité, préfèrent embaucher de manière
                                                    ponctuelle des intérimaires. Car que ce soit
Mais pour l’ensemble de l’activité, logements       dans le Bâtiment ou les Travaux Publics, les
individuels comme collectifs. Car si nous           entreprises font de plus en plus appel à des
regardons les indicateurs de plus près, nous        intérimaires et ce depuis plusieurs trimestres.
constatons une chute des mises en vente dans
le collectif au 4ème trimestre 2016. Pour

Les 5 tendances clés du mois…

     -1,4%                          1 801                                    +7%                      -1,4%                         +7,9%
                                Ventes de logements
    Logements mis en                                             Surfaces de locaux mises            Salariés dans la             Intérimaires dans la
                               individuels et collectifs
        chantier                                                       en chantier                    Construction                    Construction
                                        neufs

                                                                                         CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
                                                                                                           GRAND-EST                                     2
                                                    Conception Pôle de compétence CERC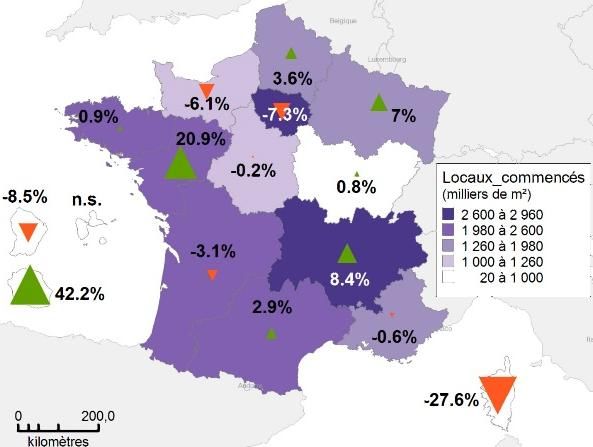
GRAND EST

CONJONCTURE DE LA CONSTRUCTION│ VUE D’ENSEMBLE

                                                                                                                 Grand Est                                  France
Bâtiment résidentiel - construction neuve
Logements mis en chantier
Situation à fin janvier 2017 Cumul 12 mois (évol 1 an), en date réelle estimée (DRE)
                                                                                                            -1,4%      ▼        20 600 lgts         +13,1%     ▲         385 300 lgts

Logements autorisés
Situation à fin janvier 2017 Cumul 12 mois (évol 1 an), en date réelle estimée (DRE)
                                                                                                            +9,5%      ▲        24 200 lgts         +16,0%     ▲         463 900 lgts

Bâtiment résidentiel - commercialisation
Réservations de logements (indiv. + coll.)
Au 4° trimestre 2016 (évol 1 an)
                                                                                                         +10,8%        ▲          1 801 lgts        +21,2%     ▲          33 497 lgts

Encours de logements (indiv + coll.)
A la fin du 4° trimestre 2016 (évol 1 an)
                                                                                                         -19,6%        ▼          5 151 lgts          -6,0%    ▼          94 326 lgts

Prix des logements collectifs*
Au 4° trimestre 2016 (évol 1 an)
                                                                                                            +1,9%      ▲        3 262 €/m²           +4,4%     ▲          4 083 €/m²

Bâtiment résidentiel - Prêts à taux zéro
Travaux liés à l'éco-PTZ
De janvier à la fin du 3° trimestre 2016 (évol 1 an), en M €
                                                                                                         +10,4%        ▲           41,6 M€           +8,5%     ▲          345,53 M€

Bâtiment non résidentiel - construction neuve
Surface de locaux mis en chantier
Situation à fin janvier 2017 Cumul 12 mois (évol 1 an), en milliers de m², en date de prise en
compte (DPC)
                                                                                                            +7,0%      ▲    1 766 mill. m²           +2,8%     ▲   24 102 mill. m²

Surface de locaux autorisés
Situation à fin janvier 2017 Cumul 12 mois (évol 1 an), en milliers de m², en date de prise en
compte (DPC)
                                                                                                            -0,8%      =    2 474 mill. m²           +3,8%     ▲   37 772 mill. m²

Travaux publics
Activité récente**                                                                                               ▼ ▼▼                                          =                  16
Au 4° trimestre 2016 (évol 1 trimestre, solde d'opinion)                                                         12     32 18
Prévisions d'activité**                                                                                          ▲ ▲▲                                          ▼                 -18
Pour le 1° trimestre 2017                                                                                         6     -3 54
Carnets de commandes**                                                                                           ▲ ▲▲                             0,0 mois     =            5,4 mois
Au 4° trimestre 2016 (évol 1 an), moyenne des 4 derniers trimestres en nombre de mois                            3,2 +3,5 4,2

Matériaux
Production BPE
Production de BPE en 2016 (évol 1 an), en m3
                                                                                                            +4,7%      ▲     2 901 408 m3            +3,2%     ▲    36 126 826 m3

Production Granulats
Production de Granulats entre janv. et nov. 2016 (évol 1 an), en milliers de tonnes
                                                                                                            +4,0%      ▲          29 240 kt          +0,3%     =          279 710 kt

Consommation ciment
Consommation de ciment entre janv. et mars 2016
                                                                                                            -0,9%      =             267 kt          +2,0%     ▲             3 987 kt

Appareil de production
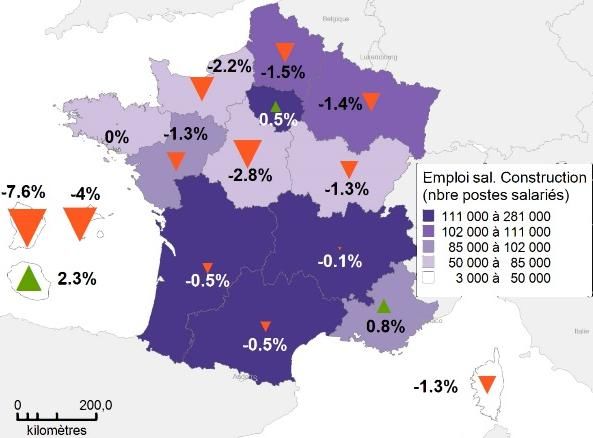
Emplois salariés dans la construction
A la fin du 3° trimestre 2016 (évol 1 an)
                                                                                                            -1,4%      ▼        105 442 sal.          -0,5%    =     1 362 441 sal.

Intérimaires Bâtiment
Au 3° trimestre 2016 (évol 1 an)
                                                                                                            +7,9%      ▲          6 375 ETP          +1,0%     =          81 118 ETP

Intérimaires Travaux Publics
Au 3° trimestre 2016 (évol 1 an)
                                                                                                         +19,1%        ▲          2 562 ETP          +1,0%     =          30 649 ETP

Demandeurs d'emplois Bâtiment et Travaux Publics (cat. A)
Situation à fin janvier 2017 (évol 1 an)
                                                                                                            -4,7%      ▼     34 621 DEFM              -8,7%    ▼    373 965 DEFM

*Estimation CERC sur la base des prix constatés en Alsace, Champagne-Ardenne et Lorraine, pondérés par le nombre de réservations

**Indicateurs régionaux correspondant respectivement aux régions Alsace, Champagne-Ardenne et Lorraine

                                                                                                                      CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
                                                                                                                                        GRAND-EST                                       3
                                                                            Conception Pôle de compétence CERC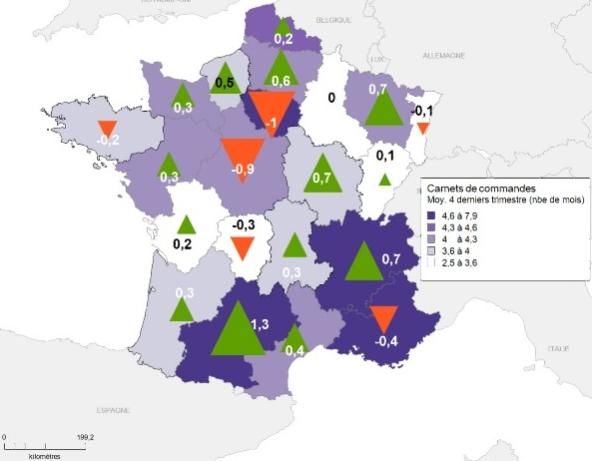
GRAND EST
BÂTIMENT RÉSIDENTIEL│ CONSTRUCTION NEUVE DE LOGEMENTS
La construction neuve de logements Cumul 12 mois à fin janvier 2017
-1,4% ▼
(date réelle estimée) Evol 1 an EN 1 AN
Total logements commencés 20 600 lgts -1,4% ▼ DES MISES EN CHANTIER
(CUM UL 12 M OIS - SIT. À FIN JA NVIER 2017)
Dont individuels purs 7 000 lgts +2,9% ▲
Dont individuels groupés 2 300 lgts -4,2% ▼
20 600 lgts
Dont collectifs (y compris résidences) 11 200 lgts -5,1% ▼
Total logements autorisés 24 200 lgts +9,5% ▲
Dont individuels purs 8 000 lgts +5,3% ▲ Logements commencés sur 12 mois à fin janvier 2017
Evolution par rapport aux 12 mois précédents
Dont individuels groupés 2 800 lgts -17,6% ▼
Dont collectifs (y compris résidences) 13 600 lgts +21,4% ▲
Construction neuve de logements cumul 12 mois
Unité : 1 logement
50 000
45 000
40 000
35 000
30 000
25 000
Réalisation : GIE Réseau des CERC
20 000
15 000
10 000
5 000
0
ja nv. 2 002
ja nv. 2 003
ja nv. 2 005
ja nv. 2 008
ja nv. 2 011
ja nv. 2 013
ja nv. 2 014
ja nv. 2 016
ja nv. 2 001
ja nv. 2 004
ja nv. 2 006
ja nv. 2 007
ja nv. 2 009
ja nv. 2 010
ja nv. 2 012
ja nv. 2 015
ja nv. 2 017
ja nv. 2 018
Logements autorisés Logements commencés
Mises en chantier de logements cumul 12 mois
Unité : 1 logement
40 000
35 000
+9,5% ▲
30000
EN 1 AN
25 000
DES AUTORISATIONS
20 000
(CUM UL 12 M OIS - SIT. À FIN JA NVIER 2017)
15000
10 000
50 00 24 200 lgts
0
mars 200 4
mars 200 5
mars 200 6
mars 200 7
mars 201 2
mars 201 3
mars 201 4
mars 201 5
mars 200 1
mars 200 2
mars 200 3
mars 200 8
mars 200 9
mars 201 0
mars 201 1
mars 201 6
mars 201 7
Source :
Logements collectifs Logements individuels SOeS, Sit@del2,
estimations à fin janvier 2017
A janvier 2017, sur 12 mois glissants, le nombre de logements commencés diminue de plus d’1% entrainé
par une baisse de 5% dans le collectif et 4% dans l’individuel groupé.
Les autorisations progressent de 9,5%, dont +21% dans le collectif, et ce malgré un recul au niveau de
l’individuel groupé de quasiment 18%.
A noter que l’activité de l’année 2016 est également en repli, de près de 3% par rapport à 2015, dont -10% en
Alsace, -5% en Champagne-Ardenne et seule la Lorraine redresse les chiffres : +9%.
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 4
Conception Pôle de compétence CERC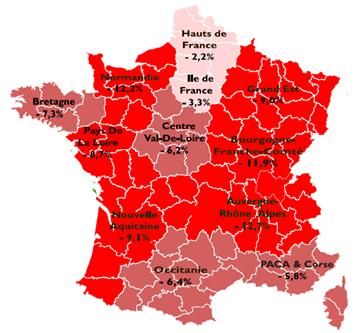
GRAND EST
BÂTIMENT RÉSIDENTIEL│ CONSTRUCTION NEUVE DE LOGEMENTS
Source :
SOeS, Sit@del2,
Les mises en chantier de logements dans les départements estimations à fin janvier 2017
Évolution du cumul 12 mois à fin janvier 2017
Unité : % d'évolution à 1 an
Par département, l’évolution
des mises en chantier de
Ardennes +50,0% logements varie
énormément, allant de +50%
Vosges +16,7%
pour les Ardennes à -33% en
Meurthe-et-Mo selle +10,5% Haute-Marne et en Meuse.
Les Vosges, la
Moselle +4,9%
Meurthe-et-Moselle et la
Marne 0,0% Moselle enregistrent des
Bas-Rhin -1,4% évolutions positives, la Marne
stabilise ses mises en chantier.
Grand Est
Haut-Rhin -14,3%
En 2016, seuls 3 départements
Aub e -18,2%
avaient une activité plus
-33,3%
Meuse prononcée qu’en 2015 : les
Ardennes (+50%), la
-33,3%
Haute-Marne
Meurthe-et-Moselle (+10,5%), la
Moselle (+7,7%). Les Vosges
ont eu une activité équivalente
à celle de 2015.
Les mises en chantier de logements
Evolutions comparées courte période / longue période
Unité : % d'évolution à 1 an / % d'évolution annuelle moyenne 2008-2016 Il est important d’analyser les
La taille des bulles est proportionnelle aux mises en chantiers des 12 derniers mois
Ardennes
+60,0% données à une échelle
inférieure à la Région, car
+50,0%
l’activité est très disparate d’un
territoire à l’autre.
Evolution annuelle à fin janvier 2017
+40,0%
+30,0% Ainsi, en moyenne sur 9 ans ou
Vosges en annuel à fin janvier 2017, 4
Meurthe-et-Moselle +20,0%
départements ont des
Moselle
+10,0%
évolutions négatives sur les 2
Bas-Rhin
périodes, tandis que 5
0,0% départements enregistrent une
Haut-Rhin baisse sur la 1ère période mais
Aube Marne -10,0%
une hausse sur la 2ème. Pour le
-20,0%
dernier département, à savoir le
Bas-Rhin, il est le seul à
Meuse Haute-Marne
-30,0% connaître une stabilisation
(+0,2%) des mises en chantier
-40,0%
sur la 1ère période et un léger
-50,0%
recul sur la 2ème (-1,4%).
-20,0% -15,0% -10,0% -5,0% 0,0% +5,0%
Evolution annuelle moyenne 2008-2016
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 5
Conception Pôle de compétence CERC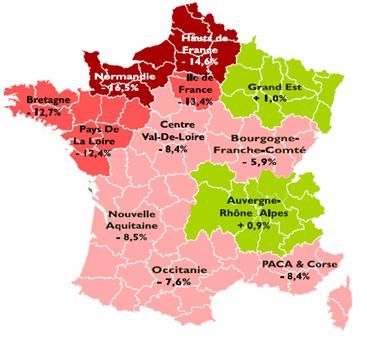
GRAND EST
BÂTIMENT RÉSIDENTIEL│ COMMERCIALISATION DE LOGEMENTS NEUFS
La commercialisation de logements neufs
4° trimestre 2016 - Evol 1 an
+26,2% ▲
collectifs EN 1 AN
Commercialisation au cours du trimestre RESERV. LOGEMENTS COLLECTIFS
CUM UL 4 TRIM A U 4° TRIM . 2016 (évo l 1an)
(1)
Mises en vente 1 182 lgts -40,5% ▼
Réservations (2)
(3)
1 594 lgts +9,7% ▲
6 884 lgts
Stock disponible (à la fin du trimestre) 4 598 lgts -20,4% ▼
Prix des logements collectifs* 3 262 €/m² +1,9% ▲
Commercialisation au cours des 4 derniers trimestres
Sources :
Mises en vente 6 398 lgts +14,4% ▲
SOeS, ECLN (données brutes)
Réservations 6 884 lgts +26,2% ▲
Au 4ème trimestre 2016, les mises en vente chutent de plus de 40%, entrainées par une réduction de 42% en
Alsace, de 72% en Champagne-Ardenne et de 0,6% en Lorraine. En cumul annuel, le nombre de mises en
vente progresse de 14%, avec des évolutions positives sur les 3 territoires.
Les ventes augmentent de près de 10% au 4ème trimestre 2016 et de 26% sur l’année 2016.
Les évolutions diffèrent en fonction de la période et du territoire : en Champagne-Ardenne, le nombre de
ventes est inférieur de près de 30% au 4ème trimestre mais supérieur de près de 9% sur l’année 2016.
La Lorraine enregistre une forte progression de plus de 56% au 4ème trimestre.
Les stocks rétrécissent, sur les 3 territoires.
Enfin le prix des logements collectifs est plus élevé de près de 2%, hausse due aux prix alsaciens (+5%) et
lorrains (+2%) alors qu’en Champagne-Ardenne ils diminuent de 8%.
Commercialisation de logements neufs (1) Mises en vente : nouveaux logements
collectifs chaque trimestre - Unité : 1 logement proposés à la commercialisation au cours
du trimestre
3 500
3 000 (2) Réservations : réservations à la vente
avec dépôts d’arrhes
2 500
2 000 (3) Stock disponible : logements proposés
1 500
à la vente non encore réservés
1 000 *Estimatio n CERC sur la base des prix
50 0 co nstatés en A lsace, Champagne-A rdenne
et Lo rraine, po ndérés par le no mbre de
0
réservatio ns
1T 20 05
1T 2006
1T 20 07
1T 2008
1T 2009
1T 20 10
1T 2011
1T 20 12
1T 2013
1T 2014
1T 20 15
1T 2016
1T 20 17
Mises en ventes Réservations Avertissements :
L’enquête ECLN couvre les permis de 5
Encours de logements neufs collectifs chaque trimestre - Unité : 1 logement logements et plus destinés à la vente aux
particuliers
70 00
60 00
La typologie de l’encours de logements
neufs collectifs n’est pas disponible au
5000 3ème trimestre 2015
40 00
30 00
20 00
10 00
0
1T 20 05
1T 20 07
1T 20 10
1T 20 12
1T 20 15
1T 20 17
1T 20 06
1T 20 08
1T 20 09
1T 20 11
1T 20 13
1T 20 14
1T 20 16
Stock achevé Stock en projet
Stock en cours de construction Encours
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 6
Conception Pôle de compétence CERC
GRAND EST
BÂTIMENT RÉSIDENTIEL│ COMMERCIALISATION DE LOGEMENTS NEUFS
La commercialisation de logements neufs
+29,1% ▲
4° trimestre 2016 - Evol 1 an
individuels EN 1 AN
RESERV. LOGEMENTS INDIVIDUELS
Commercialisation au cours du trimestre
CUM UL 4 TRIM A U 4° TRIM . 2016 (évo l 1an)
Mises en vente (1) 244 lgts +4,7% ▲
Réservations (2) 207 lgts +19,7% ▲ 771 lgts
Stock disponible (3) (à la fin du trimestre) 553 lgts -11,4% ▼
Prix des logements individuels* 210 038 €/lot +1,2% ▲
Commercialisation au cours des 4 derniers trimestres
Sources :
Mises en vente 836 lgts +11,6% ▲ SOeS, ECLN (données brutes)
Réservations 771 lgts +29,1% ▲
La commercialisation des logements individuels neufs augmente au 4ème trimestre 2016.
Les mises en vente sont en hausse de près de 5% tandis que les réservations le sont de
près de 20%.
En données annuelles, les évolutions sont également positives, notamment pour les ventes
: +29%.
La Lorraine est le territoire qui enregistre les plus fortes variations au 4ème trimestre 2016 :
+51% pour les mises en vente et +81% pour les ventes. En Alsace, les indicateurs sont dans
le rouge en données trimestrielles mais positifs en données annuelles.
(1) Mises en vente : nouveaux logements
proposés à la commercialisation au cours
du trimestre
Commercialisation de logements neufs individuels chaque trimestre
Unité : 1 logement (2) Réservations : réservations à la vente
avec dépôts d’arrhes
30 0
25 0 (3) Stock disponible : logements proposés
à la vente non encore réservés
20 0
*Estimatio n CERC sur la base des prix
15 0
co nstatés en A lsace, Champagne-A rdenne
10 0 et Lo rraine, po ndérés par le no mbre de
réservatio ns
50
0
1T 2005
1T 2006
1T 20 07
1T 2008
1T 20 09
1T 20 10
1T 2011
1T 20 12
1T 2013
1T 20 14
1T 20 15
1T 2016
1T 20 17
Avertissements :
Mises en ventes Réservations
L’enquête ECLN couvre les permis de 5
logements et plus destinés à la vente aux
Encours de logements neufs individuels chaque trimestre particuliers
Unité : 1 logement
90 0
80 0
70 0
60 0
50 0
40 0
30 0
20 0
10 0
0
1T 20 07
1T 20 09
1T 20 12
1T 20 14
1T 20 17
1T 20 05
1T 20 06
1T 20 08
1T 20 10
1T 20 11
1T 20 13
1T 20 15
1T 20 16
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 7
Conception Pôle de compétence CERC
GRAND EST

  BÂTIMENT RÉSIDENTIEL│ ENTRETIEN-AMÉLIORATION DES LOGEMENTS

                                                             Activité d'entretien-amélioration*
                                                                  (individuel et collectif)

                                    -1,7%                                                                           -3,2%
                                             -8,1%   -7,3%      -7,4%        -8,0%                 -9,0%                    -8,6%   -7,2%
                           -11,8%                                                                          -11,9%                           -12,9%
                                                                                         -15,7%

                                             1er trimestre 2016            2ème trimestre 2016             3ème trimestre 2016

   Sources :
   Baromètre Observatoire de la Rénovation, de l’Entretien et de l’Amélioration du Logement - réalisé par le cabinet BIIS pour le compte de l’Anah et
   du CAH.
   * Activité en valeur (montant des chantiers terminés au cours du trimestre), évolution par rapport au trimestre précédent, données non CVS

   L’activité d’entretien-amélioration a du mal à reprendre son souffle, les indicateurs étant encore négatifs sur la
   plupart des régions , pour les 1er, 2ème et 3ème trimestres 2016. Alors qu’une progression discrète se fait au 1er ou
   2ème trimestre dans certaines régions, l’activité est freinée au 3ème trimestre dans toutes les régions.

   Par type de logement, l’activité est surtout réduite au niveau des logements individuels. Seules 4 régions ont
   une tendance inversée : le Grand Est, la Bourgogne-Franche-Comté, Auvergne-Rhône-Alpes et la Nouvelle
   Aquitaine.

                       Evolution de l’activité d’entretien-amélioration au 3ème trimestre 2016*…

                …en maisons individuelles                                                                      …en logements collectifs

Sources :
Baromètre Observatoire de la Rénovation, de l’Entretien et de l’Amélioration du Logement - réalisé par le cabinet BIIS pour le compte de l’Anah et du CAH.
* Activité en valeur (montant des chantiers terminés au cours du trimestre), évolution par rapport au trimestre précédent, données non CVS

                                                                                                  CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
                                                                                                                    GRAND-EST                                8
                                                        Conception Pôle de compétence CERC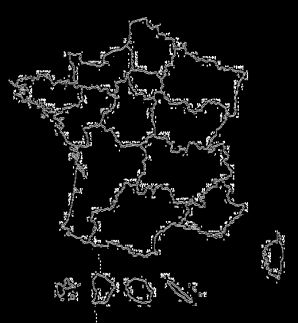
GRAND EST

BÂTIMENT RÉSIDENTIEL│ PRÊTS À TAUX ZÉRO

            Travaux liés à l'ÉCO-PTZ
                                                          De janvier à la fin du 3° trimestre 2016
                                                                          Evol 1 an
                                                                                                                                           +10,4%                ▲
                                                                                                                                   DE JANVIER À FIN DU 3° TRIM. 2016
Volume de travaux réalisés lié à l'ÉCO-PTZ                      41,6 M€                                 +10,4%               ▲
                                                                                                                                 DU VOLUME DE TRAVAUX RÉALISÉS
Nombre d'ÉCO-PTZ                                           1 626 ÉCO-PTZ                                +5,7%                ▲           ECO-P TZ - EVOLUTION 1A N

             Distribution d'ÉCO-PTZ cumulée à la fin du trimestre depuis le début de l'année
                                                                                                                                              41,6 M€
                                      Unité : nombre d'ÉCO-PTZ
    3 000
               2 607
    2 500                                  2 190                  2 217                                                          L’éco-PTZ permet de bénéficier d’un prêt
                             2 162
                                                                                                                                 à taux zéro de 30 000 euros maximum
    2 000                                                                                                                        pour financer des travaux d’éco-
                                                                                        1 538                    1 626
                                                                                                                                 rénovation.
    1 500                                                                                                                        Il s’adresse aux propriétaires, qu’ils
                                                                                                                                 habitent le logement, ou qu’ils le mettent
    1 000                                                                                                                        en location.
                                                                                                                                 Les travaux doivent être réalisés par des
     50 0                                                                                                                        entreprises RGE (Reconnu Garant de
                                                                                                                                 l’Environnement).
       0
                 3T 20 11

                              3T 20 12

                                             3T 20 13

                                                                    3T 20 14

                                                                                             3T 20 15

                                                                                                                  3T 20 16

1 626 Eco-PTZ ont été octroyés de janvier à septembre 2016 pour un volume de
travaux réalisés de 41,6 M€. Par rapport à la même période en 2015, le nombre
de Prêts est supérieur de 6% et le volume de travaux de plus de 10%.
Si nous nous référons au 3ème trimestre 2011, ce sont 980 Eco-PTZ en moins
qui ont été accordés.

En termes de nombre de prêts, c’est la Lorraine qui enregistre la meilleure
évolution : +8,7%, suivie par l’Alsace : +4,9% et enfin la Champagne-Ardenne :
+0,3%. Mais en termes de volume, c’est l’Alsace qui a la plus forte progression :
+17,4%, suivie par la Lorraine : +8,3% et la Champagne-Ardenne : +2,4%.

                Prêts à 0% PTZ+                                   3° trimestre 2016 - Evol 1 an
                                                                                                                                          +39,0%                ▲
                                                                                                                                     EN 1 AN AU 3° TRIMESTRE 2016
                                         Dans le neuf
                                                                                                                                          PRETS A 0% PTZ+
Nombre de prêts délivrés                                          1 283                                 +39,0%               ▲        DISTRIBUÉS DANS LE NEUF
                                         Dans l'ancien
Nombre de prêts délivrés                                            691                                  n.s.                              1 283 prêts

                                                                                                                                 Le PTZ+ est un prêt à taux zéro attribué
Le nombre de prêts à 0% augmente davantage que celui des Eco-PTZ :                                                               sous conditions de ressources pour
                                                                                                                                 l'acquisition d'une résidence principale
+39%.                                                                                                                            neuve, ou vendue par le bailleur social à
1 283 prêts ont été délivrés dans le neuf et 691 dans l’ancien au 3ème                                                           son occupant. Le montant est limité à 40%
trimestre 2016.                                                                                                                  de l’achat du logement neuf.
                                                                                                                                 Depuis le 1er janvier 2015, il est également
La part des prêts dans le neuf sur l’ensemble des prêts à 0% accordés est                                                        ouvert à l'achat de logements anciens à
donc de 65%.                                                                                                                     réhabiliter en milieu rural.

                                                                                                                                 Sources :
Les évolutions sur les 3 territoires sont conséquentes : +28% en                                                                 SGFGAS (données brutes)
Champagne-Ardenne, +43% en Lorraine et +48% en Alsace.

                                                                                                         CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
                                                                                                                           GRAND-EST                                            9
                                                        Conception Pôle de compétence CERC
GRAND EST
BÂTIMENT NON RÉSIDENTIEL│ CONSTRUCTION NEUVE DE LOCAUX
La construction neuve de locaux Situation à fin janvier 2017
(date de prise en compte)
Cumul 12 mois
Evol 1 an
+7,0% ▲
EN 1 AN
Total locaux commencés 1 766 mill. m² +7,0% ▲
DES MISES EN CHANTIER
Total locaux autorisés 2 474 mill. m² -0,8% = (CUM UL 12 M OIS - SIT. À FIN JA NVIER 2017)
1 766 mill. m²
A fin janvier 2017, sur 12 mois glissants, les mises en chantier de
locaux augmentent de 7%, et les autorisations de locaux se Locaux commencés sur 12 mois à fin janvier 2017
stabilisent. Evolution par rapport aux 12 mois précédents
Le Grand Est fait partie des régions métropolitaines où l’activité est
plus importante en 12 mois glissants à janvier 2017 que celle des 12
mois précédents, n’arrivant tout de même pas à hauteur des Pays de
la Loire (+21%) ou de Rhône-Alpes (+8%).
Au niveau national, la fin d’année 2016 affichait une croissance de
surfaces mises en chantier de locaux, croissance bien vite freinée
début 2017 : -2,6% à fin janvier. Sur 12 mois glissants, l’activité est
tout de même plus favorable : +2,8%.
Par rapport à janvier 2001, la construction neuve de locaux dans le
Grand Est a chuté de 59%. Plus de 4 300 milliers de m² étaient Réalisation : GIE Réseau des CERC
commencés à l’époque.
En comparaison à la moyenne des 10 dernières années, qui est de
plus de 2 500m² commencés, l’activité au 1er janvier 2016 est bien en-
dessous, de plus de 730 000m².
Construction neuve de locaux cumul 12 mois
Unité : milliers de m² -0,8% =
6 000 EN 1 AN
5 000 DES AUTORISATIONS
(CUM UL 12 M OIS - SIT. À FIN JA NVIER 2017)
4 000
3 000
2 000
2 474 mill. m²
1 000
0
ja nv. 2 001
ja nv. 2002
ja nv. 2 003
ja nv. 2004
ja nv. 2005
ja nv. 2 006
ja nv. 2007
ja nv. 2 008
ja nv. 2 009
ja nv. 2010
ja nv. 2 011
ja nv. 2012
ja nv. 2013
ja nv. 2 014
ja nv. 2015
ja nv. 2 016
ja nv. 2 017
ja nv. 2018
Sources :
SOeS, Sit@del2 (date de prise en compte)
Locaux autorisés Locaux commencés
Avertissement : les statistiques de la
construction neuve de locaux à usage
autre qu’habitation restent pour l’heure
publiées par le SOeS en date de prise en
compte (DPC). L’analyse de ces séries
mérite donc beaucoup de précaution.
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 10
Conception Pôle de compétence CERCGRAND EST
BÂTIMENT NON RÉSIDENTIEL│ CONSTRUCTION NEUVE DE LOCAUX
Locaux mis en chantier Situation à fin janvier 2017
(date de prise en compte) Cumul 12 mois - Evol 1 an
+7,0% ▲
Total locaux commencés 1 766 mill. m² +7,0% ▲
EN 1 AN
Bâtiments agricoles 435 mill. m² +9,5% ▲
DES MISES EN CHANTIER
Secteur privé non agricole 1 000 mill. m² +4,4% ▲ (CUM UL 12 M OIS - SIT. À FIN JA NVIER 2017)
Dont locaux industriels 227 mill. m² +29,4% ▲
Dont commerces 250 mill. m² +13,1% ▲ 1 766 mill. m²
Dont bureaux 181 mill. m² +9,1% ▲
Dont entrepôts 229 mill. m² -15,7% ▼
Dont autres locaux 113 mill. m² -8,9% ▼
Sources :
Secteur public 331 mill. m² +11,9% ▲ SOeS, Sit@del2 (date de prise en compte)
Locaux autorisés Situation à fin janvier 2017
(date de prise en compte) Cumul 12 mois - Evol 1 an
Total locaux autorisés 2 474 mill. m² -0,8% =
Avertissement : les statistiques de la
Bâtiments agricoles 649 mill. m² -14,6% ▼ construction neuve de locaux à usage
autre qu’habitation restent pour l’heure
Secteur privé non agricole 1 476 mill. m² +12,0% ▲ publiées par le SOeS en date de prise en
compte (DPC). L’analyse de ces séries
Dont locaux industriels 229 mill. m² -14,2% ▼ mérite donc beaucoup de précaution.
Dont commerces 332 mill. m² +2,6% ▲
Dont bureaux 247 mill. m² +21,9% ▲
Dont entrepôts 474 mill. m² +38,2% ▲
Dont autres locaux 193 mill. m² +6,6% ▲
Secteur public 349 mill. m² -16,2% ▼
Les surfaces mises en chantier sont plus importantes dans quasiment tous les secteurs de bâtiments non résidentiels et
notamment au niveau des locaux industriels (+29%). Les surfaces d’entrepôts et les « autres locaux » diminuent, de
respectivement 16% et 9%.
Les surfaces autorisées sont réduites au niveau des bâtiments agricoles, des locaux industriels et des locaux du secteur
public, réductions contrebalancées par la hausse des surfaces des autres destinations et notamment les entrepôts et les
bureaux.
Sur l’année 2016, les mises en chantier augmentent de près de 29% en Alsace, dont +69% dans le secteur public, de plus de 8%
en Champagne-Ardenne, dont +91% en locaux industriels mais diminuent en Lorraine de 20% et notamment dans le secteur
public (-43%) et les entrepôts (-42%).
Mises en chantier de locaux cumul 12 mois
Unité : milliers de m²
5 000
4 000
3 000
2 000
1 000
0
mars 200 1
mars 200 2
mars 200 3
mars 200 4
mars 201 1
mars 201 2
mars 201 3
mars 201 4
mars 201 5
mars 200 5
mars 200 6
mars 200 7
mars 200 8
mars 200 9
mars 201 0
mars 201 6
mars 201 7
Batiments agricoles commencés Sect eur privé non a gricole com mencés
Sect eur public com mencé Total loca ux commencés
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 11
Conception Pôle de compétence CERCGRAND EST
BÂTIMENT NON RÉSIDENTIEL│ CONSTRUCTION NEUVE DE LOCAUX
Sources :
SOeS, Sit@del2 (date de prise en compte)
Les mises en chantier de locaux dans les départements
Évolution du cumul 12 mois à fin janvier 2017
Unité : % d'évolution à 1 an
A fin janvier 2017, sur 12 mois
Bas-Rhin +69,7% glissants, 4 départements ont une
réduction des surfaces de locaux
Vosges +23,8% mises en chantier et 5 sont en-
Meuse +11,7% dessous de la moyenne Grand Est.
Marne +10,5% Le Bas-Rhin enregistre une forte
Ardennes +8,4%
progression de près de 70%, tandis
qu’en Meurthe-et-Moselle la
Grand Est tendance est inverse : -40%.
Haut-Rhin +3,7%
En 2016, le Bas-Rhin et les
Haute-Marne -2,8% Ardennes dominaient le
classement avec des évolutions de
Moselle -15,1% +55% et de +44%, tandis que le
Aub e -22,8%
Haut-Rhin, la Moselle et surtout la
Meurthe-et-Moselle, la Meuse et
Meurthe-et-Moselle -40,3% l’Aube tiraient l’activité vers le bas.
La moyenne du Grand Est était de
+3,8%.
Sur une longue période, seuls
Les mises en chantier de locaux
l’Aube et le Bas-Rhin ont une
Evolutions comparées courte période / longue période
Unité : % d'évolution à 1 an / % d'évolution annuelle moyenne 2008-2016 évolution supérieure à 0
La taille des bulles est proportionnelle aux mises en chantiers des 12 derniers mois (respectivement +1,8% et +0,1%).
+80,0% Par contre en évolution annuelle à
fin janvier 2017, 6 départements
sont au-dessus de la barre du 0.
+60,0% 3 départements ont une activité
Evolution annuelle à fin janvier 2017
Bas-Rhin moins dense en évolution annuelle
comme en moyenne des 9
+40,0% dernières années : la Haute-
Vosges Marne, la Moselle et la Meurthe-et-
Moselle.
Marne
Ardennes +20,0% Si nous nous référons à l’évolution
Meuse
Haut-Rhin
annuelle à fin décembre 2016, le
Haute-Marne graphique change pour 3
0,0%
départements : la Meuse et le
Grand Est
Haut-Rhin intègrent la partie basse
Aube du graphique et ont donc une
Moselle évolution négative au mois de
-20,0%
décembre 2016, la Haute-Marne
Meurthe-et-Moselle intègre la partie haute : +15% au
mois de décembre 2016.
-40,0%
Avertissement : les statistiques de la
construction neuve de locaux à usage
-60,0%
autre qu’habitation restent pour l’heure
-15,0% -10,0% -5,0% 0,0% +5,0% publiées par le SOeS en date de prise en
compte (DPC). L’analyse de ces séries
Evolution annuelle moyenne 2008-2016
mérite donc beaucoup de précaution.
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 12
Conception Pôle de compétence CERCGRAND EST
TRAVAUX PUBLICS│ OPINION DES CHEFS D’ENTREPRISE
Alsace Champagne-Ardenne Lorraine
Moyenne Moyenne Moyenne
Evolution au 4° trim. Evolution au 4° trim. Evolution au 4° trim.
de longue de longue de longue
2016 2016 2016
période* période* période*
A c t iv it é ré c e nt e ( 1 ) 12 ▼ -4 32 ▼ -6 18 ▼ -14
P ré v is io ns d'a c t iv it é ( 1)
6 ▲ -16 -3 ▲ -16 54 ▲ -18
E f f e c t if s f ut urs ( 1 ) -17 ▲ -10,4 -14 ▼ -2,7 61 ▲ -11,9
C a rne t s de c o m m a nde s ( 2 ) 3,2 mois -0,1 mois = 3,7 mois 3,5 mois 0,0 mois = 4,0 mois 4,2 mois +0,7 mois ▲ 4,3 mois
E nt re pris e s n'a ya nt pa s de lim it e s à
l'a c c ro is s e m e nt de le ur pro duc t io n ( 3 )
39% +39 pts ▲ 12% 34% +34 pts ▲ 18% 3% +3 pts ▲ 11%
E nt re pris e s c it a nt l'ins uf f is a nc e de la
de m a nde c o m m e c o nt ra int e à 37% -27 pts ▼ 45% 34% -46 pts ▼ 39% 30% -1 pts ▼ 49%
l'a c c ro is s e m e nt de le ur pro duc t io n ( 3 )
Opinion des chefs d'entreprise sur l'activité Travaux Publics
en Alsace CARNETS DE COMMANDES
10 0
Unité : solde d'opinion
80 A l sa ce +0,3 mois ▲
60 C h a mp a g n e-A rd en n e +0,6 mois ▲
40
20 L o rra i n e +0,8 mois ▲
0
-20
-40 Carnets de commandes au 4° trimestre 2016
-60 Evolution en nombre de mois par rapport au 4° trimestre 2015
-80
-10 0
1T 20 05
1T 20 06
1T 20 08
1T 20 09
1T 20 12
1T 20 13
1T 20 16
1T 20 17
1T 20 04
1T 20 07
1T 20 10
1T 20 11
1T 20 14
1T 20 15
Activité passée Activité future Moyenne activit é passée
Opinion des chefs d'entreprise sur l'activité Travaux Publics
en Champagne-Ardenne
Unité : solde d'opinion
80
60
40
20
0
Réalisation : GIE Réseau des CERC
-20
-40
-60 L’opinion des chefs d’entreprise de Travaux
-80 Publics est revue à la baisse concernant leur
-10 0 activité récente mais se redresse pour leurs
prévisions d’activité, dans les 3 territoires du
1T 20 04
1T 20 07
1T 20 08
1T 20 11
1T 20 12
1T 20 14
1T 20 15
1T 20 05
1T 20 06
1T 20 09
1T 20 10
1T 20 13
1T 20 16
1T 20 17
Grand Est.
Activité passée Activité future Moyenne activit é passée
La situation salariée devrait s’améliorer, tout
en restant inquiétante, en Alsace et
Opinion des chefs d'entreprise sur l'activité Travaux Publics Lorraine, mais se dégrade encore en
en Lorraine Champagne-Ardenne.
80
Unité : solde d'opinion
60 En Lorraine, les carnets de commandes
40 devraient être plus étoffés, leur permettant
20 une activité de 4,2 mois alors qu’elle est de
0 3,5 mois en Champagne-Ardenne et 3,2 mois
-20
en Alsace.
-40
-60
Source : Enquête trimestrielle FNTP/INSEE
(données brutes ; disponibles pour la France
-80
métropolitaine)
-10 0
1T 20 06
1T 20 09
1T 20 10
1T 20 13
1T 20 14
1T 20 16
1T 20 17
1T 20 04
1T 20 05
1T 20 07
1T 20 08
1T 20 11
1T 20 12
1T 20 15
(1) solde d’opinion (écart entre% des réponses « en
hausse » et % des réponses « en baisse »), évol. 1 trim.
(2) moyenne des 4 derniers trimestres, en nombre de
mois, évol. 1 an
Activité passée Activité future Moyenne activit é passée (3) % d’entreprises
* Moyenne de longue période depuis 1er trim. 2004
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 13
Conception Pôle de compétence CERCGRAND EST
MATERIAUX│ BPE / GRANULATS / CIMENT
La production de matériaux - Evol 1 an
Production du mois +4,7% ▲
Production de BPE en décembre 2016 200 691 m3 +7,1% ▲
en 2016
Prod. de Granulats en novembre 2016 2 630 kt +9,1% ▲ PRODUCTION DE BPE
Consommation de ciment en mars 2016 107 kt -6,2% ▼ EVOL 1A N
Production depuis le début de l'année
Production de BPE en 2016 2 901 408 m3 +4,7% ▲
2 901 408 m3
Production de Granulats entre janv. et nov. 2016 29 240 kt +4,0% ▲
▲
Consommation de ciment entre janv. et mars 2016 267 kt -0,9% =
+4,0%
entre janv. et nov. 2016
Production mensuelle de BPE PRODUCTION DE GRANULATS
Unité : milliers de m3 EVOL 1A N
40 0 35 0
Moyenne mobile 12 mois
35 0 30 0
Production mensuelle
30 0 25 0 29 240 kt
25 0
20 0
200
15 0
15 0
10 0
50
10 0
50
-0,9% =
0 0 entre janv. et mars 2016
ja nv. 2 008
ja nv. 2 009
ja nv. 2 010
ja nv. 2 011
ja nv. 2 012
ja nv. 2 013
ja nv. 2 014
ja nv. 2 015
ja nv. 2 016
ja nv. 2 017
CONSOMMATION DE CIMENT
EVOL 1A N
Moyenne Mobile 1 2 mois
267 kt
Production mensuelle de granulats
Unité : milliers de tonnes
4 500 3 500 Sources :
UNICEM pour le BPE et les granulats, SFIC
Moyenne mobile 12 mois
4 000 3 000
Production mensuelle
3 500 pour le ciment
2 500 (données brutes, non cvs, non cjo)
3 000
2 500 2 000
2 000 1 500
1 500
1 000 La production de béton prêt à
1 000
50 0 50 0 l’emploi et de granulats
0 0 s’amplifie, en données mensuelles
ja nv. 2 009
ja nv. 2 010
ja nv. 2 013
ja nv. 2 014
ja nv. 2 017
ja nv. 2 008
ja nv. 2 011
ja nv. 2 012
ja nv. 2 015
ja nv. 2 016
comme en données cumulées sur
l’année 2016.
Moyenne Mobile 1 2 mois Au mois de décembre 2016, près de
200 700m³ de béton prêt à l’emploi
Consommation mensuelle de ciment ont été produits, et plus de 2,9
Unité : milliers de tonnes millions m³ sur l’année 2016, dont
25 0 20 0 41% en Alsace, 30% en Champagne-
Consommation mensuelle
Moyenne mobile 12 mois
Ardenne et 29% en Lorraine.
20 0
150
15 0 La production de granulats s’élève à
10 0 2 630 kt au mois de novembre 2016
100
et à plus de 29 200 kt sur les 11
50
50 mois de l’année 2016, dont 42% en
Alsace, 32% en Champagne-Ardenne
0 0 et 26% en Lorraine.
ja nv. 2 010
ja nv. 2 011
ja nv. 2 014
ja nv. 2 015
ja nv. 2 016
ja nv. 2 008
ja nv. 2 009
ja nv. 2 012
ja nv. 2 013
ja nv. 2 017
Moyenne Mobile 1 2 mois
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 14
Conception Pôle de compétence CERCGRAND EST
APPAREIL DE PRODUCTION│ EMPLOI SALARIÉ ET INTÉRIMAIRE
Emploi salarié dans la Construction
3° trimestre 2016 - Evol 1 an
▼
(emploi privé)
-1,4%
Nombre de postes salariés Construction 105 442 sal. -1,4% ▼
EN 1 AN
DE L'EMPLOI SALARIÉ
Emploi privé dans la Construction A U 3° TRIM ESTRE 2016 (évo l 1an)
Unité : nombre de postes salariés
14 0 00 0 105 442 sal.
12 0 00 0
10 0 00 0 Emploi salarié dans la construction au 3° trimestre 2016
80 000 Evolution par rapport au 3° trimestre 2015
60 000
40 000
20 000
0
1T 2002
1T 20 03
1T 20 04
1T 20 05
1T 2006
1T 2007
1T 2008
1T 20 09
1T 20 10
1T 20 11
1T 2012
1T 2013
1T 2014
1T 20 15
1T 20 16
1T 2017
Les salariés du secteur de la Construction sont moins nombreux au 3ème trimestre 2016
par rapport au 3ème trimestre 2015, de plus d’1%.
Alors que le nombre de salariés stagne en Alsace, il diminue en Champagne-Ardenne de Réalisation : GIE Réseau des CERC
près de 2% et en Lorraine de plus de 2%.
Dans seulement 2 régions de France, le secteur de la Construction emploie plus de
salariés : en Ile-de-France et en PACA.
Emploi intérimaire Sources :
3° trimestre 2016 - Evol 1 an ACOSS – URSSAF (données cvs)
(en équivalents temps plein)
Les données correspondent à un nombre
Intérimaires Bâtiment et Travaux Publics 8 936 ETP +10,9% ▲ de postes salariés.
Intérimaires Bâtiment 6 375 ETP +7,9% ▲
Intérimaires Travaux Publics
Intérimaires Industrie des Matériaux
2 562 ETP
466 ETP
+19,1%
+10,5%
▲
▲
+7,9% ▲
EN 1 AN
Emploi intérimaire dans le Bâtiment et les Travaux Publics DES INTERIMAIRES BÂTIMENT
Unité : ETP A U 3° TRIM ESTRE 2016 (évo l 1an)
9 000
8
7
000
000
6 375 ETP
6 000
5 000
4 000
3 000
2 000
1 000
0
+19,1% ▲
1T 20 02
1T 20 05
1T 20 06
1T 20 09
1T 20 10
1T 20 14
1T 20 15
1T 20 03
1T 20 04
1T 20 07
1T 20 08
1T 20 11
1T 20 12
1T 20 13
1T 20 16
1T 20 17
EN 1 AN
Travaux Publics Bâtiment Moyenne mobile 4 trim. DES INTERIMAIRES TP
A U 3° TRIM ESTRE 2016 (évo l 1an)
En parallèle, l’emploi intérimaire, qui est la Ardenne alors qu’il évolue légère en
variable d’ajustement quand
entreprises n’ont pas assez de visibilité
les Alsace : +2%. Cette différence est due à un
recul du nombre d’intérimaires alsaciens
2 562 ETP
sur l’activité future, augmente de près de dans le Bâtiment de 3%. Au niveau des
11%, notamment au niveau des Travaux Matériaux, les entreprises ont également
Publics (+19%). moins fait appel à des intérimaires : -5% Sources :
L’emploi intérimaire est en hausse de 16% en Alsace et Champagne-Ardenne. DARES (données brutes – ETP sur 52
et 17% en Lorraine et Champagne- semaines)
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 15
Conception Pôle de compétence CERCGRAND EST
APPAREIL DE PRODUCTION│ EMPLOI SALARIÉ
Sources :
ACOSS – URSSAF (données cvs)
Les données correspondent à un nombre
de postes salariés.
L'emploi salarié dans les départements
moyenne du 4T2015 au 3T2016 / moyenne du 4T2014 au 3T2015
(%) à 1 an
Unité : % d'évolution
En moyenne, la diminution de
Haut-Rhin -1,0%
l’emploi salarié touche tous
Bas-Rhin -1,4% les départements du Grand
Marne -1,8%
Est, mais plus durement les
Ardennes et la Meurthe-et-
Grand Est Moselle.
Moselle -2,6% Les départements alsaciens
sont les moins touchés par
Vosges -2,7% cette réduction, ainsi que la
Meuse -2,9% Marne.
Aube -3,9%
Haute-Marne -4,6%
Meurthe-et-Moselle -5,0%
Arden nes -5,1%
L'emploi salarié
Evolutions comparées courte période / longue période
Unité : % d'évolution à 1 an / % d'évolution annuelle moyenne 2010-2015
+1,0%
Quelle que soit la durée de la
0,0% période, les évolutions des
départements du Grand Est
Evolution annuelle à fin 3° trimestre 2016
Haut-Rhin
sont négatives.
-1,0% En moyenne sur les années
Marne
2010 à 2016, l’Aube est le
Bas-Rhin département le plus touché.
-2,0%
Vosges Par contre au 3ème trimestre
Grand Est
2016, ce sont les départements
-3,0% de la Meurthe-et-Moselle et les
Meuse Moselle Ardennes qui tirent l’activité
vers le bas.
Aube
-4,0% Les départements alsaciens
Haute-Marne sont les départements les plus
épargnés par une réduction
-5,0%
d’emploi, en courte et longue
Ardennes
Meurthe-et-Moselle période.
-6,0%
-5,0% -4,0% -3,0% -2,0% -1,0% 0,0%
Evolution annuelle moyenne 2010-2015
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 16
Conception Pôle de compétence CERCGRAND EST
APPAREIL DE PRODUCTION│ DEMANDES D’EMPLOI
Demandes d'emplois en fin de mois
Janvier 2017 - Evol 1 an
(catégorie A)
-4,7% ▼
DEFM Construction 34 621 DEFM -4,7% ▼
EN 1 AN
DEFM tous secteurs économiques 316 445 DEFM -1,8% ▼ DES DEMANDES D'EMPLOI
% Construction / Ensemble de l'activité 11% 0,0 pt = SIT. À FIN JA NVIER 2017
34 621 DEFM
En janvier 2017, le nombre de demandes d’emploi est réduit de près de
5% dans le secteur de la Construction, contre près de 2% pour tous les
secteurs économiques.
Sources :
Le poids des demandes d’emploi du secteur de la Construction est de
Pôle emploi-DARES, STMT (Statistiques
11% sur les demandes de l’ensemble de l’activité. Mensuelles du marché du travail).
Déjà en fin d’année 2016, le nombre de DEFM était moins important qu’en Données brutes
fin d’année 2015, de plus de 8%.
Les 3 territoires enregistrent une diminution des demandes, de -5% pour
Ces données (brutes) présentent les
la Champagne-Ardenne et la Lorraine et -3% pour l’Alsace. séries des demandeurs d'emploi fin de
mois (DEFM) en catégorie A recherchant
un métier dans la Construction, qu’ils
soient issus d’une entreprise de la
Demandes d'emploi en fin de mois - Catégorie A Construction ou non.
Unité : DEFM
Des modifications récentes du suivi du
40 000 parcours du demandeur d’emploi ne
35 000 permettent plus, en effet, de disposer de
30 000 l’information sur son activité antérieure.
25 000
20 000
15 000
10 000
5 000
0
ja nv. 2 010
ja nv. 2011
ja nv. 2 012
ja nv. 2013
ja nv. 2 014
ja nv. 2015
ja nv. 2 016
ja nv. 2017
ja nv. 2018
DEFM cat.A Moyenne mobile 4 trim.
Part de la Construction dans les demandes d'emploi en fin de mois
Catégorie A
Unité : DEFM
14 %
12 %
10 %
8%
6%
4%
2%
0%
ja nv. 2 010
ja nv. 2011
ja nv. 2 012
ja nv. 2013
ja nv. 2 014
ja nv. 2015
ja nv. 2 016
ja nv. 2017
ja nv. 2018
% DE FM Construction / Ensemble de l'activité
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 17
Conception Pôle de compétence CERCGRAND EST
APPAREIL DE PRODUCTION│ CRÉATIONS ET DÉFAILLANCES D’ENTREPRISES
Créations d'entreprises
4° trimestre 2016 - Evol 1 an
dans le secteur de la Construction
Créations au cours du trimestre 796 créations +3,9% ▲ +3,9% ▲
Dont créations hors micro-entrepreneurs 596 créations +4,7% ▲ EN 1 AN
Créations cumulées au cours des 4 derniers DES CREATIONS D'ENTREPRISES
3 736 créations +3,4% ▲ A U 4° TRIM ESTRE 2016 (évo l 1an)
trimestres
Dont créations hors micro-entrepreneurs 2 786 créations +7,0% ▲
796 créations
Créations d'entreprises de la Construction
Unité : nombre d'entreprises
2 500
2 000
1 500
+4,7% ▲
EN 1 AN
1 000
HORS MICRO-ENTREPRENEURS
50 0 A U 4° TRIM ESTRE 2016 (évo l 1an)
0
596 créations
1T 20 00
1T 20 01
1T 20 02
1T 20 03
1T 20 04
1T 20 05
1T 20 06
1T 20 07
1T 20 08
1T 20 09
1T 20 10
1T 20 11
1T 20 12
1T 20 13
1T 20 14
1T 20 15
1T 20 16
1T 20 17
Ensemble des créations
Créations hors micro-entrepreneurs
Moyenne mobile 4 trim. Sources :
INSEE (données brutes)
Le nombre de créations d’entreprises 2016.
progresse au 4ème trimestre 2016 et sur Les défaillances reculent au 4ème
l’année 2016, grâce à une hausse des trimestre 2016 et surtout le nombre de
créations hors micro-entrepreneurs. salariés concernés par ces
La part des micro-entreprises a chuté : défaillances, et ce sur les 3 territoires.
elle est passée de 45% en 2009 à 19% en
Défaillances d'entreprises
dans le secteur de la Construction
4° trimestre 2016 - Evol 1 an -19,9% ▼
Défaillances au cours du trimestre 226 défaillances -19,9% ▼ EN 1 AN
Défaillances cumulées des 4 derniers trim. 1 043 défaillances -8,1% ▼
DES DÉFAILLANCES D'ENTREP.
A U 4° TRIM ESTRE 2016 (évo l 1an)
Effectifs salariés des entreprises défaillantes
382 salariés -54,5% ▼
au cours du trimestre
226 défaillances
Effectifs salariés cumulés des entreprises
2 490 salariés -27,8% ▼
défaillantes au cours des 4 derniers trimestres
Sources :
Défaillances d'entreprises de la Construction Banque de France (données brutes)
Unité : nombre d'entreprises
Les défaillances comptabilisées
40 0
concernent des entreprises en tant
35 0
qu’unités légales (entités identifiées
30 0 par un SIREN). Ces unités légales
25 0 défaillantes au cours d’une année
20 0 civile N sont identifiées grâce à la
15 0 collecte exhaustive des événements
10 0 judiciaires par la Banque de France.
50
Les dénombrements couvrent les
redressements et liquidations
0
judiciaires, en date de jugement. Ces
1T 20 00
1T 20 01
1T 20 02
1T 20 03
1T 20 04
1T 20 05
1T 20 06
1T 20 07
1T 20 08
1T 20 09
1T 20 10
1T 20 11
1T 20 12
1T 20 13
1T 20 14
1T 20 15
1T 20 16
1T 20 17
séries sont stabilisées dans un laps
de temps de deux mois. Ce mode de
collecte atténue la volatilité des séries
comparativement aux statistiques en
Moyenne mobile 4 trim. date de publication.
CONJONCTURE DE LA CONSTRUCTION | MARS 2017 – N°5
GRAND-EST 18
Conception Pôle de compétence CERCPour en savoir plus…│Conjoncture de la filière Construction
Accédez à l’ensemble de la conjoncture nationale & les comparaisons interrégionales
de la filière Construction sur le site :
www.cerc-actu.com
Avec le concours │Des Membres de la CEBTP, de la CER Champagne-Ardenne et du CERECO
Avec le concours │Des Membres du GIE Réseau des CERC
CEBTP-Alsace CER Champagne-Ardenne CERECO Lorraine
14, rue du Bataillon de 8 bis, rue Saint Hilaire DREAL 2, rue Augustin-
Marche n°24 BP 2738 Fresnel GreenPark BP
67070 STRASBOURG Cedex 51060 REIMS Cedex 95038
Tél 03 88 13 08 29 Tél : 03 51 41 63 42 57071 METZ Cedex 3
Tel: 03 87 62 81 44
CONJONCTURE DE LA CONSTRUCTION | MARS 2017– N°5
CONJONCTURE DE LA CONSTRUCTION
GRAND-EST| MARS 2017 – N°5
Conception Pôle de compétence CERC GRAND-EST 19
Conception Pôle de compétence CERCVous pouvez aussi lire


