EcoPanorama Une synthèse mensuelle de la conjoncture mondiale - La Banque Postale
←
→
Transcription du contenu de la page
Si votre navigateur ne rend pas la page correctement, lisez s'il vous plaît le contenu de la page ci-dessous
Avril 2019

      EcoPanorama
       Une synthèse mensuelle de la conjoncture mondiale

Pour recevoir automatiquement nos publications par mail, abonnez-vous !
                            CLIQUEZ ICI

                                   -1-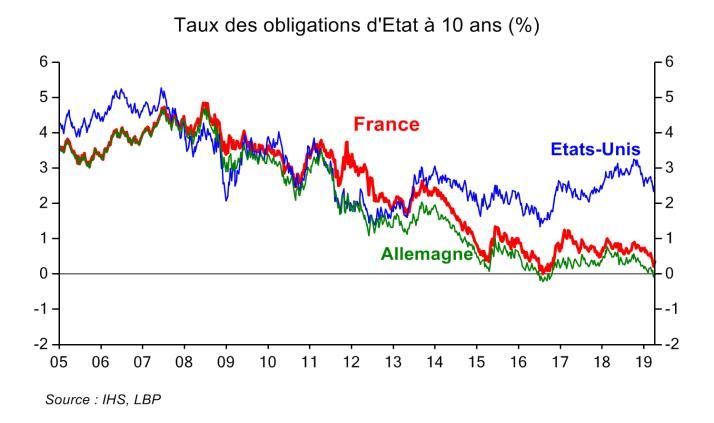
SOMMAIRE
Vue d’ensemble……………………………………………………………………………..(p.3)
Grandes tendances mondiales………………………………………………......(p.4)
Pétrole et autres matières premières…………………………………………...(p.6)
Conjoncture économique
Etats-Unis……………………………………………………………………….........(p.8)
Chine………………………………………………………………………………....(p.12)
Japon………………………………………………………………………………...(p.14)
Pays émergents……………………………………………………………………(p.16)
Zone euro……………………………………………………………………………(p.18)
Royaume-Uni……………………………………………………………………….(p.22)
France………………………………………………………………………………..(p.24)
Marchés financiers
Marchés boursiers………………………………………………………………….(p.26)
Taux d’intérêt………………………………………………………………………...(p.29)
Marchés des changes…………………………………………………………….(p.30)
-2-
VUE d’ENSEMBLE

L’industrie reste à la peine mais quelques signaux plus positifs
                     sont apparus récemment
Si la croissance mondiale a plutôt bien résisté fin 2018, l’activité industrielle est à l’arrêt depuis l’automne
dernier. Le commerce mondial avait nettement reculé fin 2018, sous l’effet notamment d’une contraction
des importations chinoises et européennes. Les échanges mondiaux se sont cependant repris en janvier,
suggérant qu’il ne faut sans doute pas extrapoler la chute observée en fin d’année.
Le ralentissement de l’économie mondiale a en partie trouvé son origine dans le tassement de la croissance
de l’économie chinoise, sous l’effet en particulier des tensions commerciales avec les Etats-Unis. De ce point de
vue, des progrès importants ont été réalisés, laissant même entrevoir un accord dans les prochaines semaines.
Les soutiens à l’économie apportés par les autorités chinoises paraissent commencer à porter leurs fruits,
les enquêtes de conjoncture chinoises étant un peu meilleures en mars, surtout en liaison avec une
amélioration de la demande intérieure. L’Europe est l’autre maillon faible de l’économie mondiale ces derniers
mois. Les tergiversations de la classe politique britannique sur le Brexit sont source d’une grande
incertitude, ce qui a pu nuire à l’activité économique du Vieux continent. Par ailleurs, l’industrie allemande
souffre. Très tournée vers l’extérieur, elle subit de plein fouet la dégradation de l’environnement
international. La chimie et surtout l’automobile, qui avaient été pénalisées par des facteurs que l’on pouvait
considérer comme transitoires (bas niveau du Rhin à l’automne pour la première, mise en œuvre en septembre
de nouvelles normes anti-pollution en Europe pour la seconde), sont loin d’avoir recouvré leur niveau de
production antérieur à l’été 2018. Par ailleurs, le Japon a connu un début d’année morose, pénalisé
notamment par la faiblesse de la demande de ses partenaires asiatiques. L’industrie électronique traverse
d’ailleurs un passage à vide, qui s’est prolongé jusqu’en février d’après l’association des producteurs américains
de semi-conducteurs. Toutefois, les enquêtes de conjoncture de plusieurs pays asiatiques, très actifs dans ce
secteur, se sont un peu améliorées en mars, ce qui pourrait laisser supposer que le creux a été dépassé.
Ce contexte conjoncturel conduit les banques centrales à se montrer très prudentes, d’autant plus que le
rythme d’inflation reste contenu aux Etats-Unis et toujours bas dans la zone euro. Les politiques monétaires des
grandes banques centrales vont donc rester très accommodantes sur le reste de l’année. La Réserve
fédérale semble vouloir à tout prix éviter une remontée trop prononcée de son taux directeur qui pourrait conduire
à un ralentissement marqué de l’économie américaine. De fait, si la croissance outre-Atlantique reste satisfaisante,
elle semble en passe de se modérer avec l’effacement progressif des effets de soutien apportés par la politique
budgétaire.
La tournure très accommodante des politiques monétaires se traduit par une pression baissière sur les
rendements des emprunts d’Etat, qui a conduit notamment le rendement du Bund en territoire négatif fin
mars.

                                                      -3-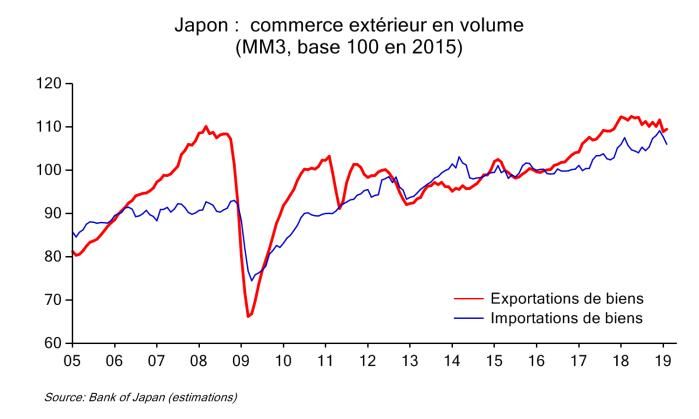
GRANDES TENDANCES MONDIALES

                                                                                                                        PIB mondial*
                                                                            10

                                                                             8                                                                           Var. trim. annualisée : 3,6 %
                                                                                                                                                         Gliss. ann. : 3,8 %
                                                                             6

                                                                             4

                                                                             2

                                                                             0

                                                                            -2
                                                                                    Dernier point connu : 2018T4
                                                                            -4

                                                                            -6

                                                                                               Var. trim. Annualisée (en %)               Gliss. ann. (en %)

                                                                                 *Etats-Unis, Zone euro, Japon, Royaume-Uni, Chine, Brésil, Inde et Russie (70% du PIB mondial)
                                                                            Source : IHS, calculs LBP

                                                                                          Commerce mondial et indice PMI mondial des carnets de
                    Indice Monde JP Morgan PMI                                           commandes à l'exportation dans l'industrie manufacturière
60                                                                       20,0                                                                                                            65,0

55                                                                       15,0                                                                                                            60,0
                                                                         10,0                                                                                                            55,0
50                                                                        5,0
                                                                                                                                                                                         50,0
45                                                                        0,0
                                                                                                                                                                                         45,0
                                                                          -5,0
40                                                                                                                                                                                       40,0
                                                                         -10,0
                                                                         -15,0                                                                                                           35,0
35
                                                                         -20,0                                                                                                           30,0
30
                                                                         -25,0                                                                                                           25,0

              Synthétique   Industrie manufacturière   Services
                                                                                           Commerce mondial (taux de variation sur un an, en %)
                                                                                           PMI Mondial manufacturier-nouvelles commandes à l'exportation (éch. D.)
Source : IHS, LBP

                                                                        Source : IHS, LBP

                                                                  -4-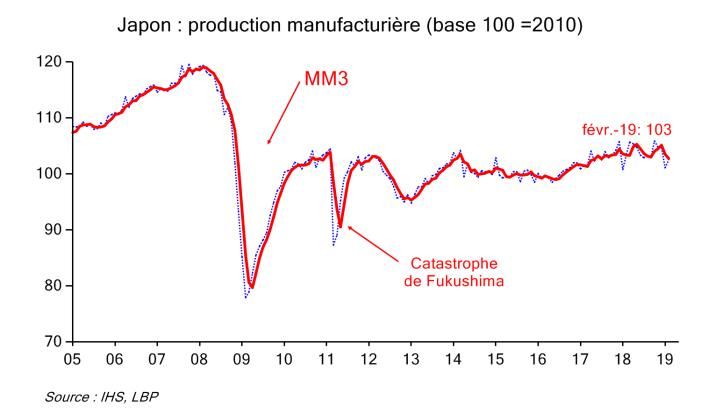
GRANDES TENDANCES MONDIALES

                   Atonie de l’activité industrielle, léger rebond du commerce mondial
Les derniers indicateurs montrent que l’activité industrielle mondiale est à l’arrêt. Toutefois, le
commerce mondial a rebondi légèrement en janvier, après un repli sensible fin 2018 dû en partie à
un très net recul des importations chinoises.
Au cours du dernier trimestre 2018, le PIB mondial                La production industrielle tourne au ralenti, le commerce
avait connu une progression proche de sa tendance                 mondial se redresse en janvier
de long terme (de l’ordre de 3,5 % l’an). L’évolution de
                                                                  L’indicateur de commerce mondial de l’institut
l’activité avait été marquée par un ralentissement aux
                                                                  hollandais CPB, s’est redressé en janvier après un net
Etats-Unis et en Chine notamment.
                                                                  recul en décembre. La variation sur un an, qui était
Stagnation du climat des affaires PMI dans l’industrie,           devenue très négative en décembre dernier, revient ainsi
ressaut confirmé dans les services                                en territoire positif (+1 %), ce qui reste malgré tout un
                                                                  rythme faible. D’abord très marqué dans la zone euro, le
En mars, l’indice PMI mondial dans l’industrie
                                                                  ralentissement des importations s’est propagé fin 2018
manufacturière, calculé par JP Morgan à partir des
                                                                  au Japon et dans les économies émergentes, notamment
enquêtes nationales, s’est maintenu à 50,6 (son plus
                                                                  en Chine où les importations auraient reculé de l’ordre de
bas niveau depuis juin 2016). Cela confirme le
                                                                  20 % au taux annuel au 4ème trimestre. Face à la menace
manque de vigueur de l’activité manufacturière,
                                                                  de rétorsion des autorités chinoises à une hausse
notamment en zone euro, au Japon et en Corée du
                                                                  éventuelle des droits de douane américains au 1er janvier
Sud. A noter cependant qu’une amélioration est
                                                                  2019, les agents économiques chinois avaient semble-t-
intervenue en Chine. La composante relative aux
                                                                  il accumulé des stocks importants. De son côté, la
nouvelles commandes à l’exportation s’est encore
                                                                  production industrielle mondiale est à l’arrêt depuis
effritée, atteignant son plus bas niveau depuis mai 2016,
                                                                  l’automne dernier. Sa croissance sur un an continue de
demeurant nettement sous le seuil de 50 qui délimite les
                                                                  s’essouffler. Elle n’atteint plus que 1,6 % en janvier après
phases de progression et de contraction de l’activité.
                                                                  avoir culminé à près de 4 % début 2018.
L’indice PMI homologue dans les services a au
                                                                  L’inflation mondiale s’infléchit
contraire poursuivi son léger redressement (à 53,7
contre 53,3 en février). Ce mouvement est                         En décembre, l’inflation mondiale a poursuivi sa
représentatif de la tendance à l’œuvre dans de                    décrue, en lien avec le reflux du prix du pétrole (le cours
nombreux pays à          l’exception notable    du                du baril de Brent de la mer du Nord est tombé en-deçà
Royaume-Uni. L’ensemble des composantes de l’indice               des 55$ fin 2018). Mesurée sur un an, elle a atteint 4,9 %.
se sont redressées.
                                                                  Cette tendance à la modération devrait se prolonger
                                                                  au cours des prochains mois. D’une part,
                                                                  l’affaiblissement de l’activité est un facteur d’accalmie des
                                                                  prix. D’autre part, l’effet de base expliqué par le surcroît
                                                                  d’inflation lié à la forte dépréciation de certaines devises
                                                                  émergentes au printemps 2018 devrait progressivement
                                                                  se dissiper.

                                                                                                             Romain Sarron

                                                                                               Achevé de rédiger le 4/4/2019

                                                            -5-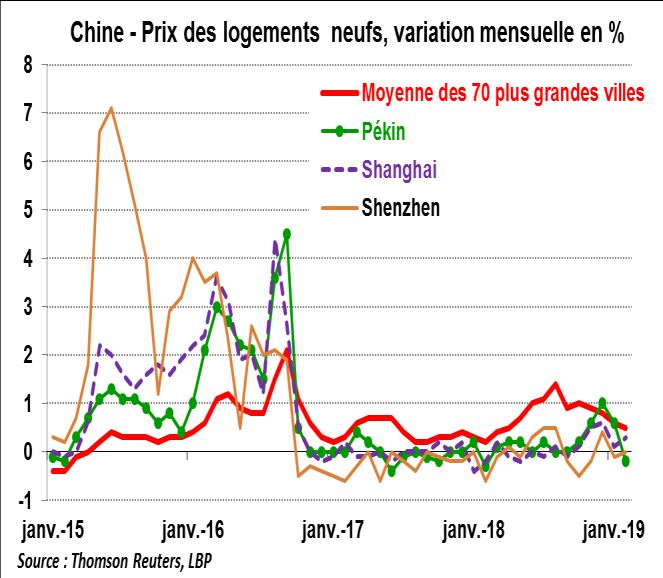
PETROLE ET AUTRES MATIERES PREMIERES

                 -6-
PETROLE ET AUTRES MATIERES PREMIERES

                                   Légère augmentation du prix du baril en mars
Le prix du baril a crû légèrement en mars. Certes, la production américaine grimpe mais l’Opep, avec
la Russie, sont toujours décidés à « piloter » le prix, surtout que la croissance de la demande marque
le pas. Les cours des produits de base industriels et des matières premières agricoles sont stables.
En mars, le cours du baril de Brent de la mer du Nord                   de pétrole attendue en 2019. Les tensions commerciales
a conservé sa tendance haussière pour atteindre                         entre Pékin et Washington et des signaux de
67,6$ en fin de mois (+1,3$ sur le mois). La forte hausse               ralentissement de l'économie mondiale, en particulier en
de la production américaine a forcé l’Opep à trouver des                Chine, ont poussé les investisseurs à anticiper une
alliés, dont la Russie, pour ne pas perdre sa position de               croissance de la consommation moins dynamique que ce
« faiseur de prix ». Ce cartel élargi semble décidé à                   qui était prévu plus tôt dans l'année. D’ailleurs, les
adapter sa production de manière à « piloter » en partie le             institutions dont les prévisions sont les plus suivies
cours de l’or noir car ce dernier est vital à l’économie de             – l’Opep, l’Administration américaine de l'énergie (EIA) et
pays comme l’Arabie saoudite ou la Russie.                              l'Agence internationale de l'énergie (IEA) – ont plutôt revu
                                                                        à la baisse leurs projections. L'année 2019 pourrait donc
Une offre mondiale contrainte par l’Opep et ses alliés
                                                                        se caractériser par une croissance de la
A la fin de l’année dernière, l’Opep et une dizaine                     consommation plus faible que les années
d’autres pays, dont la Russie, avaient décidé de                        précédentes.
réduire encore leurs quotas de production adoptés fin
                                                                        La production américaine poursuit son ascension mais le
2016. Le but était d’abaisser le volume de pétrole extrait
                                                                        nombre de foreuses en activité baisse
de 1,2 million de barils par jour (Mbj), sur un total d’environ
45 Mbj (soit près de 45 % de la production mondiale), par               A l’opposé, la production américaine alimente l’offre
rapport au mois d'octobre 2018, qui correspond                          mondiale. Elle a encore fortement augmenté en mars.
normalement à un pic de production pour beaucoup de                     D’après les données hebdomadaires, elle frôle
pays. L'accord stipule que l'Opep assume une baisse de                  maintenant les 12 Mbj, ce qui fait des Etats-Unis le
0,8 Mbj tandis que les autres pays se partagent le reste                1er producteur mondial d’or noir. Néanmoins, le nombre
(0,4 Mbj), dont 0,3 Mbj pour la Russie. Cet arrangement                 de foreuses en activité a nettement reculé en mars à
reprend dans ses grandes lignes l'accord d'Alger de fin                 un peu moins de 820 unités contre 870 le mois dernier.
2016 quant au fonctionnement opérationnel. Le                           Cela laisse penser que l’augmentation de la production
Venezuela, l’Iran et la Lybie restent naturellement                     américaine pourrait un peu marquer le pas au
exemptés formellement d’une réduction de leur                           2nd semestre et début 2020. Pour l’heure, les stocks
production. Le premier est en proie à une grave crise                   américains sont restés stables en mars tout comme
économique, politique et sociale et il est soumis à des                 ceux de l’OCDE.
sanctions de la part des Etats-Unis. Caracas a vu sa
                                                                        Les cours des matières premières industrielles se sont
production de brut passer récemment sous la barre de
                                                                        stabilisés en mars
1 Mbj alors que son niveau habituel est de l'ordre de plus
de 2 Mbj. De son côté, Téhéran fait face à un embargo                   Après s’être redressés depuis le début de l’année, en
américain qui limite ses exportations de brut. Leur niveau              lien avec les marchés actions, les cours en dollars
serait passé d'environ 2,5 Mbj au 1er trimestre 2018 à                  des matières premières industrielles sont restés
1 Mbj un an plus tard. Il est probable que l'accroissement              stables en mars. Les données économiques en demi-
des sanctions contre l'Iran à partir de mai prochain                    teinte en provenance de Chine ont dû peser sur le cours
impactera négativement ses exportations. A cette date,                  tandis que l’espoir d’un règlement du conflit commercial
Washington pourrait mettre fin aux exemptions, totales ou               avec les Etats-Unis et les annonces quant à un plan de
partielles, dont bénéficient huit pays importateurs de                  relance ont, au contraire, sans doute soutenu le cours. Au
pétrole iranien (la Chine, l'Inde, Taïwan, le Japon, la                 final ces deux forces se sont compensées,
Corée du Sud, la Grèce, l'Italie et la Turquie). Il est                 aboutissant à une stabilisation de l’indice. A noter que
probable que les pays de l'Opep et les autres                           le prix de l’acier remonte depuis le début de l’année à
producteurs n'augmenteront pas leur production                          cause d’une hausse des coûts des intrants et non pas à
sans avoir la certitude de la fin de ces exemptions. Ils                cause d’un accroissement de la demande.
ont gardé en mémoire l'épisode du printemps 2018 où
                                                                        Les prix des produits agricoles de base sont restés à peu
plusieurs pays avaient accru leurs extractions à la
                                                                        près stables
demande des Etats-Unis puis avaient été surpris par les
exemptions accordées par Washington. Cette situation                    Pris dans leur ensemble, les prix des produits
avait contribué à une offre plus abondante, provoquant                  agricoles ne montrent plus de tendance depuis la mi-
une baisse du prix à partir de mi-octobre.                              2018. C’est encore le cas en mars. A noter que de plus
La production américaine poursuit son ascension                         en plus de produits agricoles servent à produire de
                                                                        l’énergie. Par exemple, environ 10 % de la production
La demande de pétrole est fortement liée à l’activité                   mondiale de maïs est transformée en éthanol.
économique, en particulier dans des pays comme
l’Inde, la Chine et les Etats-Unis. La fin de l'année 2018                                                         Manuel Maleki
a été marquée par des doutes quant à la consommation
                                                                                                    Achevé de rédiger le 3/4/2019

                                                                  -7-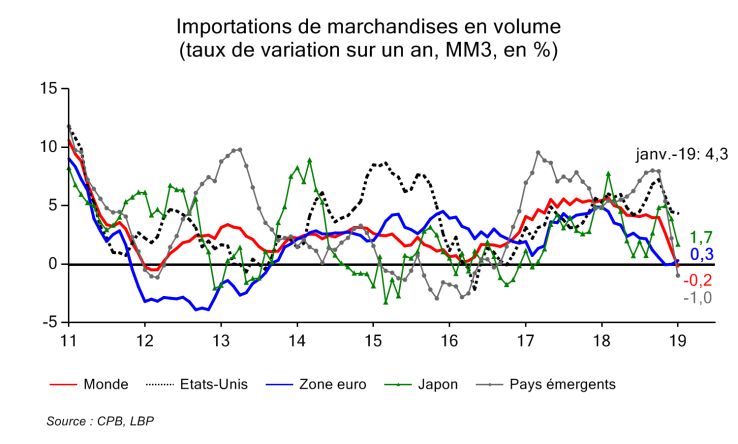
ETATS-UNIS

    -8-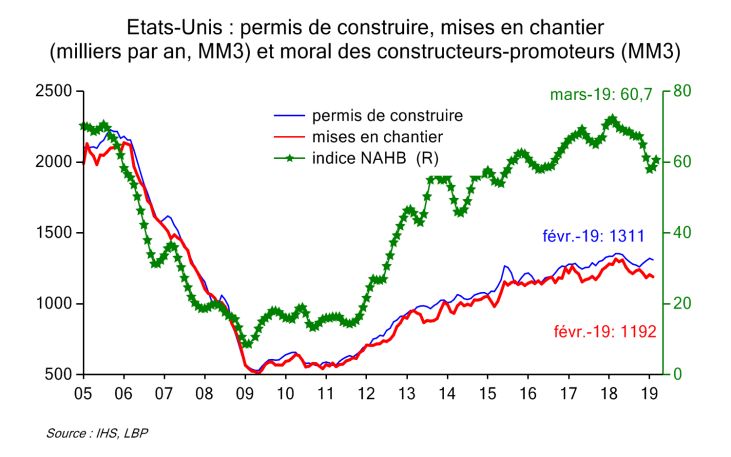
ETATS-UNIS

                                              La Fed change de ton
Pénalisée par l’atonie du secteur manufacturier, l’activité américaine semble une nouvelle fois
marquer le pas, après un second semestre 2018 caractérisé par une décélération sensible. En
l’espace de trois mois, le changement de ton notable de la Fed interpelle.
Initialement estimée à 2,6 % sur un an, la croissance du           structure plus semblable à ce qu’elle était avant la crise
PIB au 4ème trimestre a finalement été révisée à 2,2 % en          financière.
rythme annualisé. Depuis, le tassement de l’activité ne
                                                                   La production industrielle stagne
semble pas s’être accéléré. Pour autant, il ne paraît
pas non plus s’être interrompu. Au point que la Réserve            La production industrielle a stagné en février. Cela fait
fédérale (Fed) se montre de plus en plus prudente,                 désormais trois mois qu’elle ne progresse plus outre-
mettant en avant le manque de dynamisme de l’activité              Atlantique. En conséquence, alors que son avance sur
depuis le début de l’année et les nombreux facteurs                un an avoisinait 6 % en septembre, elle n’était plus que de
d’incertitude.                                                     3,5 % en février. Cela accrédite l’idée d’un tassement
                                                                   de la croissance du PIB au 1er trimestre.
Sur le front des négociations commerciales avec la
Chine, l’issue paraît désormais proche. Un accord                  Dans le détail, c’est surtout l’activité du secteur
pourrait être signé le mois prochain.                              manufacturier qui fait du surplace alors que le secteur
                                                                   minier reste bien orienté. La production dite des utilities
La Fed est de plus en plus prudente
                                                                   (électricité et distribution de gaz) est pour sa part plus
A l’issue de son dernier comité de politique monétaire, la         heurtée à cause des aléas de température qui influencent
Réserve fédérale (Fed) a annoncé des décisions plus                les besoins de chauffage. Mais son évolution n’a en
accommodantes qu’attendu au regard des discours                    moyenne pas pesé sur l’activité ces derniers mois.
récents des gouverneurs les plus influents. Le
                                                                   Au même titre que les pays asiatiques, l’industrie
changement de pied de la banque centrale, qui s’est
                                                                   américaine souffre de l’essoufflement de la demande
opéré en trois mois, est frappant.
                                                                   mondiale de biens électroniques. La production de
Alors qu’en décembre dernier, la Fed envisageait encore            produits high-tech aux Etats-Unis a ainsi reculé de
deux hausses du taux directeur en 2019, 11 gouverneurs             2,5 % depuis son point haut atteint en août 2018. Par
sur un total de 17 jugent à présent que le niveau actuel           ailleurs, au cours des deux derniers mois, la production du
du taux directeur, compris dans une fourchette de                  secteur automobile a également été plutôt terne.
2,25 % à 2,5 %, est approprié jusqu’à la fin de l’année.
                                                                   Jusqu’à présent, les données d’enquêtes, qui se sont
En 2020, ils continuent de prévoir en majorité une hausse
                                                                   sensiblement dégradées ces derniers mois, ne
de ce taux. Puis aucun mouvement n’interviendrait en
                                                                   montrent pas de signe tangible d’amélioration. L’ISM
2021 (un horizon bien lointain…), de sorte que le taux des
                                                                   manufacturier a certes interrompu son tassement en
fonds fédéraux resterait légèrement inférieur au taux
                                                                   mars. Cela demande toutefois à être confirmé. Dans le
neutre que la Fed estime maintenant à 2,8 %.
                                                                   secteur non manufacturier en revanche, le reflux de
Dans un contexte économique qui paraît moins favorable,            l’indice se poursuit. L’interprétation des niveaux encore
la banque centrale américaine était aussi attendue sur             relativement élevés des soldes d’enquêtes est délicate. Ils
la politique de normalisation de la taille de son bilan.           demeurent en effet à des seuils qui ont par le passé
Pour mémoire, celui-ci avait beaucoup augmenté, sous               coïncidé avec des rythmes de progression de l’activité
l’effet des actions menées par la Fed afin de soutenir             plus élevés que ceux observés actuellement. Cela tient
l’économie face à la crise financière (achats massifs              probablement à la très forte amélioration des enquêtes
d’emprunts du Trésor américain (Treasuries) et de titres           intervenue en anticipation des baisses d’impôts promises
adossés à des prêts immobiliers Mortgage-backed                    dans le programme du candidat D. Trump, dans la foulée
securities (MBS)).                                                 de son élection à l’automne 2016. Il semble qu’une partie
                                                                   de cette hausse « psychologique » n’a toujours pas été
Depuis la fin 2017, la Fed a entamé une réduction de
                                                                   corrigée.
la taille de son bilan (Quantitative Tightening), le
ramenant de 20 % à 16 % du PIB. Pour y parvenir, la                A noter que depuis novembre, les commandes de biens
banque centrale ne réinvestit plus que partiellement les           d’équipement hors défense et aéronautique
montants issus des remboursements de titres arrivés à              (composantes volatiles) ont poursuivi leur érosion.
échéance. Le rythme de réduction actuel du bilan s’élève           Depuis leur dernier point haut du mois de septembre, elles
à 50 Md$ par mois (30 Md$ pour les Treasuries et 20 Md$            se sont repliées de 1,5 %. Par ailleurs, les profits des
pour les MBS). Mais, signe de prudence, la Fed vient               entreprises se sont légèrement effrités fin 2018. Cela
d’annoncer qu’elle interrompra dans quelques mois la               semble indiquer que les dépenses d’investissement des
réduction de son bilan. Concrètement, le montant                   entreprises continuent de ralentir, ce qui devrait peser sur
mensuel des Treasuries qui n’est pas réinvesti sera                l’activité industrielle.
abaissé à 15 Md$ en mai. Dès octobre, le
réinvestissement sera total. A partir du même mois,
tout remboursement de MBS sera réinvesti en
Treasuries. En substituant ainsi des obligations d’Etat
aux MBS, la Fed redonnera à son bilan, à terme, une

                                                             -9-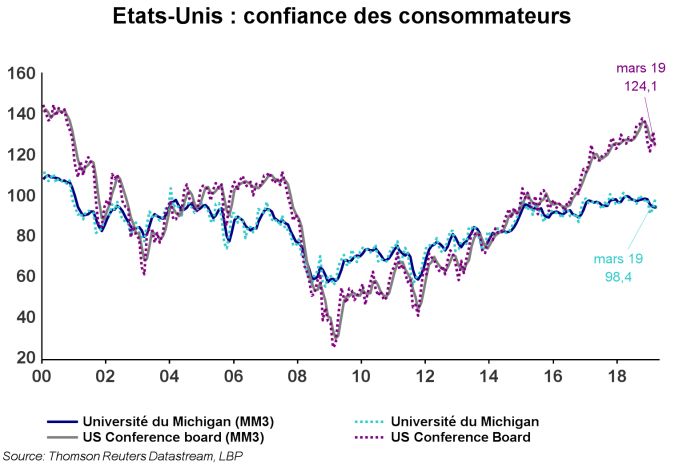
ETATS-UNIS

    -10-
ETATS-UNIS
Timide ressaut de la consommation privée shutdown. Notamment, les promesses de ventes sont
reparties à la baisse en février (-1 % après +4,3 % en
Le recul des dépenses de consommation des
janvier), tout comme les mises en chantier de logements
ménages observé en décembre ne s’est pas prolongé
(a priori touchées par des conditions climatiques
en janvier. Certes ces dernières ont légèrement
défavorables). Ces dernières se situent actuellement près
progressé (+0,1 % sur un mois en janvier) mais elles se
de 10 % en deçà de leur niveau de début 2018. Les
situent encore 0,5 % en deçà de leur point haut de
permis de construire ont également esquissé un léger
novembre. Cette inflexion à la hausse pourrait
repli en février mais leur niveau demeure assez nettement
probablement s’expliquer par le rebond des marchés
supérieur à celui des mises en chantier depuis 3 mois.
boursiers qui s’est opéré dès le mois de janvier. L’indice
Ces dernières devraient donc vraisemblablement
S&P500 avait reculé de près de 9 % en décembre,
accélérer.
participant à la perte de richesse des ménages équivalent
à 0,3 point de leur revenu disponible au 4ème trimestre En quelques mois, certains fondamentaux du marché
2018 par rapport au trimestre précédent. A l’issue du mois immobilier américain ont sensiblement évolué. La
de janvier, la valeur de ce même indice s’était redressée pause décidée récemment par la Fed a permis une
de près de 8 %. Cela n’a toutefois pas permis d’enrayer la détente des taux d’intérêt qui a stimulé la demande de
perte de confiance qui touche les consommateurs depuis crédit immobilier. Depuis un pic à près de 5 % à la mi-
le début de l’année et qui s’est accompagnée d’une novembre, le taux d’intérêt moyen pratiqué sur les
remontée du taux d’épargne de près d’un point entre crédits hypothécaires à 30 ans a perdu pratiquement
novembre et janvier. Dans le même temps, le pouvoir 100 points de base (à 4,06 % fin mars). Plus
d’achat du revenu disponible brut des ménages poursuit généralement, la bonne santé du marché du travail
sa progression (+3 % sur un an en janvier). constitue également un élément de soutien. Par ailleurs,
les prix de l’immobilier continuent certes de monter mais
Rebond de l’emploi en mars
leur dynamisme s’essouffle. L’indice Case-Shiller, qui sert
Le faible niveau de créations d’emplois initialement estimé de référence dans le suivi du prix des logements, n’a
à 20 000 postes en février (33 000 après révision) avait progressé que de 0,1 % en janvier. Sur un an, son avance
alimenté les interrogations quant aux réserves de main- s’élève à 3,5 %, presque 3 points de moins que début
d’œuvre disponibles, dont l’évolution sera un facteur clé 2018.
du dynamisme de l’activité outre-Atlantique au cours des
Négociations commerciales, un accord se dessine
prochains mois. La publication du rapport sur l’emploi
de mars a été l’occasion de les dissiper, au moins A la fin du mois de mars, la rencontre à Pékin entre les
provisoirement, à la faveur d’un rebond, à près de représentants américains et chinois se serait bien
200 000 créations nettes. De son côté, le taux de passée. Des points d’achoppement subsistent, mais les
chômage est resté stable à 3,8 %. Ce mouvement n’a discussions continuent de progresser, incluant à présent
pas coïncidé avec une accélération des salaires. La la question de la transcription dans les deux langues des
progression du salaire horaire moyen a atteint +3,2 % engagements pris de part et d’autre. L’important étant de
sur un an en mars, contre 3,4 % en février. vérifier que le contenu d’un potentiel accord soit
équivalent, selon qu’il soit libellé en Anglais ou en Chinois.
Malgré la dynamique plus vive des salaires depuis
Cela laisse supposer que le traitement des questions de
l’été, la progression des coûts salariaux unitaires est
fond (sujets à traiter) et de forme (cadre juridique donné à
restée modérée, en raison notamment de la hausse
l’accord, caractère contraignant du texte) est bien avancé.
des gains de productivité (facilitée par le contexte de
Au-delà, il reviendra aux autorités américaines et (surtout)
croissance économique soutenue). Cela a contribué
chinoises de trouver un moyen habile de communiquer
jusqu’à présent à modérer l’inflation et à préserver les
sur le contenu de l’accord, de telle sorte qu’il apparaisse
marges des entreprises, des facteurs susceptibles de
le plus équilibré possible.
retarder l’entrée de l’économie américaine dans une
phase de surchauffe typique de fin de cycle économique. Par ailleurs, Robert Lighthizer a récemment rappelé
devant une commission du Sénat que les discussions
Légère reprise de l’immobilier résidentiel
transatlantiques étaient à l’arrêt, notamment sur la
Après avoir atteint un creux fin 2018, le marché question des produits agricoles. L’attentisme des
immobilier retrouve un peu de vigueur en 2019. Cela autorités européennes n’a rien d’étonnant à deux mois
tient au reflux des taux d’intérêt sur les crédits des élections au Parlement. Cela offre toutefois au
immobiliers ainsi qu’au dynamisme des salaires. président Trump l’opportunité de formuler de nouvelles
menaces de relèvement des taxes douanières. Il faut en
Les ventes de logements neufs ont progressé en
outre garder en mémoire que la Maison Blanche doit
février de près de 8 % depuis leur point bas de
normalement statuer d’ici le 17 mai sur une éventuelle
décembre. Mesurée sur un an, leur augmentation est
politique de protection à mettre en place pour répondre à
toutefois plus réduite (+0,6 %), en raison des difficultés du
la menace que font peser les importations d’automobiles
marché au second semestre 2018. Cette évolution
en provenance du Vieux continent sur la sécurité
intervient alors qu’un redressement des ventes de
nationale. Ce point était en effet la principale conclusion
logements existants semble également se dessiner, à la d’un rapport confidentiel soumis à la Maison Blanche.
faveur d’un net rebond en février. Ces tendances
demandent cependant à être confirmées, le début Romain Sarron
d’année ayant été particulièrement perturbé par les
Achevé de rédiger le 5/4/2019
répercussions combinées de la vague de froid et du
-11-CHINE -12-
CHINE

            Début d’année médiocre mais les enquêtes et les progrès dans les négociations
                            sino-américaines laissent espérer du mieux
Le début d’année s’est caractérisé par un ralentissement de l’économie qui, selon les enquêtes de
conjoncture, devrait être passager. Par ailleurs, le conflit commercial avec les Etats-Unis semble en
passe de se résoudre. L’inflation continue de décélérer.
L’économie a montré des signes de ralentissement en                 Quant aux importations, leur niveau récent reste
début d’année mais les indices de climat des affaires               assez bas. Les achats de la Chine au reste de l’Asie, dont
laissent attendre une amélioration dans les mois à venir.           le Japon, se sont tassés. Cela pointe une demande
Dans ce contexte, les tensions entre les Etats-Unis et la           intérieure moins dynamique.
Chine s’apaisent et le yuan en profite en s’appréciant.
                                                                    Les    négociations  commerciales         participent    au
Des signes de ralentissement de l’économie                          renforcement du yuan
Comme d’habitude, l’office statistique chinois a publié des         Les négociations sino-américaines sur les différents
indicateurs d’activité qui portent sur l’ensemble des mois          commerciaux entre les deux pays ont bien avancé au
de janvier et février pour pallier la volatilité due à la date      cours du mois de mars. Il a même été envisagé une
mobile du Nouvel An chinois. Globalement, l’économie                rencontre entre les présidents Trump et Xi. Il apparaît
chinoise continue de montrer les signes d’un                        maintenant que les négociations se tiennent à un haut
ralentissement modéré. L’année semble avoir                         niveau et que les discussions ne portent pas seulement
commencé sur la même tendance que fin 2018, lorsque                 sur la question des échanges commerciaux. Washington
la croissance économique avait freiné à 6,4 % sur un an             veut éviter de baisser ses droits de douane contre une
au 4ème trimestre. La production industrielle a                     simple promesse d’une augmentation des achats de
particulièrement déçu, avec son plus mauvais                        produits américains par Pékin. L’objectif est plus
démarrage annuel depuis 2009. La production de services             ambitieux et porte aussi sur la propriété intellectuelle, le
a aussi poursuivi sa décélération. En revanche, la                  transfert de technologie et l’ouverture du marché financier
progression (en valeur) des ventes au détail est restée             chinois. La perspective d’un accord entre les deux plus
stable. Signe que les mesures de soutien adoptées                   gros acteurs du commerce mondial a rassuré les
par Pékin font leur effet, l’investissement public a                investisseurs. Cela s’est traduit par une réappréciation du
rebondi alors que l’investissement privé connaît un coup            yuan qui a terminé le mois de mars proche de
de mou.                                                             6,70 yuans/$ après avoir frôlé le seuil symbolique des
                                                                    7 yuans/$ fin 2018. Il faut noter que la banque centrale n’a
Climat des affaires : les indices PMI repartent à la hausse
                                                                    pas eu besoin d’intervenir directement sur le marché des
Dans l’industrie, l’indice PMI Markit Caixin (enquêtes              changes, à travers la vente de devises étrangères par
de conjoncture auprès des directeurs d’achats) et son               exemple.
homologue du NBS repartent à la hausse en mars
                                                                    Le secteur immobilier croît moins vite mais reste résilient
mais restent à des niveaux relativement faibles. Cela
suggère que le trou d’air des mois de janvier et février ne         Le marché immobilier qui avait montré une grande
devrait pas avoir perduré en mars. Le sous-indice des               résilience tout au long de l’année dernière présente
nouvelles commandes de l’indice Caixin, considéré                   des petits signes de ralentissement en février. L’indice
comme un indicateur de l’activité future, a d’ailleurs              de hausse des prix dans les 70 plus grandes villes
augmenté. Le sous-indice de l’emploi a aussi crû                    chinoises ne progressent plus que de 0,5 % touchant un
éloignant un peu les inquiétudes quant à la hausse du               point bas de dix mois. Ce coup de moins bien est à mettre
taux de chômage. Les indices PMI des services sont,                 en lien avec une situation économique qui s’est détériorée
quant à eux, en net accroissement. Cela devrait conforter           en début d’année. Les décideurs veulent éviter une baisse
les autorités dans leur choix d’orienter l’économie chinoise        trop brutale des prix qui déstabiliserait l’économie dans
de plus en plus vers les services au détriment de                   son ensemble. Pour ce faire, ils ont décidé de relâcher les
l’industrie.                                                        conditions de crédit en assouplissant les règles
                                                                    prudentielles des banques. De plus, le plan de relance
Des mesures de soutien de l’économie
                                                                    décidé par le gouvernement stimulera directement et
Face au ralentissement de l’économie et aux risques que             indirectement le secteur de la construction qui reste
présentent les tensions commerciales pour la croissance,            toujours un acteur majeur de l’économie chinoise.
les autorités augmentent les dépenses publiques et
                                                                    La tendance de fond de l’inflation reste modérée
accélèrent les projets d’investissement en infrastructures,
en stimulant le crédit aux entreprises et en baissant les           L’inflation a décéléré en février à 1,5 % sur un an
impôts. Ces mesures de relance équivalent à environ trois           contre 1,7 % en janvier loin de l’objectif officiel de 3 %.
points de PIB. Grâce à ces mesures, nous n’anticipons               L’inflation sous-jacente reste modérée (+1,8 % sur un
pas de ralentissement accentué.                                     an). Les prix à la production sont demeurés stables à
Commerce extérieur : début d’année difficile                        0,1 % sur un an.

En février les exportations ont souffert du                                                                    Manuel Maleki
ralentissement de la demande mondiale et des                                                    Achevé de rédiger le 5/4/2019
tensions commerciales entre Pékin et Washington.

                                                                 -13-
JAPON
Japon : croissance de la production manufacturière
et enquête PMI
60 Production (MM3, var. sur 3 mois 65
en rythme annualisé)
40 60
20 55
0 50
-20 45
-40 40
PMI manufacturier - Ech. de droite
(ligne continue = MM3)
-60 35
-80 30
05 06 07 08 09 10 11 12 13 14 15 16 17 18 19
Source : IHS, Mark it, LBP
-14-JAPON
Un début d’année marqué par une tendance au ralentissement de l’activité
Après le rebond de l’activité économique au 4e trimestre, le début d’année apparaît morose. Les
indicateurs industriels sont en berne, les exportations peinent à se redresser. Les seuls signaux
positifs se trouvent du côté des services qui restent résilients.
Après le rebond observé au 4e trimestre (hausse du PIB Elles restent cependant incitées à investir pour pallier
de 1,9 % en rythme annuel), l’activité économique paraît l’insuffisance de main-d’œuvre et leurs conditions
avoir ralenti en ce début d’année. Les enquêtes de d’emprunt sont exceptionnellement favorables, du fait de
conjoncture auprès des industriels sont mal orientées, les la politique monétaire de la Banque du Japon.
incertitudes sur l’activité mondiale pesant sur les
Dans la construction, les mises en chantier de
perspectives des entreprises.
logements ont stagné en février après la baisse
Malgré une légère hausse de la production industrielle et importante du mois précédent. En revanche, les
des exportations, l’optimisme n’est pas de mise commandes à la construction (très volatiles) ont
enregistrées une forte hausse en février (après lissage).
La production industrielle a rebondi en février
(+1,4 %), en raison notamment d’une hausse dans les La consommation des ménages semble résister
secteurs de l’automobile et des équipements pour la
L’enquête PMI dans les services surprend par sa
fabrication de semi-conducteurs. Cependant, ce rebond
résistance à la détérioration de la conjoncture
est de faible ampleur et ne permet pas d’effacer la
industrielle. Sa composante relative aux nouvelles
baisse de la production observée au mois de janvier
commandes est bien orientée en mars. Connu jusqu’en
(−3,4 %). De plus, les enquêtes sont mal orientées au
janvier, l’indicateur mensuel de la consommation des
mois de mars. L’enquête PMI de climat des affaires se
comptes nationaux progresse sur le mois, confortant
situe sous le seuil de 50 (seuil d’expansion) pour le
l’hypothèse d’une croissance positive de la
deuxième mois consécutif et continue de dépeindre une
consommation des ménages au début de l’année. Il
conjoncture industrielle dégradée. En particulier,
est à noter cependant que l’indice de confiance des
l’indice relatif aux nouvelles commandes, intérieures et
ménages fléchit pour le 5e mois consécutif en février. De
étrangères, a enregistré sa plus forte baisse depuis juin
plus, le salaire moyen mensuel ralentit en février
2016. L’enquête trimestrielle de climat des affaires de
(+0,4 % sur un an après lissage), de même que sa
la Banque du Japon (le Tankan) montre que les
composante régulière (+0,1 %) qui exclut les bonus et les
entreprises industrielles portent un jugement de
paiements d’heures supplémentaires. Les entreprises
moins en moins favorable sur leur niveau d’activité
japonaises pourraient être réticentes à augmenter les
actuel et anticipé. La détérioration des perspectives
salaires dans un contexte économique entaché
d’investissement a été particulièrement forte pour les
d’incertitudes.
grandes entreprises.
Le niveau de l’inflation reste très bas
Les exportations se sont légèrement redressées en
valeur et, d’après l’estimation de la Banque du Japon, La progression des prix à la consommation reste très
en volume en février. Toutefois, si les ventes à basse en février, à +0,2 % sur un an, après être
destination des États-Unis et de l’Europe restent montée jusqu’à 1,4 % en octobre. En effet, les prix
relativement dynamiques, celles à destination de la Chine, alimentaires reculent après avoir flambé à cause des
et plus globalement de l’Asie (qui pèse pour plus de 50 % intempéries de l’été dernier. En outre, la hausse sur
dans les exportations totales de biens), marquent le pas. 12 mois du prix de l’énergie poursuit son reflux. Enfin,
Les tensions commerciales entre la Chine et les l’inflation sous-jacente (hors alimentation et énergie)
États-Unis continuent donc de peser sur l’activité reste au plancher (+0,3 % sur un an). Quant à l’indicateur
japonaise. Le ralentissement de l’économie chinoise a de prix suivi par la Banque du Japon (BoJ), qui exclut les
notamment entraîné un essoufflement de la demande produits alimentaires frais, il ne progresse que de 0,7 %
mondiale de biens électroniques. Cependant, la politique sur un an, comme en janvier, toujours bien en deçà de
de soutien à la croissance menée par Pékin pourrait l’objectif de la banque centrale (2 %). La BoJ a donc
améliorer les perspectives pour les exportateurs reconduit mi-mars sa politique monétaire ultra
japonais, de même que l’avancée des négociations accommodante et a débattu de nouvelles mesures de
entre la Chine et les États-Unis. soutien face à la dégradation de la situation économique.
Le ralentissement de l’investissement paraît de plus en Les tensions sur le marché du travail ne s’aggravent plus
plus probable
Sur le marché du travail, les vives tensions causées
Dans ce contexte dégradé, le vif rebond de par les pénuries de main-d’œuvre ne s’aggravent
l’investissement en fin d’année 2018 aura sans doute plus. Le taux de chômage a baissé, à 2,3 %, mais sans
été suivi d’un ralentissement en début d’année. De sortir de la fourchette de ses fluctuations mensuelles
fait, les commandes de machines (très volatiles) ordinaires. De même, le ratio des offres aux demandes
décrochent depuis cet été, après lissage. De plus, les d’emploi plafonne depuis juillet dernier.
entreprises japonaises peuvent craindre un impact
récessif temporaire du relèvement de la taxe sur la Flore Deschard
consommation en octobre prochain et faire preuve Achevé de rédiger le 5/4/2019
d’attentisme dans leurs décisions d’investissement.
-15-PAYS EMERGENTS
-16-PAYS EMERGENTS
Les grands émergents font face à des difficultés spécifiques
Le gouvernement brésilien a présenté au Congrès son ambitieuse réforme des retraites qui devrait
faire débat tout au long de 2019. En Russie, la croissance surprend à la hausse. L’Inde est mise sous
pression sur le plan commercial par les Etats-Unis. En Turquie, la croissance recule fortement.
Cette année, le Brésil va vivre au rythme de la réforme consécutif, ce qui laisse attendre une croissance plus
des retraites et des nombreux méandres politiques. La soutenue dans les mois à venir. Les effets de la hausse
Russie a publié un taux de croissance étonnamment de la taxe sur la valeur ajoutée de 18 % à 20 %
élevé au 4ème trimestre tandis que les effets de la hausse s’estompent petit à petit, ce qui explique aussi
de la taxe sur la consommation s’estompent. l’accélération du mois mars.
L’administration américaine a décidé de retirer à
Inde : les Etats-Unis mettent la pression sur l’Inde au sujet
l’Inde son statut privilégié qui lui permettait d’exporter
de leurs échanges commerciaux
plus facilement vers les Etats-Unis. La crise monétaire
turque du 2nd semestre 2018 fait sentir ses effets sur L’Inde, qui est toujours en période électorale, doit
la croissance économique du pays qui recule fortement. faire face à la décision des Etats-Unis de sortir le pays
de son programme GSP (Generalized System of
Au Brésil, la réforme des retraites, enjeu majeur du
Preferences). Ce dernier a pour but de favoriser le
gouvernement, arrive au Congrès
commerce entre des pays émergents et les
Un mois après la présentation de la réforme des Etats-Unis. Il se traduit par une absence de taxes à
retraites par le président Bolsonaro, les premières l’importation de la part des Etats-Unis. En contrepartie, les
difficultés politiques pointent. Il semble que le pays s’engagent sur plusieurs points dont le respect des
gouvernement n’a pas encore réussi à dégager une droits de propriété intellectuelle et des taxes sur les
majorité, faute d’une stratégie politique claire. De exportations américaines faibles. Or, Washington a
nombreuses tensions sont apparues entre le pouvoir annoncé que l’Inde et la Turquie seraient prochainement
exécutif et législatif. Cela fait douter de la capacité de exclues de ce programme. Les Etats-Unis reprochent à
J. Bolsonaro à réunir les 3/5 des députés nécessaires à l’Inde son trop grand nombre de barrières douanières et
l’acceptation de sa réforme. Trois mois après sa prise de des campagnes d’information hostiles aux entreprises
fonction, aucun parti n’a officiellement apporté son soutien américaines. Les Etats-Unis comptaient pour près de
au nouveau président. Les négociations vont donc être 16 % dans les exportations indiennes en 2018. L’Inde
encore longues et le gouvernement va devoir convaincre affiche depuis plusieurs années un surplus commercial
de nombreux députés des zones rurales sur le bien-fondé bilatéral annuel d’environ 20 Md$. Cette décision aurait
de sa réforme. Tout ceci laisse penser que le processus dans l’immédiat peu d’impact sur le commerce extérieur
législatif va encore être long et que la question des indien mais, à terme, l’administration américaine pourrait
retraites va sans doute rythmer la vie politique brésilienne être plus agressive en vue de réduire son déficit
tout au long de 2019. Dans sa 1ère version, la réforme commercial. Du côté de la conjoncture, les indices PMI
permettrait au Brésil d’économiser 1,16 trillion de ont un peu reculé sans pour autant infléchir la
réaux brésiliens sur les dix prochaines années, soit tendance haussière observée depuis quelques mois.
environ 9 % du PIB nominal. Toutefois, il est probable L’accroissement des dépenses publiques prévu par le
qu’après négociations le montant final soit plus faible. gouvernement devrait soutenir l’activité économique tout
au long de l’année.
Du côté de la conjoncture, les indices PMI, tant dans
l’industrie manufacturière que pour les services, Turquie : l’économie a souffert au 4ème trimestre
confirment leur tendance haussière. Ce phénomène
L’économie turque a fortement souffert en fin d’année
que l’on observe depuis l’été 2018 ne concorde pas
2018 avec une contraction du PIB au 4ème trimestre qui
avec la production industrielle qui reste décevante.
s’est établie à -3 % sur un an après +1,8 % au
Bien qu’en recul la confiance des industriels reste élevée
3ème trimestre. Cette chute fait écho à la forte
tout comme celle des ménages. Cela illustre bien le hiatus
dépréciation de la livre turque (près de 30 % sur l’année)
qui existe entre les données « en dur » et les données
à l’été 2018. Parallèlement, l’inflation a beaucoup
d’enquêtes.
augmenté à l’automne obligeant la banque centrale à
Russie : accélération de la croissance économique relever son taux directeur à 24 % en septembre pour, à la
fois juguler la hausse des prix et soutenir la monnaie. Les
La croissance du 4ème trimestre 2018 a atteint 2,8 %
indices PMI de début d’année laissent à penser que
sur un an. Il semble que son dynamisme s’appuie sur la
l’économie turque commence à remonter la pente et
bonne tenue du secteur financier mais aussi sur celui de
le gouvernement a décidé d’accompagner ce mouvement
la construction et bien évidement du secteur minier qui est
en réduisant les taxes sur les voitures. La livre a toutefois
principalement composé d’activités en lien avec le pétrole
connu récemment des accès de faiblesse. Ces mauvais
et le gaz. A l’occasion de cette publication l’office des
résultats économiques se sont traduits par une
statistiques russes en a profité, pour réviser
déroute aux élections municipales pour R. Erdogan et
substantiellement la croissance des trimestres précédents
son parti, l’AKP, avec la perte d’Ankara et d’Istanbul.
(de 1,5 % à 2,2 % sur un an au 3ème trimestre par
exemple). L’indice PMI manufacturier a augmenté, Manuel Maleki
passant de 50,1 en février à 52,8 en mars. La composante
Achevé de rédiger le 3/4/2019
nouvelles commandes est en hausse pour le 3ème mois
-17-Vous pouvez aussi lire


