LES PRINCIPALES EVOLUTIONS DU CODE DES DOUANES DE L'UNION ET LES OFFRES DOUANIERES DE SERVICE
←
→
Transcription du contenu de la page
Si votre navigateur ne rend pas la page correctement, lisez s'il vous plaît le contenu de la page ci-dessous
DOUANE ET STRATEGIE COMMERCIALE

                       LES PRINCIPALES EVOLUTIONS DU
                        CODE DES DOUANES DE L’UNION
                                     ET
                           LES OFFRES DOUANIERES
                                 DE SERVICE
DRDDI POITIERS - PAE

                              Jean-Noël Navarro                Véronique Besse
                       Chef du pôle action économique Cellule Conseil aux Entreprises
                       Direction régionale des Douanes Direction régionale des Douanes
                         et Droits Indirects de Poitiers et Droits Indirects de Poitiers   1
DOUANE ET STRATEGIE COMMERCIALE

                       POUR BIEN SE COMPRENDRE
                         QUELQUES DEFINITIONS
DRDDI POITIERS - PAE

                                                         2
POUR BIEN SE COMPRENDRE
INTRODUCTION /EXPEDITION
(échanges Intracommunautaires)
Il s'agit d'un flux physique de
marchandises sous statut communautaire
en provenance (Introduction)
Introduction ou à
destination (Expédition)
Expédition d'un État-
Membre de l’Union Européenne vers un
autre État-Membre de l'Union Européenne
DRDDI POITIERS - PAE
3
POUR BIEN SE COMPRENDRE

                              IMPORTATION /EXPORTATION
                                 (échanges PAYS TIERS)
                       ➢Importation : Il s'agit d'un flux physique de
                       marchandises en provenance d'un pays tiers et
                       à destination d'un pays de l'Union Européenne
                       pour un séjour à titre définitif ou temporaire.

                       ➢Exportation : Il s'agit d'un flux physique de
DRDDI POITIERS - PAE

                       marchandises au départ de l'Union Européenne
                       et à destination d'un pays tiers à titre définitif ou
                       temporaire.
                                                                        4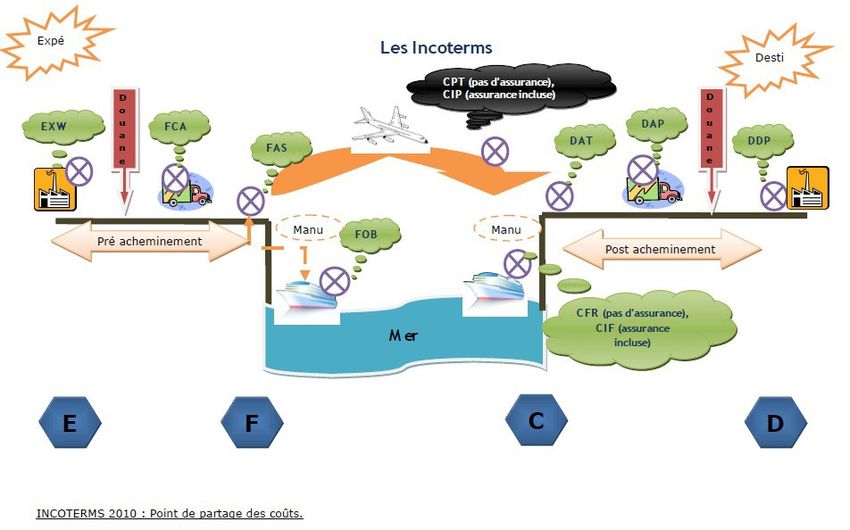
POUR BIEN SE COMPRENDRE

                          FORMALITES ET STRUCTURE
                        ORGANISATIONELLE DES SOCIETES
                                                Fonction de direction

                                                   Fonction logistique et      Fonction administrative
DRDDI POITIERS - PAE

                       Fonction commerciale
                                                        production                  et financière

                                                    Offres Douanières
                         Services et conseils adaptés – Les engagements - la charte des contrôles

                                                                                                    5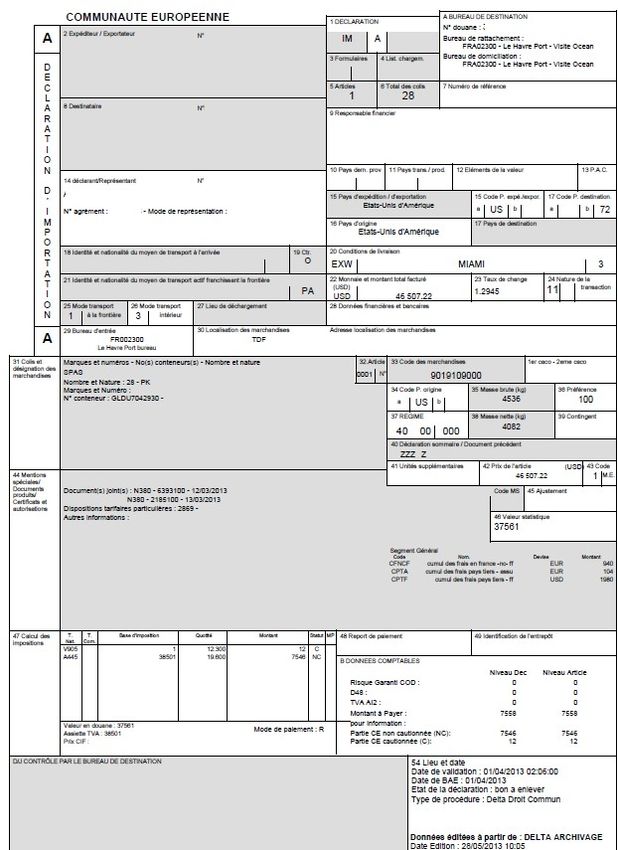
POUR BIEN SE COMPRENDRE
La Mission d’action économique de
la DOUANE
Conseil personnalisé aux entreprises tournées vers
l’international
Mise en œuvre d’une démarche d’accompagnement, de
certification et de sécurisation des opérations douanières
Formalités simplifiées pour les entreprises et dématérialisation
des différentes déclarations
Suivi personnalisé et graduel de l’entreprise
DRDDI POITIERS - PAE
Plan Dédouanez en France : 40 mesures concrètes en faveur
des entreprises
Interface avec les autres partenaires institutionnels
6
CODE des DOUANES de L’UNION (CDU)

                       LES PRINCIPAUX TEXTES DU
                        Code des Douanes de l’Union
                                  (CDU)
DRDDI POITIERS - PAE

                                                                   7
DOUANE ET STRATEGIE COMMERCIALE

                                          RAPPEL DE CALENDRIER
                                                                            RÈGLEMENT (UE) No 952/2013 DU
                                                                         PARLEMENT EUROPÉEN ET DU CONSEIL
                                                                          du 9 octobre 2013 établissant le code des
                                                                                     douanes de l'Union
                                                                     RÈGLEMENT DÉLÉGUÉ (UE) 2015/2446 DE LA
                                                                      COMMISSION du 28 juillet 2015 complétant le
                                                                        règlement (UE) no 952/2013 du Parlement
                                                                      européen et du Conseil au sujet des modalités
                                                                      de certaines dispositions du code des douanes
                                                                              de l’Union publié le 29/12/2015
                                                                      RÈGLEMENT D’EXÉCUTION (UE) 2015/2447
                                                                       DE LA COMMISSION du 24 novembre 2015
                                                                        établissant les modalités d’application de
                                                                       certaines dispositions du règlement (UE) no
DRDDI POITIERS - PAE

                                                                         952/2013 du Parlement européen et du
                                                                       Conseil établissant le code des douanes de
                                                                                l’Union publié le 29/12/15

                       + RÈGLEMENT D’EXÉCUTION (UE) 2016/341 DE LA COMMISSION du 17 décembre
                             2015 complétant le règlement (UE) 952/2013 en ce qui concerne les règles
                              transitoires pour certaines dispositions du CDU lorsque que les systèmes
                        informatiques concernés ne sont pas encore opérationnels et modifiant le règlement   8
                                              délégué (UE) 2015/2446 publié le 15/03/16
DOUANE ET STRATEGIE COMMERCIALE
FONDEMENT JURIDIQUE
AVANT :
- Le Code des Douanes Communautaire ou CDC et les
dispositions d’application de code des douanes, les DAC
AUJOURD’HUI :
- Le Code des Douanes de l’Union ou CDU
- Des Actes Délégués (AD) AD : ils complètent le CDU et répondent
à la question « QUOI ? »
- Des Actes d’Exécutions (AE)
AE : ils permettent la mise en œuvre
DRDDI POITIERS - PAE
uniforme du CDU et répondent à la question « COMMENT ? »
- Un Acte délégué transitoire (ADT) relatif à la transition
informatique: il prévoit les documents « papiers » à utiliser le temps
que les programmes informatiques soient opérationnels
Textes consultables en ligne sur le site de l’Union européenne
9
« Europa ».
DOUANE ET STRATEGIE COMMERCIALE
TRANSITION ADMINISTRATIVE
- Une période transitoire de trois ans sera mise en place dès le 1er
mai 2016 afin de permettre à toutes les autorisations douanières
délivrées sur la base du CDC et des DAC d’être maintenues au 1er
mai 2016 et d’être progressivement réévaluées jusqu’au 1 er mai
2019.
Lorsqu’une décision ou une autorisation reste valable après le 1 er
mai 2016, les conditions dans lesquelles cette autorisation ou cette
décision est appliquée, à partir du 1er mai 2016, sont celles qui sont
prévues dans le CDU et ses AD/AE.
DRDDI POITIERS - PAE
Les dispositions sur la transition juridique sont contenues dans le
Titre IX des AD et des AE et à l’annexe 90 des AD.
10CODE des DOUANES de L’UNION (CDU)
Pourquoi le CDU ?
● Objectif essentiel : Faciliter les échanges et optimiser les
contrôles.
● Moyen : Moderniser et simplifier les procédures douanières,
notamment en érigeant en règle la dématérialisation (article 6§1 du
CDU) :
◦ des échanges entre opérateurs et administrations des
douanes (déclarations, demandes, décisions, etc) ;
DRDDI POITIERS - PAE
◦ des échanges entre administrations douanières
européennes.
11POUR BIEN SE COMPRENDRE
FORMALITES OBLIGATOIRES
DRDDI POITIERS - PAE
Depuis le 01/05/2016
12
(CDU) : délai uniforme 90
joursDOUANE ET STRATEGIE COMMERCIALE
LES FONDAMENTAUX
DOUANIERS
DRDDI POITIERS - PAE
13DECLARATION EN DOUANE
Son support : le Document Administratif Unique(DAU)
Obligation d'une déclaration dématérialisée :
La Déclaration en Douane par Traitement Automatisé
(DELT@) F Signature d’une convention DELTA G
Quelle que soit la procédure choisie
Via le portail PRODOU@NE: le logiciel gratuit Direct
Trader Interface (D.T.I) ou par un logiciel privé non gratuit
par Echanges de Données Informatisées ( E.D.I.)
● Plus aucune possibilité de déclaration papier à la fin de la
période transitoire : objectif 2020
DRDDI POITIERS - PAE
● Opérateur identifié par son EORI
● Une fois enregistré, le DAU devient un acte authentique. Il
engage son signataire.
● Trois données fondamentales : Espèce - Valeur - Origine
14Opérateur/ DECLARATION EN DOUANE
●EORI
ESPECE ORIGINE
Cadre marchandise
DRDDI POITIERS - PAE
VALEUR
15ESPECE TARIFAIRE DES MARCHANDISES
● Classer la marchandise = dénomination qui fait
référence dans le monde entier
● Lui assigner un code à 10 chiffres (case 33 du
DAU)
● Concerne toutes les marchandises, y compris
l’électricité (Sauf les services)
DRDDI POITIERS - PAE
● Une notion indispensable : le tarif conditionne les
droits de douane, les taxes fiscales et parafiscales,
les mesures du Commerce Extérieur, les normes...
16ESPECE TARIFAIRE DES MARCHANDISES
Comment classer ?
Les 6 règles générales interprétatives, les libellés de
positions et de sous-positions, les notes de sections et de
chapitres dans le tarif ont une valeur légale et s'imposent à
la Douane et aux opérateurs
C'est la LOI TARIFAIRE
Tout classement tarifaire doit s'accompagner d'une
lecture de ces notes : possibilité d’utilisation encyclopédie
DRDDI POITIERS - PAE
tarifaire RITA sous Prodou@ne
01/05/2016 (CDU) : Aucune modification
Ö Renseignement Tarifaire Contraignant - RTC = demander à
l'administration des douanes le classement douanier de sa
marchandise 17ESPECE EVOLUTIONS DU CDU
Le REGROUPEMENT TARIFAIRE
Depuis le 1ermai 2016 :
● Il devient possible de déclarer sous une
nomenclature unique un ensemble d'articles à
l'importation et à l'exportation, sous réserve que :
* les autorités douanières l'acceptent,
* la nomenclature reprise soit celle soumise au droit
le plus élevé à l'importation ou à l'exportation.
DRDDI POITIERS - PAE
● Art 177 CDU
18ESPECE EVOLUTIONS DU CDU
Le projet CLASS
Il s’agit d’une plate-forme unique d’information sur le
classement tarifaire :
● Regroupe toutes les décisions produites au sein de l’UE :
- arrêts de la CJCE
- règlements de classement
- notes explicatives de la nomenclature combinée
- base des RTC (EBTI) à caractère contraignant avec le
CDU
DRDDI POITIERS - PAE
● Permet une recherche par mots-clés
●Accessible aux autorités douanières des États-membres
ainsi qu’aux opérateurs
19EVOLUTIONS DU CDU
VALEUR EN DOUANE
(article 70 du CDU)
Pas de révolution juridique en matière de valeur en douane car elle est
définie par un accord de l’OMC depuis 1994 :
L'assiette de la valeur en douane est
la valeur transactionnelle = prix payé ou à payer.
Selon choix de l’incoterm
A l’importation : CIF point d’entrée du territoire douanier
de l’Union (TDU)
A l’exportation : point de sortie TDU
DRDDI POITIERS - PAE
Néanmoins, introductions de quelques évolutions importantes en vue
d’une plus grande harmonisation entre le texte européen et l’accord
international.
Deux évolutions notables sont à noter depuis le 01/05/2016:
- en matière de « ventes successives »
- en matière de redevances et droits de licence.
20DRDDI POITIERS - PAE VALEUR EN DOUANE 21
EVOLUTIONS DU CDU
Une détermination difficile ou
incertaine de la valeur en douane ?
Avis sur la valeur en douane (AVD) :
Des conseils personnalisés sur la base des schémas
commerciaux (éléments de fait et de droit) présentés
avec les autorisations d’ajustement et de valeur
provisoire
DRDDI POITIERS - PAE
Sécurité juridique et fiscale
22VALEUR EVOLUTIONS DU CDU
Quelques modifications réglementaires dans des cas
particuliers
● En cas de ventes successives avant la mise en libre
pratique : seul le prix payé ou à payer pour la dernière vente
pourra être retenu
● En matière de redevances et droits de licence : des
précisions, et des simplifications (pour les redevances de
marque) sont apportées par le CDU
● L’autorisation d’ajustement pourra concerner non
seulement les éléments à ajouter/déduire du prix, mais aussi le
prix lui-même
DRDDI POITIERS - PAE
● Les réductions de prix pourront être revendiquées après le
dédouanement (plus d’autorisation de valeur provisoire
obligatoire)
● La facture sera requise uniquement en cas d’utilisation de la
méthode de la valeur transactionnelle
23
23EVOLUTIONS DU CDU
ORIGINE DES MARCHANDISES
Une marchandise possède toujours une origine non
préférentielle (ONP)(appelée également origine de droit
commun). C'est sa «nationalité».
Une marchandise peut parfois avoir, en plus de cette
origine non préférentielle, une origine préférentielle (OP) dans
le cadre de certains accords commerciaux internationaux
% Attention attirée :
●
réfléchir sur les lieux et les processus de fabrication afin
DRDDI POITIERS - PAE
de les rentabiliser
● anticiper, cibler, prospecter des marchés à l'exportation
●rationaliser son processus de production et/ou commercial
●
enjeu couple pays/produit
24L'origine préférentielle
Elle permet de bénéficier d'une préférence tarifaire
Dans le cadre d'accords bilatéraux UE-Pays tiers : la préférence est accordée à
l'importation dans chacun des deux pays partenaires.
Justificatif d'origine préférentielle EUR1
Etat partenaire
Droits de douane réduit ou nul pour certains
produits
Dans le cadre de concessions unilatérales : la préférence ne bénéficie qu'aux
marchandises tierces importées dans l'UE
Justificatif d'origine préférentielle FORM A
Pays bénéficiaire
d'une préférence
Droits de douane réduit ou nul pour certains
produits
25ORIGINE DES MARCHANDISES
Émettre la preuve de l'origine
Validité maximale : 4 mois
DRDDI POITIERS - PAE
Déclaration d’origine standard : « L'exportateur des produits couverts par le
présent document (autorisation douanière n° FR000000/0000) déclare que, sauf
indication claire du contraire, ces produits ont l'origine préférentielle ….. »
? Utiliser le Renseignement Contraignant
sur l'Origine (RCO) 26ORIGINE DES MARCHANDISES
Un statut spécifique qui devient une nécessité
DRDDI POITIERS - PAE
Tendance de plus en plus large à l’auto-certification avec
accompagnement personnalisé par les services douaniers
27ORIGINE EVOLUTIONS DU CDU
Origine non préférentielle : Une plus grande sécurité
juridique
La notion de « transformation ou ouvraison substantielle » est précisée
pour des produits supplémentaires qui n’étaient pas repris aux annexes
10 et 11 DAC
Une extension du délai de validité des déclarations à
long terme (DLT) du fournisseur en matière d’origine
préférentielle
Article 62 AE : Délai de validité = 2 ans après sa date d’émission
Une DLT pourra donc couvrir deux années de livraisons
DRDDI POITIERS - PAE
Autorisation d’exportateur agréé désormais valable dans toute
l’UE quelque soit EM de délivrance
Modalités de délivrance : circulaire n°16-019 du 28/04/16 – BOD
n° 7113
28ORIGINE DES MARCHANDISES
Le système REX
Evolution du système de justification de l’origine préférentielle, en partie inspirée
du système des Exportateurs Agréés
Seule la preuve d’origine auto-établie par l’exportateur sur un document
commercial (« attestation d’origine ») sera retenue.
Disparition des certificats d’origine FORM A (pour les opérateurs des pays
bénéficiaires du SPG) ou EUR.1 (pour les opérateurs de l’Union européenne)
Au-delà d’un seuil de valeur donné (6.000 euros dans le cadre du SPG), seuls les
Exportateurs Enregistrés (EE) pourront émettre une attestation d’origine.
Ü Le système REX se mettra en place à compter du 1er janvier 2017
Les opérateurs français devront réaliser eux-mêmes leur enregistrement du
1er janvier au 31 décembre 2017. À compter du 1er janvier 2018, les autorités
DRDDI POITIERS - PAE
douanières de l’UE ne pourront plus délivrer de certificats EUR.1.
En ce qui concerne l’arrêt de la délivrance des certificats FORM A, des
périodes transitoires pourront être appliquées par les pays bénéficiaires
du SPG jusqu’en 2020.
29ORIGINE DES MARCHANDISES
Le « MADE IN FRANCE »
ou
VALORISER SON SAVOIR-FAIRE
Quel fondement juridique ?
Les règles d'origine non préférentielle du code des douanes
de l’Union : articles 60.1 et 60.2
Il existe deux grands types de règles pour déterminer
le « Made in... »
- 1 SEUL PAYS est impliqué dans la fabrication du produit:
entière obtention
DRDDI POITIERS - PAE
- PLUSIEURS PAYS interviennent dans la fabrication du
produit:
changement de code douanier en SH4
règle de valeur ajoutée
règle de transformation spécifique à certains secteurs 30ORIGINE DES MARCHANDISES
Le « MADE IN FRANCE »
ou
VALORISER SON SAVOIR-FAIRE
Règles de listes et notion de valeur ajoutée :
Les articles 31 à 36 des AD apportent des précisions pour les
produits textiles et pour certains autres produits industriels sur
les modalités d'application de la notion de « transformation ou
ouvraison substantielle ».
Utilisation des RCO :
- l’article 33-1b) du CDU ne prévoit pas le RCO pour valider le
DRDDI POITIERS - PAE
« Made in France »
- pour ne pas pénaliser les opérateurs, le bureau E1 de la
DGDDI réalisera des analyses réglementaires en matière
d’origine non préférentielle = procédure gratuite de validation
du « made in... ».
31ESPECE et ORIGINE EVOLUTIONS DU CDU
Une gestion plus harmonisée des renseignements contraignants
Au 1er mai 2016 :
Ö RTC et RCO sont délivrés en 120 jours (+ 30 jours pour la recevabilité de
la demande) et valides pendant une période de 3 ans.
Néanmoins, dans le cadre de la certification AFNOR « qualité de
service » du groupe RTC, la douane conserve le délai de délivrance à 70
jours comme un engagements vis à vis des opérateurs (recevabilité des
demandes effectuée sous 2 jours ouvrés maximum).
Avec le CDU, les renseignements tarifaires et les renseignements sur
l’origine demeurent contraignants vis-à-vis des autorités douanières de l’UE
DRDDI POITIERS - PAE
et le deviennent vis-à-vis des opérateurs.
Ainsi, tout détenteur d’un renseignement contraignant devra mentionner ses
références sur sa déclaration en douane (DAU).
32ESPECE, ORIGINE, EVOLUTIONS DU CDU
VALEUR
Transition administrative :
RTC : la durée de validité des renseignements délivrés avant le 1er mai 2016 reste
inchangée et tous les RTC délivrés avant l’entrée en application du CDU deviennent
contraignants pour les opérateurs depuis le 1er mai 2016.
Nouveau formulaire RTC en mars 2017 :
- le numéro EORI devient obligatoire (ce numéro peut déjà être servi par les
opérateurs dans SOPRANO)
- le titulaire du RTC devient « le demandeur » et le transitaire à l’origine de la
demande de RTC, le cas échéant, devient « le représentant »
- en matière de délai de grâce, les autorités douanières devront mentionner les
quantités autorisées et non plus seulement la nouvelle date de fin de validité.
Avec le CDU, vers la dématérialisation totale
DRDDI POITIERS - PAE
pour les formulaires de demande de :
- Renseignement Contraignant sur l’Origine (RCO), projet du 2d semestre 2016
- Autorisation d’Ajustement et de Valeur provisoire (Valeur en douane) : Eté 2016
Simplification de l’accès à l’administration des douanes
Suivi en temps réel de la demande
33DOUANE ET STRATEGIE COMMERCIALE
LES MODALITES
DOUANIERES
DRDDI POITIERS - PAE
34OPERATION DE DEDOUANEMENT
Un Double Menu :
Procédures du dédouanement Régimes du dédouanement
Avant Dédouanement et Acheminement : Mise en libre pratique (paiement des
* ICS/ECS/Déclaration sommaire d’entrée DD)
ou de sortie
* Transit : NSTI/TIR/Transit commun
* MDT
Mise en douane : Mise à la consommation (paiement
* Prise en charge des DD, des taxes et de la TVA)
* IST (installation de stockage temporaire)
Dédouanement : Régimes économiques (suspension
* Droit commun DD et TVA) :
* Fret express et postal * Stockage
* Procédure simplifiée * Transformation
DRDDI POITIERS - PAE
* Procédure de dédouanement à domicile * Utilisation
* Procédure de dédouanement unique
Déclaration : Application des diverses
* Papier réglementations d’ordre publique
* Dématérialisée
● Trois données fondamentales :
35
Espèce - Valeur - OrigineAVANT DEDOUANEMENT EVOLUTIONS DU CDU
Ø La déclaration sommaire d’entrée (ENS) :
● L'introduction du remplissage multiple lors de la complétion de l’ENS.
● La possibilité pour les autorités douanières d'accepter l'utilisation des
systèmes informatiques des opérateurs aux fins du dépôt d'une
ENS.
● La possibilité de déposer une déclaration en douane, de transit ou
de dépôt temporaire à la place de l'ENS.
Ø Installation de Dépôt Temporaire (IST) :
DRDDI POITIERS - PAE
● le délai de séjour des marchandises est harmonisé à 90 jours, quel que
soit le moyen de transport utilisé (anciennement MDT).
36DECLARATION EN DOUANE
RAPPEL
● Obligation d'une déclaration dématérialisée :
La Déclaration en Douane par Traitement Automatisé
(DELT@)
Quelle que soit la procédure choisie
● Via le portail PRODOU@NE:
- le logiciel gratuit Direct Trader Interface (D.T.I) qui est
utilisé pour une quantité de 75 déclarations mensuelles
- au delà, le logiciel privé et donc non gratuit Echanges de
Données Informatisées ( E.D.I. plus performant)
DRDDI POITIERS - PAE
● Plus aucune possibilité de déclaration papier à la fin
de la période transitoire : objectif 2020
37DECLARATION EN DOUANE
LA DECLARATION DE DROIT COMMUN = Dédouanement
en 1 temps :
Obligation de dépôt dématérialisé auprès d’un bureau :
AVEC PRESENTATION PHYSIQUE DES MARCHANDISES
soit au bureau soit chez l’opérateur (dédouanement
domicilié)
DRDDI POITIERS - PAE
HEURES D'OUVERTURE DES BUREAUX
PAIEMENT des DD et Taxes IMMEDIATEMENT à l’IMPORT
POSSIBILITE D’AUTOLIQUIDATION TVA
38DECLARATION EN DOUANE
L’actuelle déclaration en douane
simplifiée évolue
LA DECLARATION SIMPLIFIEE = Dédouanement en 2 temps :
● Elle ne sera plus obligatoirement couplée à la domiciliation du
dédouanement : elle pourra être autorisée pour un dédouanement
au bureau
DRDDI POITIERS - PAE
● La possibilité de recourir à la déclaration simplifiée fera l’objet d’une
autorisation accordée après audit de certains critères OEA
39DECLARATION EN DOUANE
La DECLARATION SIMPLIFIEE
Le dédouanement des marchandises en deux étapes :
- dépôt d'une déclaration simplifiée au bureau de douane de
domiciliation avec libération des marchandises
- les opérations sont récapitulées sur une déclaration
complémentaire globale (D.C.G.) mensuelle entraînant le
paiement des droits et taxes dus à l’importation au moment
du dépôt DCG + POSSIBILITE D’AUTOLIQUIDATION TVA
LES MARCHANDISES RESTENT PHYSIQUEMENT
DRDDI POITIERS - PAE
DANS L'ENTREPRISE JUSQU'AU DEPART DU
MOYEN DE TRANSPORT SI DEDOUANEMENT
DOMICILIE
40DECLARATION EN DOUANE
AVANTAGES DE LA DECLARATION SIMPLIFIEE
● En cas de dédouanement à domicile : 24h/24h et 7j sur 7j
● Un interlocuteur unique : le bureau de douane de
domiciliation
● Les contrôles éventuels ont lieu dans vos locaux évitant
ainsi des frais de stationnement et de manutention dans
les ports ou aéroports...
DRDDI POITIERS - PAE
● Peut être centralisé DC National/DC Communautaire
41DECLARATION EN DOUANE
Une nouvelle déclaration en douane
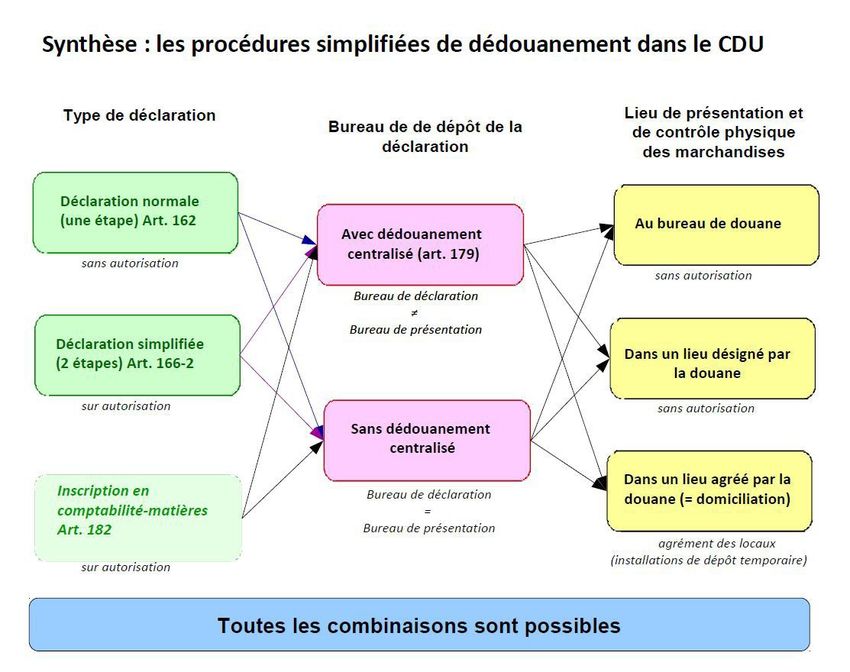
simplifiée : l’inscription en comptabilité-matière
(ICM) en 2020
Article 182 du CDU : la douane pourra autoriser un
déclarant à déposer sa déclaration sous forme d’une
inscription dans ses écritures.
Au moment de l’inscription la déclaration sera réputée avoir
été acceptée.
Cette inscription dans les écritures s’accompagnera d’une
notification de présentation.
DRDDI POITIERS - PAE
Les OEA pourront être dispensés de cette notification.
A l’issue de la période de globalisation fixée, une
déclaration globale devra être déposée dans le SI douanier
pour l’ensemble des déclarations faites sous forme d’ICM.
42
42DECLARATION EN DOUANE
Autres changements communs aux déclarations
● Le regroupement tarifaire (art 177 CDU): il devient possible de
déclarer sous une nomenclature unique un ensemble d'articles
à l'importation et à l'exportation, sous réserve que :
* les autorités douanières l'acceptent,
* la nomenclature reprise soit celle soumise au droit le plus
élevé à l'importation ou à l'exportation.
● Augmentation du délai d’anticipation (art 171 CDU) : extension à 30
DRDDI POITIERS - PAE
jours pour le dépôt d’une déclaration anticipée
43DECLARATION EN DOUANE
Autres changements communs aux déclarations
● La rectification: elle est désormais possible (art 173 CDU)
avant comme après le BAE.
● L’invalidation : la liste des motifs d’invalidation est enrichie de la
possibilité de rectification après main levée en cas de doublon de
marchandises.
RAPPEL : L’invalidation peut être effectuée avant BAE (art 174 CDU)
DRDDI POITIERS - PAE
ou après BAE (art 148 RD) en fonction des motifs et des conditions.
● La contexture des cases du DAU et des différents codes utilisés pour
les remplir ont commencé à évoluer et continueront à être modifiés
durant toute la période transitoire
44DECLARATION EN DOUANE
ACCOMPLISSEMENT DES FORMALITES
Deux modalités distinctes :
Soit, dans le cadre d’une relation commerciale, les opérateurs
recourent au mandat, qui leur permet de confier à un prestataire de
service extérieur l’accomplissement de leurs formalités et actes
douaniers, et choisissent à cet effet un mode de représentation en
douane, directe ou indirecte.
Depuis le 01/05/2016 : Le CDU consacre le libre exercice de la
représentation selon des modalités prévues à l’arrêté du 13 avril 2016
d’application de l’article 18 CDU (JORF n°0103 du 3 mai 2016 texte n°
30) dont l’enregistrement préalable auprès de la douane.
DRDDI POITIERS - PAE
Soit, en vertu d’un mandat établi cette fois en dehors de toute
relation commerciale, les opérateurs effectuent eux-mêmes ou
confient l’accomplissement de leurs formalités à l’un de leurs salariés.
45REPRESENTATION EN DOUANE
LIBERALISATION DE LA REPRESENTATION
EN DOUANE
●
Le CDU consacre le libre exercice de la représentation selon des
modalités prévues à l’arrêté du 13 avril 2016 d’application de
l’article 18 CDU (JORF n°0103 du 3 mai 2016 texte n° 30) dont
l’enregistrement préalable auprès de la douane (DI)
Ü Conséquence pour les commissionnaires en douane en France :
- fin du monopole de la représentation directe
- disparition de l’obligation d’établissement auprès du bureau de
douane (sauf dans les DOM).
● Chaque Etat-membre fixera les conditions pour être représentant en
douane. En France pourra être « représentant en douane enregistré »
DRDDI POITIERS - PAE
celui qui satisfait à certains critères OEA (absence d’infraction grave
ou répétée, système de tenue des écritures approprié, compétence
professionnelle) : Période de trois ans transitoire
● Possibilité pour un représentant en douane établi dans un Etat-
membre de proposer ses services dans un autre Etat-membre s’il
satisfait aux critères de l’OEA simplifications douanières.
46REPRESENTATION EN DOUANE
Mode de Modalités Responsabilité juridique
représentation
Compte propre Responsable légal oui
Salariés Oui en fonction
procurations
Représentant Représentation directe Non pour le représentant,
Oui pour l’entreprise
Représentation indirecte Oui pour le représentant,
Oui pour l’entreprise
Facilités Ouvertes sur la base du détenteur des crédits
financières N.B. : la représentation directe est assimilée à une
utilisation des crédits du représentant alors que
DRDDI POITIERS - PAE
l’entreprise a le choix
La représentation pour les formalités
douanières n’impliquent pas obligatoirement
une délégation dans d’autres domaines
notamment juridiques et/ou contentieux 47EVOLUTIONS DU CDU
La nouvelle procédure de
dédouanement à domicile avec
présentation de marchandises dans
des locaux agréés
DRDDI POITIERS - PAE
48Des PROCEDURES de DEDOUANEMENT
RENOVEES
CDU : objectif de simplification
● La domiciliation devient le droit commun, quelle que
soit la téléprocédure de dédouanement utilisée et pour
tous les types de fret
➔ Une obtention facilitée : plus d’audit préalable,
uniquement un agrément des locaux de l’opérateur
DRDDI POITIERS - PAE
➔ Un fonctionnement simplifié :
▪ tous les types de déclaration peuvent être utilisés
▪ un seul bureau de déclaration
➔ Un choix : localisation du lieu agréé opérateur
49Des PROCEDURES de DEDOUANEMENT
RENOVEES
La procédure de domiciliation avec déclaration « normale »
Un dédouanement avec une déclaration standard en 1 étape
et agrément des locaux :
✔
Déclaration standard : article 162 CDU
✔
Présentation en douane : art. 139 CDU
✔
Lieux agréés ou désignés de dépôt temporaire (LADT ou
LDDT) : art. 147 CDU voire Installation de stockage
temporaire ou IST : art. 148 CDU
✔
Convention DELTA
✔
Autorisations de destinataire et/ou d’expéditeur agréé
DRDDI POITIERS - PAE
éventuelles
Conséquences :
●
domiciliation => procédure de droit
commun
●
Il n’y a plus d’autorisation (ex annexe 67)
= plus de facilité 50Des PROCEDURES de DEDOUANEMENT
RENOVEES
La procédure de domiciliation avec déclaration simplifiée
Une procédure de dédouanement avec déclaration en 2
étapes et agrément des locaux :
✔
Audit (sur certains critères OEA) et autorisation
✔
Déclaration simplifiée (DS) : art. 166 CDU
✔
Agrément des locaux (LADT ou IST) : art. 147 ou 148 CDU
✔
Convention DELTA
✔
Autorisations de destinataire et/ou d’expéditeur agréé
DRDDI POITIERS - PAE
éventuelles
Conséquences :
●
domiciliation => procédure de droit
commun
●
Il y a une autorisation pour la déclaration
simplifiée (certains critères OEA) 51EVOLUTIONS DU CDU
L’autorisation de déclaration simplifiée est fondée sur
l’audit des critères OEA suivants :
- l’absence d’antécédents douaniers, fiscaux et pénaux
- l’existence de procédures internes efficaces d’un
point de vue douanier (gestion des éventuelles
autorisations complémentaires requises, prohibitions et
restrictions, information des employés)
DRDDI POITIERS - PAE
Conséquences :
●
Moins de critères : absence d’exigence de
solvabilité financière
●
Modification du contenu : élargissement des
antécédents 52PROCEDURES DE DEDOUANEMENT
AVANTAGES DE LA PROCEDURE DOMICILIEE
● Obtenir directement en retour le visa par voie électronique du
justificatif de sortie dit « ECS : système de contrôle à
l’exportation communautaire » assorti de la mention « BAE –
SORTIE VALIDE », nécessaire à la justification pour
l’exonération de la TVA à l’exportation (art. 262-I CGI)
● Vérifier plus facilement l'apurement de divers documents
DRDDI POITIERS - PAE
d'accompagnement (notamment DAE pour la circulation des
produits soumis à accises : produits pétroliers, alcools.…)
● Bénéficier de facilités financières accrues.
53
53EVOLUTIONS DU CDU
Le dédouanement centralisé
national (DCN)
DRDDI POITIERS - PAE
54Des PROCEDURES de DEDOUANEMENT
RENOVEES
La domiciliation avec plusieurs sites nationaux : de
la PDU au dédouanement centralisé national (DCN)
1. Définition du DC (article 179.1 alinéa 2 du CDU)
Le dédouanement centralisé dissocie les flux déclaratifs et
documentaires des flux physiques de marchandises
un déclarant peut déposer en France auprès d’un bureau
de douane une déclaration concernant des marchandises
présentées dans le ressort d’un autre bureau de douane
français.
Un opérateur peut ainsi regrouper la totalité de ses
DRDDI POITIERS - PAE
formalités déclaratives auprès d’un unique bureau de
douane, quels que soient les points d’entrée/de sortie
des marchandises qu’il importe/exporte.
55EVOLUTIONS DU CDU
le dédouanement centralisé national
(anciennement PDU)
DRDDI POITIERS - PAE
56Des PROCEDURES de DEDOUANEMENT
RENOVEES
La domiciliation avec plusieurs sites nationaux : de
la PDU au dédouanement centralisé national (DCN)
2- Fonctionnement du DC
- un bureau de déclaration, qui gère la procédure, assure la veille-
écran, procède aux contrôles documentaires, donne le BAE
- un ou plusieurs bureaux de présentation, qui réalise(nt) les
éventuels contrôles physiques prescrits par le bureau de déclaration
3. Avantages du DC pour l’opérateur
DRDDI POITIERS - PAE
● Simplification du dédouanement
● Un point de contact unique pour ses opérations de dédouanement
– critère général de désignation du bureau de déclaration : celui dans
le ressort duquel sont tenues les écritures de l’opérateur
● Fluidification et réduction du coût des opérations de dédouanement
57Des PROCEDURES de DEDOUANEMENT
RENOVEES
Le dédouanement centralisé national
Traitement de la demande (120 jour suite recevabilité 30 jrs)
✔
Agrément du schéma de dédouanement (en l’état ou
proposition alternative)
✔
Vérifications liées aux agréments et autorisations
douanières :
- Audit (sur certains critères OEA) et autorisation pour
déclaration simplifiée (DS) : art. 166 CDU
- Agrément des locaux (LADT ou IST) : art. 147 ou
DRDDI POITIERS - PAE
148 CDU
- Convention DELTA
- Autorisations de destinataire et/ou d’expéditeur
agréé éventuelles
58DRDDI POITIERS - PAE 59 59
EVOLUTIONS DU CDU

                       Le dédouanement centralisé
                             communautaire
                                 (DCC)
DRDDI POITIERS - PAE

                                                           60
Des PROCEDURES de DEDOUANEMENT
RENOVEES
De la PDUC au dédouanement centralisé
communautaire
Mêmes principes que le DC national : un opérateur pourra
déposer l’ensemble de ses déclarations en douane auprès du
bureau de douane français dans le ressort duquel ses écritures
douanières sont accessibles, alors même que les
marchandises seront physiquement présentées à un ou des
bureaux de douane situés dans un ou plusieurs autres Etats-
membres.
Mais :
DRDDI POITIERS - PAE
- le DC communautaire sera réservé aux seuls OEA-C
- il fera l’objet d’une autorisation
61Des PROCEDURES de DEDOUANEMENT
RENOVEES
De la PDUC au dédouanement centralisé
communautaire
Fonctionnement :
- centralisation du dépôt des déclarations et du paiement des
droits de douane auprès de l’Etat-membre de domiciliation
- paiement de la TVA + autres taxes nationales auprès de
chaque Etat-membre de rattachement
- le bureau de supervision sera le point de contact unique pour
communiquer y compris en matière statistique et de TVA
Le DC communautaire sera mis en œuvre lorsque les
DRDDI POITIERS - PAE
systèmes informatiques d’échange d’informations entre les
bureaux de douane des Etats-membres seront opérationnels
(horizon 2019-2020).
62EVOLUTIONS DU CDU
Les Régimes Particuliers
dans le CDU
DRDDI POITIERS - PAE
63EVOLUTIONS DU CDU
Une refonte et une simplification des régimes suspensifs et
économiques qui deviennent des « régimes particuliers »
Les régimes particuliers comprennent :
- le transit (interne et externe) ;
- les anciens « régimes économiques » regroupés autour de trois
fonctions principales :
➔ le stockage : entrepôts douaniers et zones franches ;
➔ l’utilisation spécifique : admission temporaire et destination
particulière ;
DRDDI POITIERS - PAE
➔ la transformation : perfectionnement actif et perfectionnement
passif.
64REGIMES PARTICULIERS
LA FONCTION STOCKAGE
La fonction stockage comprend les régimes suivants :
●
- l'entrepôt douanier :
●Maintien de la différence entre les entrepôts de type public et
privé : actuels types C ou E,
●Suppression de la typologie actuelle (public type I, type II et privé)
●Suppression des entrepôts de type D,
●Disparition de la justification du besoin de stockage.
DRDDI POITIERS - PAE
- Les zones franches :
●Suppression de la zone franche de type II et des entrepôts francs,
●Les ZF qui relevaient de la notion d'extraterritorialité deviennent un
régime particulier avec certaines spécificités comme le non-dépôt
d'une déclaration de placement.
65EVOLUTIONS DU CDU
LA FONCTION TRANSFORMATION
La fonction transformation comprend les régimes particuliers
suivants :
●le perfectionnement passif ;
●le perfectionnent actif qui est le régime qui subit le plus de
modifications :
● - suppression de l'obligation de ré-exporter qui entraîne la
suppression du perfectionnement actif rembours et de la
perception des intérêts compensatoires ;
- fusion des régimes du perfectionnement actif et de la
DRDDI POITIERS - PAE
transformation sous douane en un seul régime qui sera apuré
soit par des ré-exportations, soit par des mises en libre
pratique ;
Ce nouveau régime de transformation entraîne des modifications
dans l'examen des conditions économique qui sera désormais
systématique effectué à Bruxelles. 66EVOLUTIONS DU CDU
LA FONCTION UTILISATION
La fonction utilisation comprend :
- le régime de l'admission temporaire.
Aucun intérêt compensatoire ne sera plus perçu lors de
la mise en libre pratique d’une marchandise en suite
d’admission temporaire ;
DRDDI POITIERS - PAE
- le régime de la destination particulière qui devient
un régime particulier et qui se verra appliquer toutes les
dispositions concernant ces régimes y compris la
garantie obligatoire.
67REGIMES PARTICULIERS
Les conditions de la délivrance des autorisations
●
Garantie obligatoire de 100 % des droits de douane
●CDU : critère basé sur le lieu de perfectionnement, stockage, utilisation et
le lieu de tenue des écritures principales à des fins douanières.
●Si ces critères ne peuvent être satisfaits, le lieu de tenue des écritures
principales à des fins douanière est pris en compte
Introduction de la notion de «suspension »
● Maintien dans le CDU des notions d’annulation (art 27 CDU) et de
révocation (art 28 CDU) et ajout de la notion de suspension (art 16 de
l’acte délégué) mis en œuvre dans trois cas de figure :
- existence de motifs pour annuler/révoquer/modifier l’autorisation mais
insuffisance d’éléments pour se prononcer
DRDDI POITIERS - PAE
- le titulaire ne respecte pas les obligations lui incombant au titre de la
décision ou l’autorité douanière estime que les conditions d’octroi de la
décision ne sont pas remplies et du temps lui est laissé pour prendre
les mesure adéquates
- le titulaire demande la suspension car il est incapable de remplir les
conditions fixées dans la décision ou de respecter les obligations lui
incombant du fait de cette décision 68REGIMES PARTICULIERS
Les conditions de la délivrance des autorisations
Prise en compte du statut OEA
● Lors de la délivrance de l’autorisation et de l’octroi de la modalité de la
compensation à l’équivalent en ce qui concerne la condition de l’assurance
d’un bon déroulement des opérations et du régime.
●s’agissant des écritures de suivi du régime, si les écritures de l’opérateur
OEA sont appropriées au régime particulier concerné, elles n’auront pas à
être agréées par le service.
Déclaration et Fixation du Taux de Rendement
●Cette déclaration de taux de rendement est obligatoire pour la recevabilité
DRDDI POITIERS - PAE
des demandes de PA et PP (art 255 CDU) et du DP (art. 254.5 CDU)
● Expression du taux doit être la plus précise avec possibilité taux moyen,
taux forfaitaire et pluralité de taux avec documentation la plus précise et la
plus exhaustive possible
69REGIMES PARTICULIERS
Les conditions de la délivrance des autorisations
Délai de délivrance
● 30 jours maximum pour la recevabilité
● Pour les autorisations délivrées à titre national : 2 mois (1 mois
recevabilité + 1 mois instruction ) sauf pour les autorisation d’entrepôt
douanier où le délai de délivrance est de 3 mois (1 mois recevabilité + 2
mois instruction).
● 120 jours pour les autorisations impliquant plusieurs États-membres
Durée de validité
● 5 ans sauf entrepôt (illimité) et marchandises reprises annexe 71-02 RDC
DRDDI POITIERS - PAE
(3 ans)
70REGIMES PARTICULIERS
De nouvelles modalités
Restriction des conditions d’octroi de la rétroactivité
● Maintien des trois types de rétroactivité avec les modifications suivantes :
- rétroactivité à la date d’acceptation de la demande et plus à la date de
dépôt de la demande ;
- rétroactivité maximale d’un an réduite à 3 mois pour certaines
marchandises (marchandises reprises à annexe 71-02 RDC) avant date
d’acceptation de la demande ;
- rétroactivité possible à la date d’expiration de l’ancienne autorisation en
cas de renouvellement pour opérations et marchandises exactement de
même nature
Extension de la notion d’équivalence désormais applicable à tous les
régimes particuliers
DRDDI POITIERS - PAE
● Rappel : la compensation à l’équivalent permet d’utiliser, en lieu et place des
marchandises tierces placées sous le régime, des marchandises
communautaires équivalentes (même nomenclature douanière à 8 chiffres et
mêmes qualités techniques et commerciales)
● Actuellement applicable essentiellement au PA, est désormais utilisable pour
l’entrepôt et la DP
71REGIMES PARTICULIERS
De nouvelles modalités
Assouplissement de la procédures des mouvements de
marchandises
● Simplification de la procédure de circulation physique de marchandise
placée sous RP - Transfert: les marchandises tierces circuleront sur le
territoire communautaire sous couvert d’une inscription dans les écritures
de suivi et plus sous couvert de documents douaniers et commerciaux.
● Compte tenu de la suppression du document T5, le nouveau dispositif
relatif au transfert des droits/obligations (les autorisations des RP sont des
décisions comportant des droits et obligations pouvant être transférés à
des tiers) doit être défini notamment en matière de DP (cf. note DG E3
DRDDI POITIERS - PAE
n°550 du 01/06/16).
72REGIMES PARTICULIERS
Le TRANSIT
● Fin 2017 : possibilité de transmettre une déclaration de transit par
anticipation (jusqu’à 30 jours avant le départ du transport)
● 2019 : dématérialisation du Doc Acc
● Utilisation d’un document électronique de transport valant
déclaration de transit pour les vecteurs maritime et aérien
● Les conditions des simplifications liées au Transit sont basées sur
certains critères OEA (dont la compétence professionnelle)
Ces évolutions s’accompagneront d’une réécriture du NSTI mise en
production en décembre 2017 :
- Jeux de données réduites
DRDDI POITIERS - PAE
- Dématérialisation des demandes de rectification / invalidation
d’une déclaration de transit
- Dépôt dématérialisé de documents joints via le GUN
- Transbordement et incidents de route
- etc
73
73
Intégration de la garantie Transit à la garantie globaleDEPOT TEMPORAIRE
● Le délai de séjour des marchandises en dépôt temporaire est
allongé à 90 jours quel que soit le moyen de transport utilisé.
Disparition du dépôt d’office (à l’issue des 90 jours : destruction,
ou vente, confiscation, etc).
Trois types :
●
- « installations de stockage temporaire » (IST) [remplacent
les MDT] : 90 jours
- « lieux agréés aux fins de dépôt temporaire » (LADT) : 24h
- « lieux désignés aux fins de dépôt temporaire » (LDDT) : 3h
après la présentation en douane
Les opérateurs pourront transférer les marchandises tierces en
●
suspension de droits et taxes seulement d’une IST vers une
DRDDI POITIERS - PAE
autre IST située en France ou dans un autre Etat-membre (pas
pour le moment)
● Dépôt d’une déclaration de dépôt temporaire (DDT) pouvant être
constituée par ENS, DSDT, Déclaration anticipée DELTA X ou
déclaration de transit
La mise en place d’une garantie devient obligatoire, à 74 74
hauteur de 100 % des droits de douane sauf pour le LDDTEVOLUTIONS DU CDU
Les Impacts financiers:
La GARANTIE
dans le CDU
DRDDI POITIERS - PAE
75GARANTIE
Des évolutions en matière de garantie
- Principe d’une garantie valable dans plusieurs États-membres
- Mise en place d’une « garantie globale » pour tous les régimes
particuliers et le dépôt temporaire, permettant de couvrir
plusieurs transactions :
➔ Elle sera accordée sous conditions ;
➔ Dans certains cas, les opérateurs pourront être autorisés à
fournir un montant réduit de garantie globale, ou bénéficier
d’une dispense de garantie ;
DRDDI POITIERS - PAE
➔ Elle concerne aussi bien les dettes douanières ayant pris
naissance (CE) que celles susceptibles de naître (COD)
- Maintien de la garantie isolée avec montant minimal à 10 000€
par titre Transit
- Dispense de garantie si montant DD < 1 000€ 76GARANTIE
Les garanties : de nouvelles règles applicables
●Le principe : la garantie devient obligatoire pour tous les RP (y compris
pour la DP) car la Commission souhaite harmoniser les règles en la matière.
Elle sera calculée comme en matière de transit (mise en place d’un montant
de référence sur lequel une réduction correspondant aux taux retenus sera
appliquée)
Les taux de garantie DD :
●
- taux proposés :
* Dette douanière née : 100% sauf pour OEA C sur demande (30 %)
* Dette douanière à naître : 100%, 50% à 30 % et 0% (donc dispense
de garantie de droit pour OEA C)
* Par rapport au montant de référence
- possibilité d'accorder une garantie globale qui couvrira plusieurs
DRDDI POITIERS - PAE
procédures sous réserve du respect de certaines conditions.
Les critères pour accorder la dispense ou la réduction du montant
de référence seront basés sur les critères OEA. Un opérateur OEA
pourra bénéficier d’une dispense de garantie globale + de la réduction
de 70 % du montant de référence du crédit d’enlèvement.
77GARANTIE
Les garanties : de nouvelles règles applicables
●
Les taux de garantie TVA et taxes nationales :
- TVA :
* sur territoire national : décautionnement de droit sur demande
* sur plusieurs pays : intégration à l’assiette des 100 % avec
réductions/dispenses
- Taxes nationales : 5 % pour régimes particuliers (hors transit) et dépôt
temporaire
Typologie des opérateurs :
- Opérateurs OEA C : remplis les critères de réduction du CE et de
DRDDI POITIERS - PAE
dispense du COD
- Opérateurs OEA S et non OEA : critères de l’article 84 RD à respecter –
Audit par analyse financière nécessaire de ces critères
- Vérification de l’utilisation des crédits en propre : Pb de la représentation
78GARANTIE
Evolution du Droit de Reprise en matière de dette douanière
●Le délai normal du droit de reprise reste de 3 ans à compter de la
naissance de la dette douanière
●Le délai de droit de reprise de la dette douanière est portée à 5 ans (art.
103 CDU et 354 bis CDN) lorsque l’acte générateur de la dette douanière
est passible de poursuites judiciaires répressives
●Le délai peut-être interrompu par le recours (sur la base de sa durée) ,
le droit d’être entendu (sur la base de sa durée) ou la notification d’un
PV douane jusqu’à la dixième année qui suit celle au titre de laquelle les
droits sont dus
DRDDI POITIERS - PAE
79DOUANE ET STRATEGIE COMMERCIALE
Le statut douanier,
clé du nouveau CDU :
l'opérateur économique agréé
OEA
DRDDI POITIERS - PAE
80Qu'est ce que l'OEA?
L'OEA est une démarche gratuite, volontaire et partenariale
avec l'administration des douanes.
Le statut d'OEA permet à l'entreprise (PME ou groupe) d'acquérir une
certification de qualité sur les process douaniers et sûreté sécurité qu'elle
met en œuvre.
Le statut d'OEA garantit que l'entreprise a identifié et a maîtrisé ses
risques douaniers et en matière de sûreté sécurité.
Le statut d'OEA délivré par l'administration des douanes françaises est
reconnu dans toute l'Union Européenne et dans les pays signataires
d'accords de reconnaissance mutuelle.
DRDDI POITIERS - PAE
Depuis le 1er mai 2016, le statut OEA est le statut de référence du CDU :
« Avec le nouveau code des douanes de l’Union européenne, le statut d’OEA
devient le passeport incontournable des entreprises à l’exportation. »
Hélène Crocquevieille, Directrice générale des douanes et droits indirects
81Vous pouvez aussi lire


