Stratégie d'investissement - 1er trimestre 2021
←
→
Transcription du contenu de la page
Si votre navigateur ne rend pas la page correctement, lisez s'il vous plaît le contenu de la page ci-dessous
Stratégie
d’investissement
1er trimestre 2021
Table des matières

                           Stratégie d’investissement

                           04         Résumé du scénario (3-6 mois)

                           06         Économie

                           12         Marchés obligataires

                           16         Actions

                           22         Matières premières

                           24         Devises

                           Études géographiques

                           28         Suisse

                           31         États-Unis

                           34         Zone euro

                           37         Thème obligataire

                           38         Prévisions à six mois

                           Bien que les renseignements contenus dans la présente
                           «Stratégie d’investissement» aient été recueillis avec
                           soin, ils n’engagent pas notre responsabilité.

                           Données arrêtées au 14 janvier 2021

BCV – 1er trimestre 2021                                                            3
Résumé du scénario (3-6 mois)

             Economie                                                            - La reprise de l’activité mondiale devrait se pour-
                                                                                   suivre en 2021 à un rythme assez vigoureux, en
     8                                                                             Chine et aux États-Unis surtout, soutenue par la
     6                                                                             normalisation que les vaccins devraient apporter
     4                                                                             ainsi que par des politiques fiscales et monétaires
     2                                                                             bienveillantes.
     0
                                                                                 - Le début de l’année sera plus laborieux en raison de
     -2
                                                                                   la dernière vague de COVID-19 et des mutations
     -4                                                                            du virus, un impact qui devait être temporaire.
     -6
                                                                                 - Les banques centrales et les gouvernements conti-
     -8
                                                                                   nueront de travailler de concert, car les conjonc-
    -10
           Monde      Pays          Pays       Suisse   Zone euro   États-Unis     tures auront encore besoin de soutien et l’inflation
                   développés     émergents                                        restera faible, même si un changement graduel de
                                2019   2020E   2021E
                                                                                   régime se profile aux États-Unis.
                                                                                 En détail, page 6

             Marchés obligataires                                                - Des conjonctures encore loin de leur potentiel
                                                                                   ainsi que les politiques monétaires extrêmement
    Portefeuille CHF                   –                =                  +       accommodantes des banques centrales et leurs
    Suisse                                                                         achats de dette à long terme maintiendront les
                                                                                   rendements obligataires à des niveaux modestes
          Duration CHF
                                                                                   en 2021.
          Risque de crédit
                                                                                 - Pour autant que le redressement conjoncturel
                                                                                   demeure suffisamment dynamique, nous antici-
    Zone euro                                                                      pons un raffermissement modéré des échéances
          Duration EUR                                                             longues, essentiellement aux États-Unis.
          Risque de crédit                                                       - Dans ce contexte, et en raison de rendements
                                                                                   fort modestes, nous maintenons une sous-expo-
    Zone dollar                                                                    sition marquée aux obligations, mais continuons
                                                                                   de privilégier le risque de crédit, surtout les
          Duration USD                                                             hauts coupons.
          Risque de crédit
                                                                                 En détail, page 12

             Actions                                                             - Les actions conservent un potentiel haussier au
                                                                                   premier semestre, car la progression des bénéfices
    Portefeuille CHF                   –                =                  +       sera assez soutenue et parce que les taux d’intérêt
                                                                                   devraient rester contenus.
    Suisse
                                                                                 - Toutefois, le potentiel haussier s’annonce plus
    Zone euro                                                                      moyen et irrégulier, car les valorisations sont très
                                                                                   élevées en termes absolus et l’incertitude sur la
    Grande-Bretagne
                                                                                   pandémie reste importante.
    Zone dollar                                                                  - Nous adoptons une pondération autour de neutre
    Japon                                                                          avec un biais haussier sur consolidation, tant que
                                                                                   les perspectives économiques restent solides et les
    Pays émergents                                                                 rendements obligataires américains contenus. Les
                                                                                   thèmes cycliques (pays émergents, Japon, petites
                                                                                   et moyennes capitalisations, financières améri-
                                                                                   caines…) sont raisonnablement favorisés.
                                                                                 En détail, page 16

4                                                                                                                  BCV – 1er trimestre 2021
Résumé du scénario (3-6 mois)

 - Nous adoptons une pondération en actions autour                                   Allocation des actifs
   de neutre. Cette décision s’appuie sur des fonda-
   mentaux positifs (perspectives de croissance et         Portefeuille CHF      –         =           +
   taux bas) qui sont néanmoins nuancés par des valo-
   risations élevées et par le haut degré d’optimisme      Court terme
   des investisseurs, limitant le potentiel haussier en
   l’absence de consolidation. Les marchés cycliques,      Obligations
   hors Europe surtout, gagnent en attractivité.
                                                              Duration
 - Nous restons sous-exposés aux obligations en
   raison de rendements trop modestes, mais le                Hauts coupons
   risque de crédit, hauts coupons surtout, est raison-
   nablement privilégié.                                   Actions
 - L’attrait des matières premières est à la hausse,          Europe
   avec une pondération proche de neutre, car                 Hors Europe
   les perspectives de croissance et d’inflation
   semblent mieux ancrées, en particulier en Chine         Matières premières
   et aux États-Unis.
                                                           Gestion asymétrique

 - Nous maintenons une pondération neutre dans                                   Matières premières
   les matières premières avec un biais à la hausse
   sur consolidation, pour autant que la croissance                              –         =           +
   mondiale demeure solide.
                                                           Agriculture
 - La stimulation des conjonctures mondiales,
   notamment celle de la Fed sur le plan monétaire         Energie
   (taux réels très négatifs, dollar morose) et celle de
   la Chine sur le plan des investissements, devrait
                                                           Métaux industriels
   soutenir les cours des matières premières.              Métaux précieux
 - Nous n’anticipons pas une hausse majeure
   depuis les cours actuels, mais privilégions les
   métaux industriels en premier lieu, suivis des
   précieux et de l’énergie en deuxième lieu. Le sec-
   teur de l’agriculture nous paraît surfait.
 En détail, page 22

 - Après une année 2020 en net recul, y compris au                                           Devises
   quatrième trimestre, le dollar devrait évoluer plus
   irrégulièrement; la politique de la Fed étant la        Parités de change     –         =           +
   plus expansionniste, elle continue de le pénaliser.
   Mais le billet vert n’est plus surévalué et l’écono-    EUR/CHF
   mie américaine s’annonce plus robuste que celle         EUR/USD
   de l’Europe.
                                                           USD/CHF
 - L’euro devrait évoluer sans tendance marquée
   envers le franc suisse en début d’année avant de        GBP/EUR
   se raffermir éventuellement quelque peu, mais
   son potentiel haussier est faible.                      USD/CAD
 - Les devises cycliques (AUD, CAD) devraient              AUD/USD
   conserver leurs récents gains contre le dollar amé-     USD/JPY
   ricain, mais une nouvelle forte remontée est peu
   probable.
 En détail, page 24

BCV – 1er trimestre 2021                                                                                     5
Économie – Scénario
- La reprise de l’activité mondiale devrait se pour-
1. Activité mondiale
suivre en 2021 à un rythme assez vigoureux, en
8 Chine et aux États-Unis surtout, soutenue par la
6 normalisation que les vaccins devraient appor-
4 ter ainsi que par des politiques fiscales et moné-
2 taires bienveillantes.
0
- Le début de l’année sera plus laborieux en raison
-2
de la dernière vague de COVID-19 et des muta-
-4
tions du virus, un impact qui devait être tempo-
-6
raire.
-8
-10
- Les banques centrales et les gouvernements
Monde Pays Pays Suisse Zone euro États-Unis
développés émergents continueront de travailler de concert, car les
2019 2020E 2021E conjonctures auront encore besoin de soutien et
l’inflation restera faible, même si un changement
graduel de régime se profile aux États-Unis.
2. Croissance mondiale: OCDE et principaux pays Poursuite de la reprise, plutôt dynamique, mais
émergents début d’année laborieux
Croissance mondiale: OCDE et principaux pays émergents
Nous estimons que le redressement économique,
7
4
à la suite de la pandémie, va se poursuivre en 2021 à
6 un rythme plutôt vigoureux, après un début d’année
5 2 laborieux (cf. graphique 2: la progression de l’indicateur
4
0
avancé de l’activité est logiquement plus modeste après
3 le rebond de l’été, mais il demeure à un bon niveau):
2 -2
1
-4
- les stimulations monétaires et fiscales sont sans
0 précédent et de concert, comme en témoigne le
-1 -6 graphique 3 pour les États-Unis (accroissement
-2
-8
simultané, rapide et très marqué du bilan de la
-3 Réserve fédérale (Fed) et des dépenses fédérales), ce
-4
07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22
-10 qui devrait soutenir la croissance, même si les efforts
Croissance OCDE + principaux pays émergents (var. 12 mois, %)
Indicateur avancé de l'activité (var., %, éch. dr.)
de relance vont être plus mesurés cette année;
Source: Refinitiv Datastream
- au fur et à mesure que les campagnes de vaccina-
tion se déploieront, la confiance des ménages devrait
s’améliorer les incitant à consommer davantage
(beaucoup d’épargne précautionneuse a été réalisée),
3. USA: stimulation monétaire et fiscale d’autant plus que les contraintes sur la mobilité pour-
raient être soulagées d’une façon plus pérenne, ce qui
14
USA: stimulation monétaire et fiscale x 1'000 devrait surtout profiter aux secteurs des services fort
12 3000
malmenés;
10
8
- toutefois, l’activité s’annonce plus morose au début
2000
6
de l’année en raison des nouvelles restrictions mises
4
en place en Europe depuis octobre dernier et plus
1000
2
récemment outre-Atlantique (cf. graphique 4: flé-
chissement de l’indice des services); si l’aide fiscale
0 0
demeure solide, ce qui semble être le cas, l’impact
-2
négatif de la nouvelle vague de la pandémie ne
-4 -1000
devrait pas compromettre une réaccélération de la
-6
2008 2010 2012 2014 2016 2018 2020 2022 2024 croissance dès le printemps.
PIB réel (var. 12 mois,%)
Actifs de la Fed (var. 12 mois, USD mia, éch. dr.)
Dépenses fédérales (var. 12 mois, USD mia, éch. dr.)
Source: Refinitiv Datastream
6 BCV – 1er trimestre 2021
Économie – Scénario
Vigueur plutôt dynamique en Chine et aux États- 4. Activité mondiale et indice global des
Unis, plus mesurée en Europe directeurs d’achats
Nous privilégions toujours globalement le scénario Activité mondiale et indice global des directeurs d'achats
d’une reprise en racine carrée « » – rebond initial très
marqué, puis croissance plus normale en 2021 –, certes 55 55
perturbé temporairement par la nouvelle vague de la
pandémie (voir l’évolution de la consommation aux 50 50
États-Unis, cf. graphique 5).
La croissance s’annonce dynamique en Chine – relance 45 45
fiscale, octroi de crédit facilité, reprise de la consomma-
tion après celle du secteur manufacturier – assez solide 40 40
aux États-Unis – relance fiscale et monétaire très mar-
quée, revenus des ménages dopés par des subsides qui
35 35
seront probablement renforcés par la nouvelle admi- Q1 Q2 Q3
2018
Q4 Q1 Q2 Q3
2019
Q4 Q1 Q2
2020
Q3 Q4 Q1 Q2
2021
Q3 Q4
nistration démocrate – et plutôt moyenne en Europe Indice global des directeurs d'achats manufacturiers
Indice global des directeurs d'achats des services
– plans de relance plus modestes et lents à concrétiser, Source: Refinitiv Datastream
problèmes structurels de certains pays, pressions défla-
tionnistes.
Le graphique 1 résume nos perspectives de croissance,
5. USA: consommation et revenus nominaux des
qui ont été revues à la hausse pour les deux grands blocs ménages
économiques que sont les États-Unis et la Chine. Dans
ce contexte, le niveau de l’activité en Chine a désormais x 1'000 USA: consommation et revenus nominaux des ménages
35
récupéré le recul dû à la pandémie et, aux États-Unis, 18
cela devrait être le cas vers cet été (cf. graphique 5). 30
17
Quels risques pour ce scénario? 16 25
Nous pouvons envisager une croissance encore plus
15
soutenue, notamment aux États-Unis, ce qu’illustre 20
parfaitement le graphique 5: les subsides aux ménages 14
15
vont être renforcés par le dernier plan de relance fis-
cale et d’autres devraient suivre vu la prise de contrôle 13 10
du Sénat par les démocrates. Cela devrait maintenir les
revenus des ménages à un bon niveau et stimuler la 12
16 17 18 19 20 21 22
5
consommation, d’autant plus que l’épargne est élevée. Consommation personnelle annualisée (USD mia)
Revenus ménages disponibles annualisés (USD mia)
Taux d'épargne (éch. dr.)
Source: Refinitiv Datastream
En revanche, si la pandémie demeure hors de contrôle
et si les vaccins tardent à déployer leurs effets, donc
à soulager les mesures de restriction de la mobilité, la
croissance pourrait en pâtir, y compris outre-Atlan-
tique, car le marché de l’emploi a encore du chemin à
faire (cf. graphique 6: le recul de l’emploi en décembre 6. États-Unis: marché de l’emploi
est certes dû à la dernière vague pandémique, mais c’est États-Unis: marché de l'emploi x 1'000
un coup de semonce si la situation s’éternise au-delà de 1000 160
cet hiver parce que les vaccins n’auraient pas les effets 750
155
escomptés). 500
250 150
Banques centrales toujours très actives 0
Inflation modérée, même si plus soutenue aux États- -250
145
Unis, et incertitudes élevées conduiront les banques -500
centrales à maintenir les taux au plancher et à contri- 140
-750
buer activement au financement des déficits publics. 135
-1000
-1250
130
-1500
08 09 10 11 12 13 14 15 16 17 18 19 20 21 22
Création d'emplois mensuelle (milliers)
Nombre total emplois (mio., éch. dr.)
Source: Refinitiv Datastream
BCV – 1er trimestre 2021 7
Économie – Après un hiver difficile, la croissance devrait être au rendez-vous
7. Bilan des banques centrales 9. USA: rendement moyen du crédit privé
Euro area public debt USA: rendement moyen du crédit privé
Per cent of GDP, inc. OECD forecast
1000 1000
Bilan des banques centrales
(100=2007) 8 8
800 800
6 6
600 600
4 4
400 400
200 200
2 2
0 0
2008 2010 2012 2014 2016 2018 2020 2022
0 0
2006 2008 2010 2012 2014 2016 2018 2020 2022
Réserve fédérale américaine (Fed)
Banque centrale européenne (BCE) Rdt. moyen crédit privé
Banque du Japon (BoJ) Rdt. moyen emprunts d'État
Banque nationale suisse (BNS) Inflation de base
Source: Refinitiv Datastream Source: Refinitiv Datastream
8. USA: déficit budgétaire en % PIB 10. Zone euro: taux d’interêt
Zone euro: taux d'interêt
6 6
5 5
4 4
3 3
2 2
1 1
0 0
-1 -1
2004 2006 2008 2010 2012 2014 2016 2018 2020 2022
Taux d'interêt aux entreprises (moy. 1 à 5 ans, %)
Moyenne taux gouvernement (%)
Inflation de base (moy. 3 mois, %)
Source: Refinitiv Datastream
- Les efforts intenses de relance monétaire (cf. graphique 7: gonflement exceptionnel du bilan des banques centrales),
couplés aux efforts de relance fiscale (cf. graphique 8: ampleur exceptionnelle du déficit budgétaire américain) et des
banques centrales qui participent plus ou moins directement au financement de la dette publique, sont de puissants
moteurs de soutien à l’activité par leur ampleur et par leur coordination uniques.
- Les taux d’intérêt, notamment aux États-Unis où l’inflation a tenu bon, sont extrêmement bas, aussi bien en termes
absolus que réels (cf. graphique 9). La situation est un peu moins favorable en Europe où l’inflation, presque négative,
limite l’impact des taux bas (cf. graphique 10: taux réels peu ou pas négatifs).
8 BCV – 1er trimestre 2021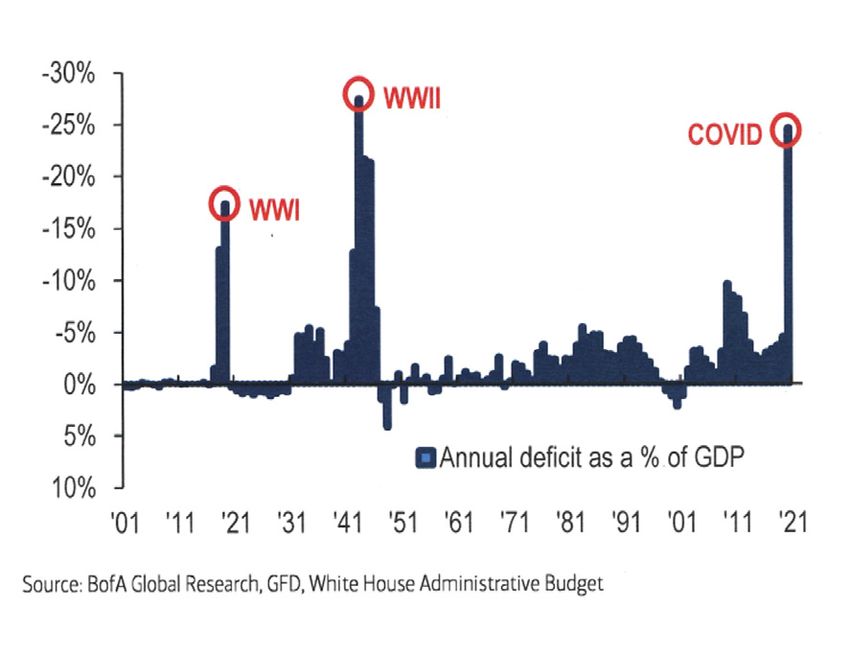
Économie – Les États-Unis et la Chine mieux que l’Europe
11. Chine: PIB et perspectives industrielles 13. USA: prix des maisons et stocks
Chine: PIB et indice des directeurs d'achat x 1'000 USA: prix des maisons et stocks
18 65 2
16 300
3
14
60 250 4
12
10 5
200
55
8 6
7
6 50 150
8
9
4 45
10
100
11
40 1990 1995 2000 2005 2010 2015 2020
06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23
PIB (var. 12 mois, %) Prix médian des maisons individuelles ('000)
Indice des nouvelles commandes industrielles (éch. dr.) Stocks d'invendus (en mois de vente, éch. dr. inversée)
Source: Refinitiv Datastream Source: Refinitiv Datastream
12. USA: indice des directeurs d’achats et PIB 14. Zone euro: PIB et climat des affaires
USA: indice des directeurs d'achats et PIB Zone euro: PIB et climat des affaires
5 125
5
120
4 4
60 115
3
3 110
2
105
2 55 1
100
0
1 95
-1
50 90
0
-2
85
-1 -3
80
45
-4 75
-2
-5 70
-3 40 -6 65
-7 60
-4
-8 55
10
11
12
13
14
15
16
17
18
19
04
05
06
07
08
09
20
21
22
00 02 04 06 08 10 12 14 16 18 20 22
PIB (var. 12 mois, %) PIB (var. 12 mois, %)
Indice composite des directeurs d'achats (éch. dr.) Indicateur de sentiment économique (éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
- L’activité chinoise a pleinement redressé la barre grâce aux efforts de relance monétaire et fiscale ainsi qu’à un meil-
leur contrôle de la pandémie (cf. graphique 11: la croissance va atteindre 8,5% environ cette année, puis redescendre
vers 5,5% en 2022).
- La croissance américaine est aussi plus robuste que prévu et, après un certain tassement au premier trimestre, elle
devrait regagner de la vigueur (cf. graphique 12). La progression moyenne du PIB devrait atteindre 4,5% cette année,
voire un peu plus, après un fléchissement d’environ 3,4% en 2020.
- Bénéficiant de taux très bas et d’un certain abandon des villes (COVID-19 et criminalité), la construction et l’immo-
bilier flambent outre-Atlantique, un facteur de soutien à de nombreux secteurs (cf. graphique 13).
- En Europe, touchée plus tôt par la deuxième vague de la pandémie, les indicateurs marquent le pas (cf. graphique 14),
contrairement à la Chine (cf. graphique 11) et aux États-Unis (cf. graphique 12). Un rebond devrait se concrétiser dès
le printemps, mais il sera plutôt moyen en raison des difficultés structurelles du Vieux Continent et de politiques de
relance ayant moins de flexibilité et de marge de manœuvre.
BCV – 1er trimestre 2021 9
Économie – Quels indicateurs regarder?
15. Croissance mondiale: indicateurs d’activité 17. USA: confiance des chefs d’entreprise et emploi
Croissance mondiale : indicateurs d'activité USA: confiance des chefs d'entreprise et emploi
90 8
6
5 101
80
4 6
100
3
2 70
99
1 4
0 98 60
-1
97 2
-2 50
-3 96
-4 40 0
96 98 00 02 04 06 08 10 12 14 16 18 20 22
Croissance OCDE + principaux pays émergents (var. 12 mois, %)
30
Ind. avancé de l'activité monde (éch.dr.) -2
20
-4
10 10
10
5 5 -6
0
1980 1985 1990 1995 2000 2005 2010 2015 2020
96 98 00 02 04 06 08 10 12 14 16 18 20 22
Confiance des chefs d'entreprise
Prime de risque de crédit (%) Emploi (var. 3 mois ann., %, éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
16. OCDE: croissance et indicateur avancé de
l’activité 18. USA: évolution du chômage
OCDE: croissance et indicateur avancé de l'activité USA: évolution du chômage
20 20
4 Sondage auprès des ménages
101
3
2 100
1 15 15
99
0
-1 98
-2 10 10
97
-3
-4 96
-5 5 5
95
-6
-7 94
-8
93 0 0
08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 2000 2002 2004 2006 2008 2010 2012 2014 2016 2018 2020 2022
Croissance de l'OCDE (var. 12 mois, %) Pertes d'emplois temporaires (en millions)
Indicateur avancé de l'activité OCDE (valeur absolue, éch. dr.) Pertes d'emplois définitives (en millions)
Source: Refinitiv Datastream Source: Refinitiv Datastream
- L’évolution des indicateurs avancés (en variation) doit rester au-dessus de 100 et la prime de risque de crédit bien en
dessous de 6%, vers 4% surtout, pour que le scénario de reprise assez dynamique reste d’actualité (cf. graphique 15).
- L’indicateur avancé de l’OCDE doit encore progresser vers 100 (en valeur absolue) pour valider une croissance assez
dynamique (cf. graphique 16).
- La confiance des chefs d’entreprise aux États-Unis doit rester élevée, synonyme de croissance économique soutenue
et de récupération d’un marché de l’emploi (cf. graphique 17) qui a encore du chemin à parcourir (cf. graphique 18).
- Pour l’instant, le bilan des chiffres reste encourageant, mais il faut s’attendre à une certaine dégradation cet hiver due
à la deuxième vague de COVID-19, que l’on espère temporaire. C’est l’incertitude majeure.
10 BCV – 1er trimestre 2021Économie – Les pressions déflationnistes diminuent
19. USA: indicateur avancé des prix 21. Zone euro: activité et taux directeurs
USA: indicateur avancé des prix Zone euro: activité et taux directeurs
2.5 4 4
30
20 2 2
2.0
10
0 0
1.5
0
-2 -2
-10
1.0
-4 -4
-20
0.5 -6 -6
02 04 06 08 10 12 14 16 18 20 22 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22
Sondage prix PME PIB (var. 12 mois, %) Inflation base (var. 12 mois, %)
Inflation de base: consommation personnelle (%, éch. dr.) Taux directeurs BCE Taux courts CHF
Source: Refinitiv Datastream Source: Refinitiv Datastream
20. USA: anticipations d'inflation 22. Suisse: prix à l’exportation et cours du franc
USA: anticipations inflationnistes Suisse: prix à l'exportation et cours du franc
3.0 3.0
102.00
105
2.5 2.5 100.00
98.00
2.0 2.0 110
96.00
1.5 1.5 94.00
115
92.00
1.0 1.0
90.00 120
0.5 0.5 88.00
125
10 11 12 13 14 15 16 17 18 19 20 21 22
Indice des prix à la production
0.0 0.0
2006 2008 2010 2012 2014 2016 2018 2020 2022 CHF: taux de change réel (inversé, éch. dr.)
Indice des prix à l'exportation
Anticipations d'inflation Indice des prix à la production ventes domestiques
Inflation de base (var. 12 mois, éch. dr.) Source: Refinitiv Datastream
Source: Refinitiv Datastream
- Aux États-Unis, les immenses efforts de relance, tant monétaires que fiscaux et de surcroît coordonnés, conjugués
avec le rebond très marqué de l’activité et une hausse de certains coûts (chaînes de production affectées, dollar plus
faible), ont stabilisé l’inflation qui pourrait même s’approcher de 2% en moyenne cette année (cf. graphique 19).
- Le régime de l’inflation a changé aux États-Unis, sans pour autant que la hausse des prix soit marquée cette année,
voire en 2022 (l’output gap restera négatif): stimulation fiscale soutenue par une politique monétaire quantita-
tive exceptionnelle, plus croissance dynamique, plus diminution de la globalisation, plus lutte contre les inégali-
tés (augmentations salariales), plus réglementation à la hausse changeront la donne, graduellement pour les prix
(cf. graphique 20: la forte progression des anticipations d'inflation est éloquente).
- En Europe, l’inflation a chuté et la Banque centrale européenne (BCE) maintiendra les taux au plancher au moins à
l’horizon 2022, tout comme la Banque nationale suisse (BNS) qui ne peut pas se permettre une appréciation impor-
tante du franc (cf. graphique 21) sous peine de voir imploser l’industrie d’exportation (cf. graphique22: recul des prix
à l’exportation très lié aux taux de change).
BCV – 1er trimestre 2021 11Marchés obligataires – Scénario
- Des conjonctures encore loin de leur potentiel
23. Marchés obligataires
ainsi que les politiques monétaires extrêmement
Portefeuille CHF – = + accommodantes des banques centrales et leurs
achats de dette à long terme maintiendront les
Suisse
rendements obligataires à des niveaux modestes
Duration CHF en 2021.
Risque de crédit
- Pour autant que le redressement conjoncturel
Zone euro demeure suffisamment dynamique, nous antici-
pons un raffermissement modéré des échéances
Duration EUR
longues, essentiellement aux États-Unis.
Risque de crédit
- Dans ce contexte, et en raison de rendements
Zone dollar fort modestes, nous maintenons une sous-expo-
sition marquée aux obligations, mais continuons
Duration USD
de privilégier le risque de crédit, surtout les
Risque de crédit
hauts coupons.
Fin d’année bénéfique au crédit
24. Performances obligataires Les politiques monétaires d’exception, qui se sont aussi
Performances obligataires
matérialisées par des achats massifs de dette publique
110 110 et privée par les banques centrales, ont permis aux
105 105
marchés obligataires de qualité de réaliser des perfor-
mances très légèrement positives en Suisse, et davan-
100 100
tage aux États-Unis où les taux avaient de la latitude
95 95
pour refluer (cf. graphique 24). À noter la très bonne fin
d’année de la dette de qualité très moyenne, hauts cou-
90 90
pons américains et débiteurs émergents soutenus par
85 85 des perspectives conjoncturelles plus convaincantes.
80 80
Taux longs: évolution irrégulière ou à peine haus-
75
j f m a m j j a s o n d j f
75 sière en Europe
Global AAA-BBB CHF
2020
Global EUR
2021
Nous estimons que les rendements obligataires euro-
Hauts coupons USD Global USD péens évolueront de façon irrégulière ou très légère-
Dette émergente USD
Source: Refinitiv Datastream
ment haussière au cours des prochains trimestres:
- en Europe, les perspectives économiques se sont
améliorées, même si elles demeurent bien en dessous
des niveaux favorables de 2016-2018, le chômage
25. Zone euro: taux longs a tendance à augmenter et l’inflation a nettement
reflué en raison de la pandémie (cf. graphique 25).
Z0ne euro: taux longs
120
Confrontée à ces difficultés et à une relance fiscale
certes importante, mais pas aussi marquée qu’outre-
3
110 Atlantique, la BCE va maintenir ses taux directeurs
inchangés jusqu’à 2022-2023. Dans ce contexte, les
2 100
rendements obligataires à 10 ans pourraient pro-
gresser quelque peu si la reprise est encourageante
1 90
d’ici l’été, mais ils resteront en territoire bien négatif
0
80
(cf. graphique 25);
-1
70 - en Suisse, la situation économique est plus favorable,
mais la BNS ne peut pas se permettre de changer sa
11 12 13 14 15 16 17 18 19 20 21 22
Taux à 10 ans EUR
conduite monétaire sous peine d’entraîner une forte
Taux de dépôt au jour le jour BCE
Inflation de base zone euro (var. 12 mois, %)
appréciation du franc; elle doit même intervenir sur
Indicateur de sentiment économique (éch. dr.)
Source: Refinitiv Datastream
les marchés des changes plus ou moins régulière-
ment. Les rendements de la Confédération resteront
bien négatifs en 2021; ils seront peut-être un peu plus
12 BCV – 1er trimestre 2021Marchés obligataires – Scénario
élevés qu’actuellement, mais ils ne pourront pas trop
s’éloigner des taux courts à 3 mois (cf. graphique 26). 26. Suisse: taux longs
Suisse: taux longs
Aux États-Unis, les rendements longs devraient 1.5
progresser quelque peu 40
Outre-Atlantique, nous envisageons des taux à long 1.0
terme un peu plus élevés: 0.5 30
- l’économie américaine est plus soutenue et la victoire 0.0
20
des démocrates renforcera cette tendance durant les
-0.5
prochains mois. La récupération de l’emploi est plus
marquée et les anticipations inflationnistes conti- -1.0
10
nuent de croîtrer depuis la crise (cf. graphique 27).
Dans ce contexte, même si la Fed ne va pas relever ses -1.5
12 13 14 15 16 17 18 19 20 21 22
0
taux directeurs ces deux prochaines années et qu’elle Rendement Confédération à 10 ans (%)
Inflation de base (var. 12 mois, %)
va continuer de limiter la hausse des rendements par Libor à 3 mois
Indice composite KOF et indice PMI (éch. dr.)
des achats de dette publique (cf. graphique 27: les Source: Refinitiv Datastream
taux réels extrêmement bas en sont la conséquence),
il est probable que, si la reprise demeure solide, les
taux à 10 ans vont évoluer entre 1,0% et 1,5% ces pro-
chains trimestres (cf. graphique 27).
27. USA: taux à 10 ans et anticipations d’inflation
Le risque de crédit demeure privilégié, mais seuls
les hauts coupons en dollars et, sélectivement, la 4.0
USA: taux à 10 ans et anticipations d'inflation
4.0
dette émergente sont attrayants dans l’absolu 3.5 3.5
À la suite de l’amélioration des perspectives écono- 3.0 3.0
miques et des rachats massifs de dette par les banques 2.5 2.5
centrales, le surplus de rendement offert par le risque 2.0 2.0
de crédit a fortement diminué, ce qui a réduit consi- 1.5 1.5
dérablement l’attrait des placements de qualité encore 1.0 1.0
raisonnable (rating A-BBB), comme en témoigne le 0.5 0.5
graphique 28. 0.0 0.0
-0.5 -0.5
-1.0 -1.0
Nous privilégions les hauts coupons en dollars, certes -1.5 -1.5
15 16 17 18 19 20 21 22
plus spéculatifs, mais qui offrent encore un rendement Bons du Trésor US à 10 ans (%)
important dans l’absolu tout en étant soutenus par la Fed funds (%)
Taux réels à 10 ans (%)
reprise de l’activité (les marges des sociétés demeurent Anticipations d'inflation (%)
Source: Refinitiv Datastream
élevées aux États-Unis) et par les politiques monétaires
quantitatives (cf. graphique 28).
Positionnement en obligations
Nous maintenons une sous-exposition marquée aux 28. Rendements obligataires: Suisse, zone euro et
obligations, à celles de bonne qualité notamment, car États-Unis
les rendements sont le plus souvent négatifs à l’excep- Rendements obligataires: Suisse, zone euro et États-Unis
tion des placements en dollars: 11 11
10 10
- le potentiel de gain est très limité et l’effet de diversi- 9 9
8 8
fication très modeste en cas de nouvelles inquiétudes 7 7
économiques, comme démontré pendant la réces- 6 6
sion du printemps 2020. 5 5
4 4
3 3
2 2
1 1
0 0
-1 -1
2015 2016 2017 2018 2019 2020 2021 2022
SBI AAA/BBB SBI déb. étrangers A/BBB CHF
Corporates A/BBB EUR Corporates A/BBB USD
Hauts rendements USD
Source: Refinitiv Datastream
BCV – 1er trimestre 2021 13Marchés obligataires
29. Activité mondiale et taux d’intérêt 31. USA: marges des sociétés et risque de crédit
Activité mondiale et taux d'intérêt USA: marges des sociétés et risque de crédit
65 3.5 13 20
12 18
3.0
16
60 11
14
10
2.5
12
55 9
10
2.0
8
8
50 7
1.5 6
6
4
45 1.0 5 2
4 0
00 02 04 06 08 10 12 14 16 18 20 22
0.5
40 Marges des sociétés non financières
12 13 14 15 16 17 18 19 20 21 22
Hauts coupons USD (éch. dr.)
Ind. directeurs d'achats composite Taux US à 10 ans (éch.dr.) High Yield - Investment Grade (éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
30. USA: taux et Fed funds 32. Risque de crédit et activité économique
USA: taux et fed funds Risque de crédit et activité économique
3.5 3.5 3
7
3.0 3.0
2.5 2.5
6 2
2.0 2.0
5
1.5 1.5
1
1.0 1.0 4
0.5 0.5
3 0
0.0 0.0
-0.5 -0.5 2
déc. 19
mars 20
déc. 20
mars 21
juin 19
juin 20
juin 21
-1
sept. 19
sept. 20
sept. 21
1
Rendement du Trésor à 10 ans (%) 0 -2
14 15 16 17 18 19 20 21 22
Fed funds, futures échéance septembre 2021
Fed funds (%) Risque crédit émergents "hard currency"
Fed funds, futures échéance décembre 2022 Risque de crédit hauts coupons US rating BB
Fed funds, futures échéance juin 2023 Indicateur avancé de l'activité inversé (éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
- L’évolution des rendements obligataires est victime de ce que l’on peut appeler «la répression des banques cen-
trales»: la corrélation entre les perspectives de croissance et les rendements obligataires a été rompue par les achats
massifs de dette publique (cf. graphique 29).
- Malgré cela, les taux à 10 ans du Trésor se sont quelque peu tendus, un mouvement qui pourrait les amener plus près
de 1,5%, mais pas au-delà tant que la Fed maintiendra ses taux directeurs aux environs de zéro (cf. graphique 30).
- Le surplus de rendement offert par les obligations de qualité moyenne est modeste, mais il reste intéressant dans
l’absolu. Tant que les marges des sociétés demeurent solides (cf. graphique 31) et l’orientation de l’indicateur avancé
de l’activité favorable (cf. graphique 32), nous maintenons une diversification raisonnable dans les hauts coupons,
américains surtout, car la dette émergente nous semble un peu chère (cf. graphique 32).
14 BCV – 1er trimestre 2021BCV – 1er trimestre 2021 15
Actions – Scénario
- Les actions conservent un potentiel haussier au
33. Actions
premier semestre, car la progression des béné-
Portefeuille CHF – = + fices sera assez soutenue et parce que les taux
d’intérêt devraient rester contenus.
Suisse
- Toutefois, le potentiel haussier s’annonce plus
Zone euro moyen et irrégulier, car les valorisations sont très
Grande-Bretagne élevées en termes absolus et l’incertitude sur la
pandémie reste importante.
Zone dollar
- Nous adoptons une pondération autour de
Japon neutre avec un biais haussier sur consolidation,
Pays émergents tant que les perspectives économiques restent
solides et les rendements obligataires amé-
ricains contenus. Les thèmes cycliques (pays
émergents, Japon, petites et moyennes capitali-
sations, financières américaines…) sont raison-
nablement favorisés.
Bilan 2020: performances globales légèrement
34. Performance des marchés boursiers positives, technologie en vedette
Performance des marchés boursiers
Grâce aux efforts de relance exceptionnels, les marchés
35 35 boursiers ont réussi à récupérer de leur effondrement
30
25
30
25
dû au coronavirus (cf. graphique 34). La technologie
20 20 a été le thème dominant (digitalisation de la société,
15 15
10 10 bénéfices très solides), ce qui a avantagé les États-Unis
5
0
5
0
et l’Asie du Sud-Est, de surcroît dopés par les mesures
-5
-10
-5
-10
de relance les plus dynamiques. À souligner la récupé-
-15 -15 ration des marchés plus cycliques (zone euro, Japon),
-20 -20
-25 -25 dès l’automne.
-30 -30
-35 -35
-40
-45
-40
-45
Scénario favorisé à six mois: hausse, mais plutôt
j f m a m j
2020
j a s o n d j
2021
f
moyenne et irrégulière
États-Unis (CHF)
Asie du Sud-Est (CHF)
Suisse
Zone euro (CHF)
Notre scénario à l’égard des marchés boursiers demeure
Japon (CHF) Technologie USA (CHF) constructif, mais nous anticipons une évolution plus
Royaume-Uni (CHF)
Source: Refinitiv Datastream
irrégulière ces prochains mois avec un équilibre plus
délicat entre croissance, taux d’intérêt et valorisations:
- le potentiel haussier des marchés est lié au fait que
l’activité économique semble suffisamment robuste
35. Actions mondiales et bénéfices pour soutenir une progression ferme des bénéfices
de près de 15% d’ici début 2022 (cf. graphique 35).
800
Actions mondiales et bénéfices En effet, tant que le bilan des révisions bénéficiaires
750
3.5
sera positif, ce que laisse présager l’évolution de l’indi-
3.0
cateur avancé de l’activité (cf. graphique 36 pour les
700
États-Unis), les fondamentaux économiques reste-
650
2.5 ront favorables;
600
550
2.0
- en outre, les politiques monétaires quantitatives
exceptionnelles des banques centrales contiennent
1.5
500
les rendements obligataires, ce qui justifie, tant que
450
1.0 la croissance est au rendez-vous, l’élévation des mul-
tiples boursiers (cf. graphique 35: bas niveau des taux
2015 2016 2017 2018 2019 2020 2021 2022
0.5 du Trésor américain à 10 ans; graphique 37: corréla-
Bénéfices anticipés *16.0 (moy. 30 ans)
Actions mondiales en monnaie locale
tion importante entre le rapport cours/bénéfices du
Taux trésor USD à 10 ans (éch. dr.)
Source: Refinitiv Datastream
S&P 500 et les taux réels inversés);
16 BCV – 1er trimestre 2021Actions – Scénario
- en revanche, même si des valorisations élevées se jus-
tifient par des loyers de l’argent bas, elles auront de 36. USA: révisions bénéficiaires
la peine à progresser depuis les niveaux actuels (cf. Révisions bénéficiaires
graphique 37: il est peu probable que les taux réels 4000
américains deviennent encore plus négatifs); elles 20 3500
pourraient même accuser quelque peu le coup si le 10
3000
loyer de l’argent se tend un peu trop outre-Atlan- 2500
0
tique (cf. graphique 35: hausse des taux du Trésor 2000
américain à 10 ans à surveiller). -10
1500
-20
Dans ce contexte, nous envisageons une progression
moyenne des indices, de 5% à 10% au cours des pro- -30 1000
chains trimestres, misant sur une hausse des bénéfices
-40
de près de 15% et sur une diminution modérée des
multiples boursiers, dont le niveau très élevé, surtout -50
2008 2010 2012 2014 2016 2018 2020 2022
après le rebond des dernières semaines, sera difficile à Ind. avancé activité Monde USA: révisions bénéficiaires
S&P 500 (éch. dr.)
maintenir (cf. graphique 35). Source: Refinitiv Datastream
Pondération neutre avec un biais haussier sur
consolidation
Nous préconisons une pondération neutre à l’heure
actuelle avec un biais à la hausse sur consolidation, 37. USA: valorisation et taux réels
tant que les perspectives économiques demeurent rai-
sonnablement favorables (cf. graphique 36: évolution 24
USA: valorisation et taux réels
-1.5
de l’indicateur avancé en territoire positif) et les taux
d’intérêt bas (cf. graphique 35: taux du Trésor américain 22 ? -1.0
à 10 ans en dessous de 1,5%; graphique 37: taux réels
bien négatifs). 20 -0.5
18 0.0
Nous aimerions aussi, pour être plus entreprenants
envers les actions, que le degré d’optimisme et d’enga- 0.5
gement des investisseurs soit moins exubérant. 16
1.0
Quels risques? 14
Les risques pour les marchés boursiers peuvent pro- 1.5
venir d’un progression plus marquée des taux longs 14 15 16
Rapport cours/bénéfices S&P 500
17 18 19 20 21 22
américains (correction plutôt moyenne) ou d’un affai- Taux réels USD à 10 ans (éch. dr., inversée)
Source: Refinitiv Datastream
blissement de la croissance (correction plus forte).
Dans l’immédiat, le recul de la prime de risque de crédit
vers 4% et le maintien de l’indice avancé de l’OCDE en
territoire positif sont rassurants (cf. graphique 38).
38. Actions mondiales et indicateurs de cycle
Thèmes plus cycliques plus attrayants: diversifica- Actions mondiales et indicateurs de cycle
tion accentuée 13
12
800
700
Les thèmes plus cycliques sont raisonnablement pri- 11
10
600
500
vilégiés grâce à une croissance mondiale prévue plus 9
8 400
robuste, à la hausse des anticipations d’inflation et à des 7
6 300
valorisations souvent plus raisonnables: 5
4
3 200
98 00 02 04 06 08 10 12 14 16 18 20 22
- géographiquement, les bourses émergentes (Asie du Prime de risque de crédit
Sud-Est surtout), le Japon et plus sélectivement la Actions monde en monnaie locale (éch. dr.)
zone euro; 0.4 0.4
0.2 0.2
0.0 0.0
- sectoriellement, les petites et moyennes capitali- -0.2 -0.2
-0.4 -0.4
sations, les valeurs de substance et les financières -0.6 -0.6
(américaines). 98 00 02 04
Ind. avancé OCDE (éch.dr.)
06 08 10 12 14 16 18 20 22
Source: Refinitiv Datastream
BCV – 1er trimestre 2021 17Actions – Potentiel sous surveillance
39. USA: bilan de la Fed et actions 41. USA: bénéfices et indicateurs économiques
USA: bilan de la Fed et actions USA: bénéfices et indicateurs économiques
65
4000 30
7000
3500
60
3000 20
6000
2500 55
10
5000
2000
0 50
4000
1500
-10 45
3000
-20
2000 40
1000
-30
1000 35
-40
98 00 02 04 06 08 10 12 14 16 18 20 22
0
2010 2012 2014 2016 2018 2020 2022
Bénéfices S&P 500 (var. 12 mois, %)
Bilan de la Fed (USD mia) S&P 500 (éch.dr.) Indice des directeurs d'achats manufacturiers (éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
40. USA: rendements au dividende et obligataire 42. Actions États-Unis et bénéfices
USA:_RENDEMENT_AUX_DIVIDENDES_ET_OBLIGATAIRE Actions États-Unis et bénéfices
4000 4000 4000 4000
3000 3000
2000 2000
2000 2000
1000 1000
800 800
2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 600 600
S&P 500
400 400
94 96 98 00 02 04 06 08 10 12 14 16 18 20 22
4.0 4.0
3.5 3.5 Actions USA Bénéfices estimés *16 (éch. dr.)
3.0 3.0 25 25
2.5 2.5 20 20
2.0 2.0
15 15
1.5 1.5
1.0 1.0 10 10
94 96 98 00 02 04 06 08 10 12 14 16 18 20 22
0.5 0.5
0.0 0.0 Rapport cours/bénéfices actions USA
2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021
Moy. 1992-2017
Rendement au dividende S&P 500 Trésor à 10 ans 7
Source: Refinitiv Datastream Source: Refinitiv Datastream
- Les marchés boursiers devraient rester soutenus par les politiques monétaires d’exception qui soutiennent la crois-
sance, apportent des liquidités (cf. graphique 39: impact du gonflement du bilan de la Fed) et maintiennent les
rendements obligataires extrêmement bas, rendant attrayants des rendements aux dividendes, eux aussi, historique-
ment bas (cf. graphique 40) d’autant plus que les perspectives économiques sont favorables (cf. graphique 41).
- Conséquence des politiques de relance exceptionnelles et des taux bas, les évaluations sont historiquement proches
des sommets en valeur absolue (cf. graphique 42).
- Autre conséquence, l’équation croissance, rendements obligataires et évaluations va devenir plus compliquée à gérer
à terme.
18 BCV – 1er trimestre 2021Actions – Indicateurs à surveiller; Wall Street moins en verve?
43. USA: risque de crédit et performance actions 45. Marchés boursiers et anticipations
mondiales inflationnistes
USA: risque de crédit et performance actions mondiales Marchés boursiers et anticipations inflationnistes
700
12
1600 2.2
650
10 Risque élevé
2.0
1400 600
8 1.8
550
1.6
1200
6
1.4 500
Risque moyen
1.2
1000
450
4 1.0
0.8 400
800
0.6
Risque faible
2016 2017 2018 2019 2020 2021
0.4 350
2015 2016 2017 2018 2019 2020 2021
Prime de risque de crédit (%)
Indicateur avancé de l'activité Anticipations inflationnistes USA
Actions mondiales (monnaie locale, éch. dr.) Actions mondiales (monnaie locale, éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
44. Évolution des marchés et sentiment des 46. Performance USA/monde et évolution des
investisseurs bénéfices et des taux
Performance US/monde et évolution des bénéfices et taux
40 4000 -0.5
140
30 3500 0.0
20 130
0.5
3000
10 120 1.0
2500
0 1.5
110
2.0
-10
2000
100
2.5
-20
2012 2013 2014 2015 2016 2017 2018 2019 2020 2021
14 15 16 17 18 19 20 21
Actions USA/monde
% Bull/Bear (moyenne 3 semaines) Bénéfices USA/monde
S&P 500 (éch. dr.) Modèle taux (inversé, éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
- Tant que la prime de risque de crédit demeurera proche de 4% et l’évolution de l’indicateur avancé de l’activité solide,
le bilan des marchés boursiers restera fondamentalement favorable, pour autant que les rendements obligataires
américains ne s’envolent pas (cf. graphique 43).
- Cela n’exclut pas des corrections temporaires de 5% à 10% dues à des craintes ponctuelles sur la conjoncture et le
COVID-19, d’autant plus que le sentiment des investisseurs est bien optimiste (cf. graphique 44).
- Le facteur dont il nous semble important de tenir compte est celui de la reflation de l’économie américaine, positive
pour les actions (cf. graphique 45), mais de plus en plus pour des investissements plus cycliques.
- La bourse américaine demeure attrayante sur la distance (croissance supérieure à la moyenne parmi les marchés
développés), mais sa performance relative s’annonce plus mitigée ces prochains mois parce que la croissance mon-
diale lui vole la vedette avec des bénéfices et des taux d’intérêt plus stables, voire en légère hausse (cf. graphique 46).
BCV – 1er trimestre 2021 19Actions – Thèmes cycliques plus attrayants
47. Actions pays émergents/développés et activité 49. Performances relatives et anticipations
Chine d’inflation
Actions pays émergents/développés et activité Chine Performances relatives et anticipations d'inflation
70 2.5 1.6
56 1.5
65
2.0
1.4
60
54
1.3
1.5
55
1.2
52
1.0
1.1
50
1.0
50
0.5
45 0.9
48 0.0 0.8
2014 2015 2016 2017 2018 2019 2020 2021
40 Anticipations d'inflation à 5 ans USA
14 15 16 17 18 19 20 21
Zone euro: secteurs cycliques/défensifs (éch. dr.)
Pays émergents/Monde USA: small caps/large caps (éch. dr.)
Climat des affaires Chine (éch. dr.) USA: secteur bancaire/marché financier (éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
48. Actions monde hors USA/Suisse: performance
relative 50. Performance relative Growth/Value
Actions monde hors USA/Suisse: performance relative Performance relative Growth/Value
2.40 -1.5 160
120
2.20
-1.0
140
110 2.00
1.80 -0.5
100 120
1.60
0.0
1.40
90 100
1.20 0.5
1.00
80
80 1.0
0.80
0.60 1.5 60
16 17 18 19 20 21 14 15 16 17 18 19 20 21
Actions monde hors USA/actions Suisse Taux réels USD à 5 ans (éch. inversée)
Anticipations d'inflation USA (éch. dr.) MSCI Monde style Growth/Value (éch. dr.)
Source: Refinitiv Datastream Source: Refinitiv Datastream
- Nous confirmons l’intérêt des thèmes plus cycliques que nous privilégions globalement, mais de façon raisonnable,
car les indicateurs économiques ont déjà passablement progressé et parce que certains, tout en restant positifs,
pourraient refluer quelque peu.
- Nous demeurons positifs envers les bourses émergentes et l’Asie du Sud-Est en particulier (cf. graphique 47): dyna-
misme de la Chine, dollar plutôt morose, meilleur contrôle de la pandémie.
- La pondération de la Bourse suisse est proche (légèrement inférieure) de neutre, car l’amélioration des anticipations
d’inflation est synonyme de meilleures perspectives conjoncturelles et plus favorable à des bourses plus cycliques
(cf. graphique 48).
- En raison de la progression des anticipations d’inflation, nous favorisons aussi des thèmes plus cycliques, comme les
petites et moyennes capitalisations aux États-Unis, les secteurs cycliques en Europe et les financières outre-Atlan-
tique (cf. graphique 49).
- La performance entre valeurs de croissance (technologiques, pharmaceutiques…) et de substance (financières, indus-
trielles…) s’annonce plus équilibrée parce que les taux réels semblent avoir touché un plancher (cf. graphique 50).
20 BCV – 1er trimestre 2021BCV – 1er trimestre 2021 21
Matières premières – Scénario
- Nous maintenons une pondération neutre dans
51. Matières premières
les matières premières avec un biais à la hausse
– = + sur consolidation, pour autant que la croissance
mondiale demeure solide.
Agriculture
- La stimulation des conjonctures mondiales,
Energie notamment celle de la Fed sur le plan monétaire
Métaux industriels (taux réels très négatifs, dollar morose) et celle de
Métaux précieux la Chine sur le plan des investissements, devrait
soutenir les cours des matières premières.
- Nous n’anticipons pas une hausse majeure
depuis les cours actuels, mais privilégions les
métaux industriels en premier lieu, suivis des
précieux et de l’énergie en deuxième lieu. Le sec-
teur de l’agriculture nous paraît surfait.
Une fin d’année dans le sillage du printemps et de
52. Performance matières premières l’été
Performance matières premières
Les matières premières ont terminé l’année 2020 sur une
140 140 performance globale proche de zéro, après une période
de récupération régulière depuis le creux de mars
120 120 (cf. graphique 52). Les métaux industriels (récupération
de l’économie mondiale et de la Chine notamment) et
100 100 l’agriculture (bilan demande/offre favorable) ont été les
deux secteurs porteurs au second semestre, tandis que
80 80 les précieux évoluaient irrégulièrement (fin de la baisse
des taux réels aux États-Unis, cours de l’or assez élevé).
60 60
Perspectives assez favorables sur la distance; l’or
40
j f m a m j j a s o n d j f
40 n’est cependant plus en évidence
Ind. matières premières global
2020
Énergie
2021
Nous estimons toujours que l’attrait des matières pre-
Agriculture Métaux précieux mières, qui s’est intensifié à partir de l’été dernier, devrait
Métaux industriels
Source: Refinitiv Datastream
perdurer ces prochains trimestres:
- l’activité mondiale s’est améliorée considérablement
depuis la crise pandémique du printemps 2020 et
les efforts conséquents de relance monétaire quan-
53. Matières premières et anticipations d’inflation titative de la Fed ont réussi à augmenter les antici-
pations d’inflation, qui sont favorables à la majorité
Matières premières et anticipations d'inflation des matières premières, ainsi qu’à affaiblir le dollar
2.4 200 (cf. graphique 53);
2.0
180
- le rythme haussier des matières premières va proba-
blement être un peu plus mesuré vu le niveau désor-
1.6
160 mais élevé des indicateurs (cf. graphique 53), mais on
ne peut exclure une progression encore marquée si
1.2 140
l’économie continue de surprendre positivement. A
contrario, si les conjonctures déçoivent, des prises de
0.8
bénéfices seront inévitables. Nous n’anticipons tou-
120 tefois pas de corrections majeures.
15 16 17 18 19 20 21
Anticipations d'inflation (%)
Indice matières premières (éch. dr.)
Nous favorisons les métaux industriels, plus sensibles
Indicateur avancé de l'activité
Source: Refinitiv Datastream
à l’économie et à l’inflation, et sommes plus neutres
envers l’or (fin du recul des taux réels américains).
22 BCV – 1er trimestre 2021Vous pouvez aussi lire


