Le prélèvement à la source (PAS)
←
→
Transcription du contenu de la page
Si votre navigateur ne rend pas la page correctement, lisez s'il vous plaît le contenu de la page ci-dessous
Le prélèvement
               à la source (PAS)

Juillet 2018
SOMMAIRE

Mécanisme du prélèvement à la source (PAS) et du CIMR          p. 03

Revenus concernés                                              p. 06

Calcul du PAS                                                  p. 8

Rôle du collecteur                                             p. 13

2018 : Année transitoire                                       p. 22

Disposition anti-optimisations                                 p. 23

Traitements et salaires                                        p. 28

Revenus des indépendants                                       p. 35

Revenus fonciers                                               p. 39

Réductions et crédits d’impôts                                 p. 45

                            PRÉLÈVEMENT   À LA SOURCE                  2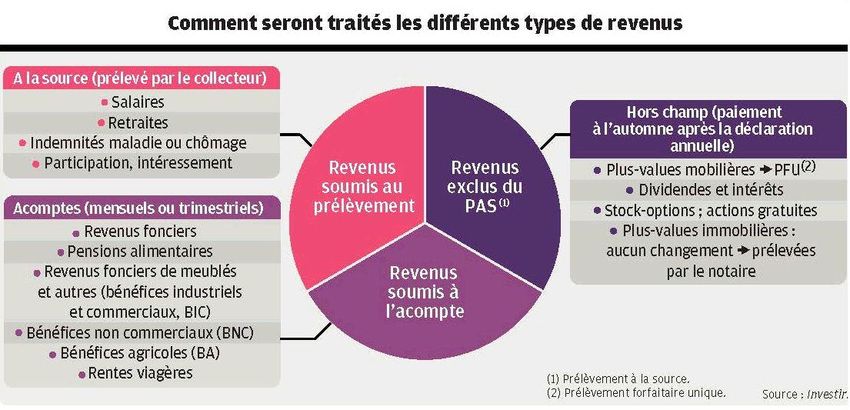
Mécanisme du prélèvement à la source (PAS) et du CIMR
Les objectifs
Supprimer le décalage d’un an entre la perception des revenus et le
paiement de l’impôt correspondant.
Eviter les difficultés de trésorerie rencontrées par les contribuables du
fait de fluctuations de revenus d’une année sur l’autre ou de
changements de situation personnelle et/ou professionnelle.
Glossaire : Crédit Impôt Modernisation du Recouvrement (CIMR)
PRÉLÈVEMENT À LA SOURCE 3
Mécanisme du prélèvement à la source (PAS) et du CIMR
Les modalités
L’administration calcule en année N le taux du PAS
sur la base des derniers revenus déclarés connus
→ Pas de changement de la règle de calcul
(détermination au niveau du foyer fiscal)
L’impôt est prélevé à la source directement par l’employeur pour les
salaires ou par voie d’acompte prélevé par l’administration pour les
revenus des indépendants et les revenus fonciers.
Les prélèvements ainsi opérés s’imputeront sur l’impôt dû au titre de
l’année au cours de laquelle ils ont été effectués.
PRÉLÈVEMENT À LA SOURCE 4
Mécanisme du prélèvement à la source (PAS) et du CIMR

Les étapes du prélèvement à la source

                         PRÉLÈVEMENT   À LA SOURCE     5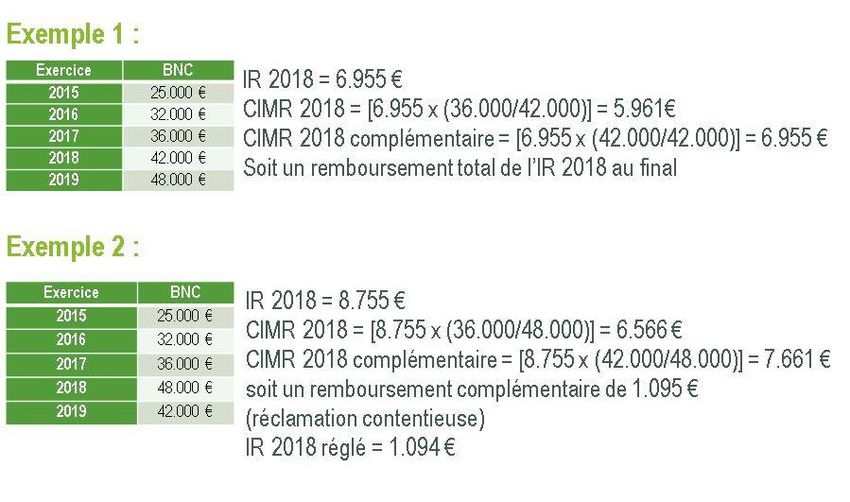
Revenus concernés

PRÉLÈVEMENT   À LA SOURCE         6
Calcul du PAS

PRÉLÈVEMENT   À LA SOURCE        7
Calcul du PAS
Qui calcule le taux du PAS ?
L’ADMINISTRATION CALCULE LE TAUX DU PAS
En fonction des déclarations du contribuable
Déclaration des revenus de 2017 déposée en avril-mai 2018
Pour le taux applicable à compter du 1er janvier 2019
Déclaration des revenus de 2018 déposée en avril-mai 2019
« Rafraîchissement » du taux de PAS appliqué à partir de septembre 2019
PRÉLÈVEMENT À LA SOURCE 8
Calcul du PAS
Comment est-il transmis à l’employeur ?
L’ADMINISTRATION TRANSMET LE TAUX DU PAS A L’EMPLOYEUR
→ le salarié ne fournit rien à l’employeur
Directement au moyen d’un outil informatique : la DSN (CMR)
Quel est le taux transmis ?
Taux réel du foyer = taux personnalisé
Ou taux non personnalisé
Option du salarié pour la non transmission du taux
Ou taux individualisé
Disparité dans les revenus respectifs du couple
→ Option du salarié via son espace personnel sur le site des impôts
à formaliser obligatoirement avant le 15 septembre 2018
PRÉLÈVEMENT À LA SOURCE 9
Calcul du PAS
Prise en compte des changements de situation
En cas de mariage ou de PACS
En cas de divorce
En cas de décès
En cas de naissance d’un enfant ou
d’adoption d’un enfant mineur
PRÉLÈVEMENT À LA SOURCE 10Calcul du PAS
Une modulation des prélèvements sur demande
(voie électronique)
Pour la retenue à la source ou les acomptes
Tant à la hausse qu’à la baisse
→ prise en compte au plus tard le 3ème mois suivant la demande
Le contribuable, seul responsable de la modulation du
prélèvement
En cas de modulation à la baisse excessive du prélèvement
Risque de majoration pouvant aller jusqu’à 50 % selon l’importance de
la modulation injustifiée
PRÉLÈVEMENT À LA SOURCE 11Rôle du collecteur PRÉLÈVEMENT À LA SOURCE 12
Rôle du collecteur
L’entreprise collectrice du PAS
Des échanges d’informations via la DSN (1)
Soumise au secret professionnel
L’entreprise, responsable de la collecte et du reversement
L’entreprise, débitrice légale
Des retards et insuffisances sanctionnés
(1) Déclaration Sociale Nominative
PRÉLÈVEMENT À LA SOURCE 13Rôle du collecteur
Mission du collecteur
Recevoir le taux de PAS Appliquer le taux de Reverser l’impôt à
transmis par PAS sur le bulletin la DGFiP
l’administration de paie du salarié
PRÉLÈVEMENT À LA SOURCE 14Rôle du collecteur
Recevoir le taux de PAS
Transmis par l’administration, seul interlocuteur. Ce taux ne peut pas
être modifié à la demande du salarié (hors demande sur impots.gouv.fr)
via la DSN et le CRM (Compte Rendu Métier)
date de validité: 2 mois
Cas particuliers:
Taux à 0 = aucun PAS à faire (salarié non imposable)
Taux des nouveaux embauchés = taux non personnalisé ou possibilité
de recourir au TOPAze(1) pour connaitre le taux personnalisé (salariés
non présents dans effectif dans les 2 derniers mois ou taux de PAS non
valide)
(1) Nouveau service « appel de taux réactif » sur Net-entreprise, décembre 2018
PRÉLÈVEMENT À LA SOURCE 15Rôle du collecteur
Application du taux non personnalisé
Cas d’application du taux non personnalisé
En cas d’absence de taux de PAS transmis par l’administration
Si le compte-rendu métier de la DSN indique « Absence de taux »
→ Option du salarié
Détermination du taux non personnalisé
Barème en fonction du revenu net imposable du contribuable
Décomposé en 20 tranches
Un complément de PAS sera versé à la DGFiP (1)
• Si taux non personnalisé < taux réel du foyer
(1) Direction Générale des Finances Publiques
PRÉLÈVEMENT À LA SOURCE 16Rôle du collecteur
Que faire en l’absence de transmission de taux ?
Application du dernier taux connu
Si celui-ci est toujours valable (2 mois)
A défaut, application du taux non personnalisé
Barème en fonction du revenu net imposable du contribuable
Décomposé en 20 tranches
PRÉLÈVEMENT À LA SOURCE 17Rôle du collecteur
Prélever la retenue à la source sur le bulletin de paie
Mentions obligatoires sur le bulletin de paie
Assiette du PAS
Taux et nature du PAS (personnalisé ou non)
Montant du PAS
Somme qui aurait été versée au salarié en l’absence de retenue à la
source
Pas de rétroactivité
A compter de l’automne 2018 : possibilité de faire figurer le PAS (simulation)
PRÉLÈVEMENT À LA SOURCE 18Rôle du collecteur
Déclarer et reverser cette retenue à la source à l’administration
Reversement de la retenue à la source (RAS) par l’employeur
Auprès du SIE (service des impôts entreprises) dont relève le siège social ou le principal
établissement
prélèvement SEPA opéré par la DGFIP
Ordre de paiement envoyé via la DSN
Télé règlement obligatoire
Versement effectué au plus tard
15 du mois pour les entreprises comptant maximum 49 salariés
5 du mois pour les autres
Option possible pour un paiement trimestriel
Employeurs dont l’effectif est inférieur à 11 salariés
Versement le 15 du mois suivant le trimestre au cours duquel ont lieu les retenues
Option valable pour le paiement des cotisations et reversement de la retenue à la source
(écrit / Urssaf/ 31 décembre au plus tard)
PRÉLÈVEMENT À LA SOURCE 19Rôle du collecteur
Est-il possible de régulariser une erreur ou une omission ?
En cas d’application d’un taux différent de celui transmis par l’administration
Possibilité offerte au collecteur de régulariser si :
Constatation d’une erreur par l’employeur dans une des déclarations souscrites au titre
du mois
Application d’un taux différent de celui qui est mis à sa disposition
Application d’un taux qui n’est plus valide
→ le salarié n’est pas inquiété et n’est pas solidairement responsable.
Sanction prévue : amende de 5% du montant du PAS omis avec un minimum
de 250 €.
PRÉLÈVEMENT À LA SOURCE 20Rôle du collecteur
Comment devez-vous pratiquer le PAS sur les indemnités
maladie, maternité, accident du travail et maladie
professionnelle ?
Le prélèvement à la source s’applique à l’ensemble des indemnités
journalières (maladie, maternité, etc.)
Qu’il s’agisse des indemnités journalières de sécurité sociale de base (IJSS)
Ou des indemnités journalières complémentaires, dès lors qu’elles sont imposables
Impôt sur le revenu prélevé à la source par l’organisme qui verse les
revenus (CPAM..)
Sauf subrogation (prélèvement par l’employeur)
PRÉLÈVEMENT À LA SOURCE 21Rôle du collecteur
Comment devez-vous pratiquer le PAS sur les indemnités
maladie, maternité, accident du travail et maladie
professionnelle ?
Subrogation de l’employeur
Indemnités journalières de base (et non complémentaires) maladie
PAS pratiqué par l’employeur dans la limite des deux premiers mois (60 jours de date à
date) de l’arrêt de travail
Au-delà de ces deux premiers mois, les indemnités journalières maladie de base
subrogées ne donnent plus lieu à prélèvement de la part du collecteur
Exemple
Date début arrêt maladie : 7 avril 2019
Dernier jour d’application du PAS : 5 juin 2019 (7 avril + 60 jours)
Date à laquelle les indemnités journalières ne sont plus soumises au PAS : 6 juin 2019
Indemnités journalières maladie complémentaires
Non application des règles prévues en cas de subrogation de l’employeur des indemnités
journalières de base
Soumises au PAS dès lors qu’elles sont imposables
PRÉLÈVEMENT À LA SOURCE 22Rôle du collecteur
Autres questions
Qui prélève l’impôt en cas de pluralité d’employeurs ?
Chaque employeur prélève au taux qui lui est communiqué par l’administration
A défaut, prélèvement au taux par défaut
Que faire en présence d’un contrat « court » (CDD…) ?
→ dès lors que l’employeur ne dispose pas du taux personnalisé
Application du taux non personnalisé
Abattement spécifique de 50 % du SMIC sur le revenu net imposable
Concerne les salariés en CDD de moins de 2 mois ou ayant un terme imprécis
Particulier employeur utilisant les systèmes simplifiés
Pajemploi / CESU
le PAS est effectué par ces organismes gestionnaires
PRÉLÈVEMENT À LA SOURCE 23Rôle du collecteur
Autres questions
Le prélèvement à la source est-il pratiqué sur la prime d’intéressement ?
Oui
Retenue effectuée sur toutes les sommes perçues et non placées
sur le PEE ou le PERCO
Concerne aussi les avantages versés au titre de la participation
Somme non imposable si déblocage dans certaines situations
Le taux de la retenue change-t-il en cas d’exercice conjoint d’une activité
salariée et d’une activité indépendante ?
Non
Retenue à la source sur le salaire
Acompte sur l’activité indépendante
Prélevé sur le compte bancaire par l’administration
mensuellement ou trimestriellement
PRÉLÈVEMENT À LA SOURCE 242018 : une année transitoire PRÉLÈVEMENT À LA SOURCE 25
2018 : une année transitoire
Un « crédit d’impôt modernisation
du recouvrement » - CIMR
Objectif : pas de double prélèvement en
trésorerie en 2019
Calcul du CIMR : IR dû au titre de 2018
x (montant net imposable des revenus
non exceptionnels / total des revenus
nets imposables au barème progressif)
Calcul automatique fait par
l'administration fiscale sur la base de la
déclaration des revenus 2018 déposée
au printemps 2019 (avril – mai 2019).
PRÉLÈVEMENT À LA SOURCE 26Dispositifs anti-optimisation
Pour les revenus « non exceptionnels »
Les traitements et salaires
Les revenus des dirigeants
Les revenus des indépendants
Les revenus fonciers
Des dispositifs « anti-optimisation »
Possibilité pour l’administration de demander des justifications sur
les éléments de calcul du CIMR
Un délai pour agir (prescription) porté à 4 ans (3 ans habituellement)
PRÉLÈVEMENT À LA SOURCE 27Traitement et salaires
Feront l’objet d’une retenue à la source
Les traitements et salaires,
Les indemnités journalières de Sécurité Sociale,
Les pensions de retraites et rentes viagères à titre gratuit.
Les employeurs, les caisses de retraite ou encore le Pôle Emploi
collecteront l’impôt sur le revenu qu‘ils reverseront ensuite au Trésor Public.
Seront concernés par l’acompte
Les pensions alimentaires,
Les rentes viagères à titre onéreux ,
Les revenus de source étrangère imposables en France selon les
règles applicables aux salaires pensions ou rentes viagères.
L’acompte sera prélevé par le trésor public sur le compte bancaire
du contribuable (RIB obligatoire décl. revenus 2017)
PRÉLÈVEMENT À LA SOURCE 28Traitement et salaires
Dans la catégorie des traitements et salaires, seront considérés
comme exceptionnels, les revenus suivants – 1 :
Sommes perçues au titre de la participation ou de l’intéressement et
non affectées à la réalisation de plan d’épargne à long terme (PEE,
PEI ou PERCO)
Sommes retirées d’un plan d'épargne à long terme avant le terme de
la période de blocage
Indemnités versées à l’occasion de la rupture du contrat de travail
ou de la cessation des fonctions des mandataires sociaux et
dirigeants, à l'exclusion des indemnités compensatrices de congés
payés et les indemnités compensatrices de préavis, des indemnités
de fin de CDD et de fin de mission (travail temporaire)
PRÉLÈVEMENT À LA SOURCE 29Traitement et salaires
Dans la catégorie des traitements et salaires, seront considérés
comme exceptionnels, les revenus suivants – 2 :
Indemnités de clientèle, de cessation d’activité et celles perçues en
contrepartie de la cession de la valeur de la clientèle
Indemnités, allocations et primes versées en vue de dédommager
leurs bénéficiaires d’un changement de résidence ou de lieu de
travail
Prestations de retraite servies sous forme de capital
Aides et allocations capitalisées servies en cas de conversion, de
réinsertion ou pour la reprise d'une activité professionnelle
PRÉLÈVEMENT À LA SOURCE 30Traitement et salaires
Dans la catégorie des traitements et salaires, seront considérés
comme exceptionnels, les revenus suivants – 3 :
Sommes issues de la monétisation de droits inscrits sur un compte
épargne temps, pour celles correspondant à des droits excédant une
durée de 10 jours
Indemnités ou avantages accordés en raison de la prise de fonction
de mandataire social
Gratifications surérogatoires (c'est-à-dire accordées sans lien avec
le contrat de travail ou le mandat social, ou allant au-delà de ce
qu’ils prévoient), quelle que soit la dénomination
PRÉLÈVEMENT À LA SOURCE 31Traitement et salaires
Dans la catégorie des traitements et salaires, seront considérés
comme exceptionnels, les revenus suivants – 4 :
revenus qui correspondent par leur date normale d’échéance à
une ou plusieurs années antérieures ou postérieures
et, plus globalement, tout autre revenu qui, par sa nature, n’est
pas susceptible d’être recueilli annuellement
L’IR afférent à ces revenus ne sera donc pas neutralisé en 2019
par le CIMR (revenus perçus en 2018)
*Cette liste de revenus exceptionnels n’est pas exhaustive.
Il n’appartient pas au collecteur du prélèvement à la source, de qualifier les
revenus (exceptionnels ou non) : seul le bénéficiaire du revenu peut le faire.
R: une procédure de rescrit spécifique a été créée au profit des employeurs. Il s’agit d’un outil, optionnel, qu’ils
peuvent choisir d’utiliser pour le compte de leurs salariés. Le rescrit CIMR permettra à l’employeur d’interroger
l’administration par écrit sur le caractère exceptionnel ou non des revenus
PRÉLÈVEMENT À LA SOURCE 32Traitement et salaires
Sort des primes pour les salariés
Primes de participation ou intéressement versées : Imposition.
Rappel : les sommes épargnées dans les dispositifs d’épargne salariale sont exonérées d’impôt sur le
revenu alors que les sommes perçues directement sur les comptes bancaires des salariés sont
imposables.
Autres primes (Objectifs, 13ème mois) : CIMR.
Primes liées au contrat de travail, récurrentes, caractère « normal ». Attention le fisc peut
demander à justifier cette hausse de revenus.
Les revenus exceptionnels engendrent normalement de l’impôt selon
la tranche marginale d’imposition.
Les revenus exceptionnels perçus en 2018 seront imposés selon le
taux moyen d’imposition.
PRÉLÈVEMENT À LA SOURCE 33Traitement et salaires
Partir en retraite en 2018 : est-ce une bonne idée ?
Les personnes qui choisissent de liquider leurs droits à la retraite en 2018
auront un taux de PAS important au début, car calculé sur les revenus 2017,
et ensuite adapté à leurs revenus à l’automne 2019.
Les personnes partant à la retraite en 2018 peuvent
bénéficier d’un petit effet « année blanche » pour les
primes de départ à la retraite ou les autres indemnités
de fin de carrière, car ces revenus exceptionnels
seront imposés au taux moyen d’imposition, et non
au taux marginal.
NB : Taux moyen < taux marginal
PRÉLÈVEMENT À LA SOURCE 342018 : une année transitoire
Revenus des indépendants
PRÉLÈVEMENT À LA SOURCE 35Revenus des indépendants
Dirigeants de société et dispositif anti-abus
Rémunération considérée comme exceptionnelle à hauteur de la fraction qui
excède le plus faible des deux montants suivants :
le montant net imposable au titre de l’année 2018,
le plus élevé des revenus imposables sur 2015, 2016 et 2017
R: Ce plafonnement ne s’appliquera toutefois pas lorsque l’année 2018 constitue la 1ère année au
titre de laquelle les personnes concernées perçoivent cette rémunération.
Complément de CIMR (par réclamation contentieuse en 2020) :
Si revenus 2019 > revenus 2018,
Si revenus 2019 < revenus 2018 mais > 2015, 2016 ou 2017.
Revenus 2019 = base de calcul du CIMR 2018.
Si revenus 2019 < revenus 2018, 2017, 2016, 2017.
Hausse 2018 : « évolution objective des responsabilités ou de la performance de la
société »
Diminution 2019 : à justifier comme pour la hausse de 2018.
PRÉLÈVEMENT À LA SOURCE 36Revenus des indépendants
Revenus exceptionnels BIC, BNC, BA et le CIMR
Les revenus non exceptionnels sont appréciés par comparaison avec les
montants des bénéfices réalisés sur la période 2015 - 2018. Le revenu à
prendre en compte sera le plus faible des 2 montants suivants :
Le bénéfice imposable de 2018 (avant abattement pour entreprises
nouvelles)
Le plus élevé des bénéfices imposables sur 2015, 2016 et 2017
Complément de CIMR (par réclamation contentieuse en 2020) :
Si bénéfice 2019 > bénéfice 2018
Si bénéfice 2019 < bénéfice 2018 mais > 2015, 2016 ou 2017.
Bénéfices 2019 = base de calcul du CIMR 2018.
PRÉLÈVEMENT À LA SOURCE 37Revenus des indépendants - Exemple
Exemple de remboursement complément CIMR en 2020
PRÉLÈVEMENT À LA SOURCE 382018 : une année transitoire
Revenus fonciers
PRÉLÈVEMENT À LA SOURCE 39Revenus fonciers
Sont retenus les loyers et fermages perçus en 2018 en raison de
leur date d’échéance normale.
Sont considérés comme des revenus exceptionnels :
les loyers couvrant une période de location supérieure à 12 mois ;
les régularisations de provisions pour charges effectuées au titre de
2018, déduites par le propriétaire en 2017 au titre des provisions,
correspondant à des charges non déductibles ;
ceux qui, par leur nature exceptionnelle, ne sont pas appelés à se
renouveler annuellement ("pas-de-porte", subventions perçues pour
financer des charges déductibles, etc.) ;
la valeur des immeubles remis au terme des baux à construction ;
les revenus des immeubles dont le propriétaire se réserve la
jouissance ;
les majorations du revenu net foncier effectuées au titre de l’année
2018 en cas de rupture d'un engagement dans le cadre des
dispositifs Périssol, Besson, Robien ou Borloo.
PRÉLÈVEMENT À LA SOURCE 40Revenus fonciers la mesure anti-optimisation
Le principe
Les travaux payés en 2019 ne feront l’objet que d’une déduction égale à
la moyenne des travaux payés en 2018 et en 2019.
Exceptions
les travaux d’urgence,
les travaux décidés d’office par le syndic,
et les travaux afférents aux immeubles acquis en 2019.
NB : Peut-être assisterons-nous à un changement de la réforme à ce niveau ? Le
système du gouvernement permet d’éviter une pénurie de travaux en 2018, mais laisse
supposer un simple décalage à 2019…
PRÉLÈVEMENT À LA SOURCE 41Revenus fonciers – quid des travaux
CAS 1 S’il existe un revenu foncier positif et que les travaux 2018 s’imputent
dessus, la déduction est inutile :
-> gain fiscal de 0 €. En 2018 que le revenu foncier net imposable soit
de 150 000 € ou de 100 €, le résultat sera le même, car l’impôt sera
annulé par le CIMR
CAS 2 S’il existe un revenu foncier négatif, la déduction des travaux entre 0 €
et -10 700 € apporte :
-> Un gain fiscal de 0 € en absence de revenus exceptionnels
-> Une baisse de l’impôt selon le taux moyen d’imposition en présence
de revenus exceptionnels.
CAS 3 S’il existe un revenu foncier négatif, la déduction des travaux au-delà
de -10 700 € crée un déficit foncier reportable sur 10 ans, ce qui donne
un gain à terme au niveau de l’impôt selon la tranche marginale
d’imposition mais aussi au niveau des prélèvements sociaux.
PRÉLÈVEMENT À LA SOURCE 42Revenus fonciers – quid des travaux
Sans revenus exceptionnels, il faut que :
-> les travaux réalisés en 2018 soient > à 2 * (les loyers + 10 700 €)
pour obtenir une efficacité fiscale entre 100 % et 150 %.
Si travaux 2018 < à 2 * (loyers + 10 700 €), alors l’efficacité fiscale se
situera entre 50 % et 100 %
Illustration chiffrée
Travaux payés en 2018 Travaux payés en 2019 Travaux déductibles en 2019
20 000 € 0€ 10 000 €
= (20 000 € +0 € )/2
0€ 20 000 € 10 000 €
(20 000 € +0 €)/2
10 000 € 10 000 € 10 000 €
=(10 000 €+ 10 000 €)/2
PRÉLÈVEMENT À LA SOURCE 43Revenus fonciers
Conclusion
Entre la baisse de l’impact fiscal des travaux faits en 2019 et l’inefficacité
totale des travaux faits en 2018, s’ils ne sont pas supérieurs aux loyers
imposables, une grande partie des contribuables devra attendre 2020 pour
envisager des travaux sur les biens produisant des revenus fonciers.
PRÉLÈVEMENT À LA SOURCE 442018 : une année transitoire
Réductions et crédits d’impôts
PRÉLÈVEMENT À LA SOURCE 45Crédits d’Impôts
Les crédits d’impôts et le PAS
Les avantages sous forme de crédits d’impôt seront conservés.
Le principe sera celui d’un remboursement en une fois en août ou
septembre de l’année suivante (après déclaration des revenus).
Un dispositif particulier est en revanche prévu pour le crédit d’impôt lié à
la garde d’enfants de moins de 6 ans et aux services d’emploi à
domicile (pour ne pas peser sur la trésorerie des ménages) :
-> Un acompte de 30 % du montant du crédit d’impôt de l’année
précédente sera versé dès le premier trimestre 2019.
-> Le solde sera remboursé à la fin de l’été 2019.
PRÉLÈVEMENT À LA SOURCE 46Crédits d’Impôts
Les crédits d’impôts et le PAS
Exemple : Un couple qui a recours à un employé à domicile avec
habituellement 1.000 € de crédit d’impôt (somme calculée au
titre de 2017).
Au premier trimestre 2019, ce couple obtiendra 300 € d’acompte. Ce
montant correspondra à 30% du crédit d’impôt de 2017 (car la dépense
réelle de 2018 ne sera pas encore connue du fisc).
A la fin de l’été 2019, l’éventuel complément sera versé ou non sur la base
du crédit réellement obtenu pour 2018.
Si ce couple a réduit ses dépenses et n’a obtenu pour 2018 « que » 900 €
de crédit d’impôt, le versement complémentaire sera de 600 €.
PRÉLÈVEMENT À LA SOURCE 47Réduction d’impôts
Réductions d’impôts et année blanche
En 2019, l’administration fiscale restitue exceptionnellement les
réductions d’impôts lors de « l’année blanche » en les transformant en
crédits d’impôt.
Cependant, elle ne va transformer et ne va restituer que la partie qui
aurait pu être épongée par la fiscalité annulée de 2018.
PRÉLÈVEMENT À LA SOURCE 48Réduction d’impôts
Réductions d’impôts et année blanche - Exemple
Mr X a une réduction d’impôt (Pinel, Duflot ou autre) acquise en 2018 de
2 000 €.
Il a payé son impôt à la source en 2019 et déclaré en mai 2019 ses
revenus de 2018.
Sur son avis d’imposition en septembre 2019, Mr X verra donc les
opérations suivantes :
Un impôt de 1 650 € annulé via le CIMR à hauteur de 1 650 € (car
il n’a pas de revenus 2018 exceptionnels).
Une réduction d’impôt de 2 000 € qui ne peut pas être utilisée,
puisque la fiscalité au titre de l’année 2018 est de 0 € (annulée
par le CIMR).
Compte tenu du fait que l’administration fiscale restitue les réductions
d’impôts lors de l’année blanche en les transformant en crédit d’impôt,
elle transformera donc 1 650 € (montant de l’impôt) en crédit d’impôt et
les restituera à Mr X en septembre 2019.
Le solde de la réduction d’impôt de 350 € ( 2 000 – 1 650) ne sera pas
transformé et ne pourra pas être utilisé, donc il est perdu.
PRÉLÈVEMENT À LA SOURCE 49PRÉLÈVEMENT À LA SOURCE 50
PRÉLÈVEMENT À LA SOURCE 51
Vous pouvez aussi lire


